Đời sống
27/05/2019 22:06Dám không nghe lời vợ, chồng liều vay 2 tỷ mua nhà
Tôi năm nay 25 tuổi, mới lập gia đình đang sinh sống và làm việc ở Hà Nội. Tôi là nhân viên kinh doanh một công ty thương mại điện tử thu nhập 15-20 triệu đồng/tháng, chồng tôi làm ở công ty truyền thông mỗi tháng kiếm được 20-30 triệu đồng. Trừ hết chi tiêu, chúng tôi tiết kiệm được 30 triệu đồng/tháng.
Cách đây 2 tháng, vợ chồng tôi tính đến chuyện mua nhà nhưng càng tính càng rối.
Từ đó, vợ chồng tôi luôn trong tình trạng cơm không lành canh chẳng ngọt. Có lần, tôi phải mời bố mẹ hai bên đến hòa giải vì không ai chịu nghe ai.
Bởi, giữa chúng tôi xảy ra quá nhiều bất đồng. Do mới cưới nên số tiền hai vợ chồng dành dụm được không nhiều, vét sạch cả két mới có 550 triệu đồng, trong khi căn nhà chồng tôi định mua giá 2,5 tỷ đồng. Tôi muốn tiết kiệm tiền thêm vài năm nữa, nhưng ông xã lại muốn mua luôn.
Tôi cũng hiểu, việc mua nhà là cần thiết nhưng không phải lúc này. Tôi mới sinh con, cháu còn nhỏ nên nhiều thứ phải tính đến.
Song, ông xã tôi cho rằng, thu nhập của cả hai hiện giờ tương đối ổn định. Nếu mua nhà ngay sẽ không phải trả 6 triệu đồng tiền thuê nhà mỗi tháng, lại có chỗ sinh hoạt rộng rãi, tiện nghi hơn.
Nhưng, vấn đề là chúng tôi sẽ phải vay thêm khoảng 2 tỷ đồng. Trong đó, 300 triệu là vay từ bạn bè, số còn lại vay ngân hàng. Tiền lãi hàng tháng sẽ được trích từ quỹ tiết kiệm của hai vợ chồng, còn tiền gốc sẽ gom lại và thanh toán luôn một đợt.
Tôi tính, giờ mua nhà ngay thì vất quá, bởi tôi vẫn đang trong thời gian nghỉ thai sản và hưởng lương theo quy định, chưa thể kiếm thêm thu nhập từ nguồn khác. Nếu để một mình chồng cáng đáng, xoay sở tôi không đành lòng.
3 tháng tới, tôi sẽ đi làm trở lại, song sẽ mất thêm 4-5 triệu/tháng để thuê người trông con vì ông bà nội ngoại không giúp được. Điều này đồng nghĩa với việc chi tiêu, tiết kiệm trong nhà cũng phải cân đo, đong đếm lại.
Đến nay, mặc tôi khuyên ngăn thế nào anh ấy cũng không nghe, bố mẹ chồng, bố mẹ tôi cũng khuyên ông xã tôi nên cân nhắc kỹ. Chúng tôi cũng ngồi xuống nói chuyện và tính toán không biết bao nhiêu lần nhưng vẫn chưa tìm được lời giải. Tôi sợ vì việc này mà cuộc chiến giữa tôi và chồng ắt còn kéo dài.
Chuyên gia tài chính Trần Nhật Nam, thạc sĩ Quản trị kinh doanh ĐH George Mason, Hoa Kỳ và là CFA Charterholder, tư vấn:
Gia đình chị Ngọc đang có một nền tảng tài chính vững vàng, tỷ lệ tiết kiệm cao, đây sẽ là tiền đề tốt để đạt được các mục tiêu tài chính vững chắc trong tương lai như mua nhà, cho con đi du học và quỹ hưu trí ổn định.
Để có một lộ trình dài hơi và hợp lý, chị Ngọc có thể cân nhắc lại các thông số đầu vào như tiền thu nhập của hai vợ chồng, tiền chi tiêu hàng tháng, tiền thuê giúp việc và chi tiêu tăng thêm khi nuôi con. Chị có thể thay đổi số tiền tiết kiệm mua nhà ban đầu là 550 triệu đồng và lựa chọn thời điểm mua nhà phù hợp.
Từ con số ban đầu, giả sử mỗi tháng hai vợ chồng chị sẽ thu nhập được 45 triệu đồng/tháng, mỗi tháng trừ đi 20 triệu đồng tiền chi tiêu (chi tiêu cơ bản là 15 triệu đồng và chi tiêu phát sinh là 5 triệu đồng) thì nhà chị sẽ tiết kiệm được 25 triệu đồng/tháng, một năm là 300 triệu đồng.
Sau 3 năm, khoản tích lũy nếu giữ nguyên mà không đầu tư thì chị sẽ có 900 triệu đồng và cộng thêm 550 triệu đồng tiền tiết kiệm ban đầu, chị sẽ giảm được áp lực vay nợ nếu không mua nhà ngay từ năm đầu tiên.
Từ đó, có thể thấy thời điểm chị mua nhà hợp lý nhất là sau năm thứ 3, khi đã tích lũy được hơn 50% giá trị căn nhà. Lúc đó, tiền lãi phải trả ngân hàng cân bằng với tiền thuê nhà.
Ngoài ra, chị Ngọc có thể thay đổi các giả định mang tính thị trường như lãi suất đầu tư, lãi suất vay mua nhà, tỷ lệ lãi thuê nhà (tương ứng với việc giảm tiền đi thuê nhà khi đã mua được nhà), tỷ lệ lạm phát khi chi tiêu, tỷ lệ tăng lương qua các năm...
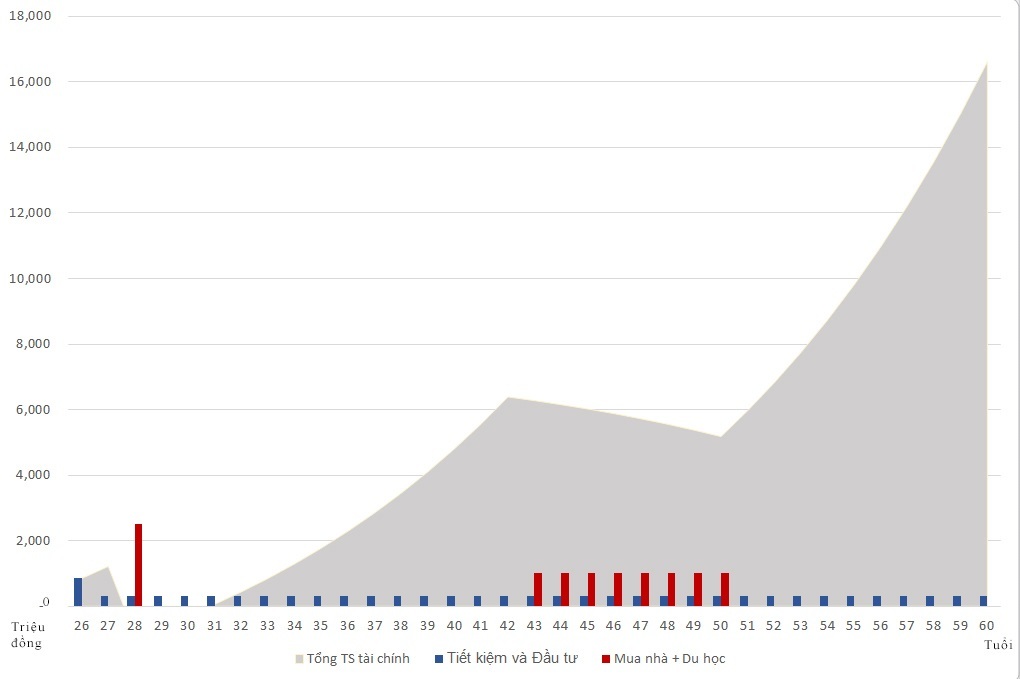
Giả định với lãi suất đầu tư khoảng 8%, lãi suất vay là 10%, tỷ lệ lãi cho thuê nhà là 3%. Nếu chị mang 850 triệu đồng đi đầu tư (550 triệu đồng ban đầu và 300 triệu đồng tiền tiết kiệm năm đầu tiên) thì sẽ nâng mức tổng tài sản ròng năm thứ hai lên 1,218 tỷ đồng, đồng nghĩa chị sẽ lãi 68 triệu đồng. Năm thứ 3 là 1,615 tỷ đồng, số tiền lãi là 97 triệu đồng, thay vì chỉ có 1,450 tỷ đồng nếu để tiền nhàn rỗi.
Nếu vợ chồng chị mua nhà sau 5 năm, tức là năm chị 30 tuổi và cũng là thời điểm con chị vào lớp 1 thì chị sẽ không phải vay nợ và hoàn toàn chủ động về tài chính.
Sau khi mua nhà, chị có thể nghĩ tiếp đến việc tiếp tục tái đầu tư và tăng lượng dòng tiền đổ vào. Đây là phương pháp tối ưu giúp chị nâng tổng tích tũy qua các năm để khi hai vợ chồng chị về hưu sẽ có một khoản tiền dư dả.
Nhờ có khoản sinh lời tốt, chị có thể suy nghĩ đến việc cho con đi du học nếu có nhu cầu. Giả sử chị có 2 con và các con hơn nhau 4 tuổi, cả 2 cháu đều có mong muốn đi du học khi 18 tuổi (lúc đó chị 43 tuổi). Vợ chồng chị hoàn toàn có thể chu cấp cho 2 cháu với ngân sách 1 tỷ đồng/năm trong vòng 8 năm (cháu lớn 4 năm, cháu bé 4 năm).
Đồng thời, chị vẫn có thể đảm bảo được số tiền tiết kiệm cùng với khoản lãi thu về hàng năm nếu chọn được kênh đầu tư hợp lý.
Bởi thế, ở thời điểm hiện tại, gia đình chị Ngọc không nên mua nhà ngay mà đợi 3-5 năm sau khi có nhiều tích lũy hơn, có thêm thời gian để chọn lựa nhà phù hợp khi giá nhà điều chỉnh giảm và lựa chọn địa điểm phù hợp cho con đi học lớp 1.
Theo Hoàng Dung (VietNamNet)
Bài đọc nhiều