Kinh tế
13/01/2025 21:02Cá nhân kinh doanh nên chọn thuế khoán hay kê khai thuế?
Tư vấn cho nỗi băn khoăn này, ông Phan Tuấn Nam, đồng sáng lập Webketoan Academy chia sẻ: Hiện có 3 phương thức tính thuế gồm: Kê khai thuế, thuế khoán, và tính thuế theo từng lần phát sinh doanh thu. Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ/cá nhân kinh doanh đã quy định rất rõ các tình huống phải kê khai thuế hoặc thuế khoán.
Theo ông Nam, hộ kinh doanh nếu không có nhu cầu sử dụng hóa đơn, không tổ chức hệ thống kế toán, thì có thể chọn phương pháp thuế khoán. Nếu có nhu cầu sử dụng hóa đơn, hệ thống sổ sách kế toán thì nên chọn phương pháp kê khai thuế.
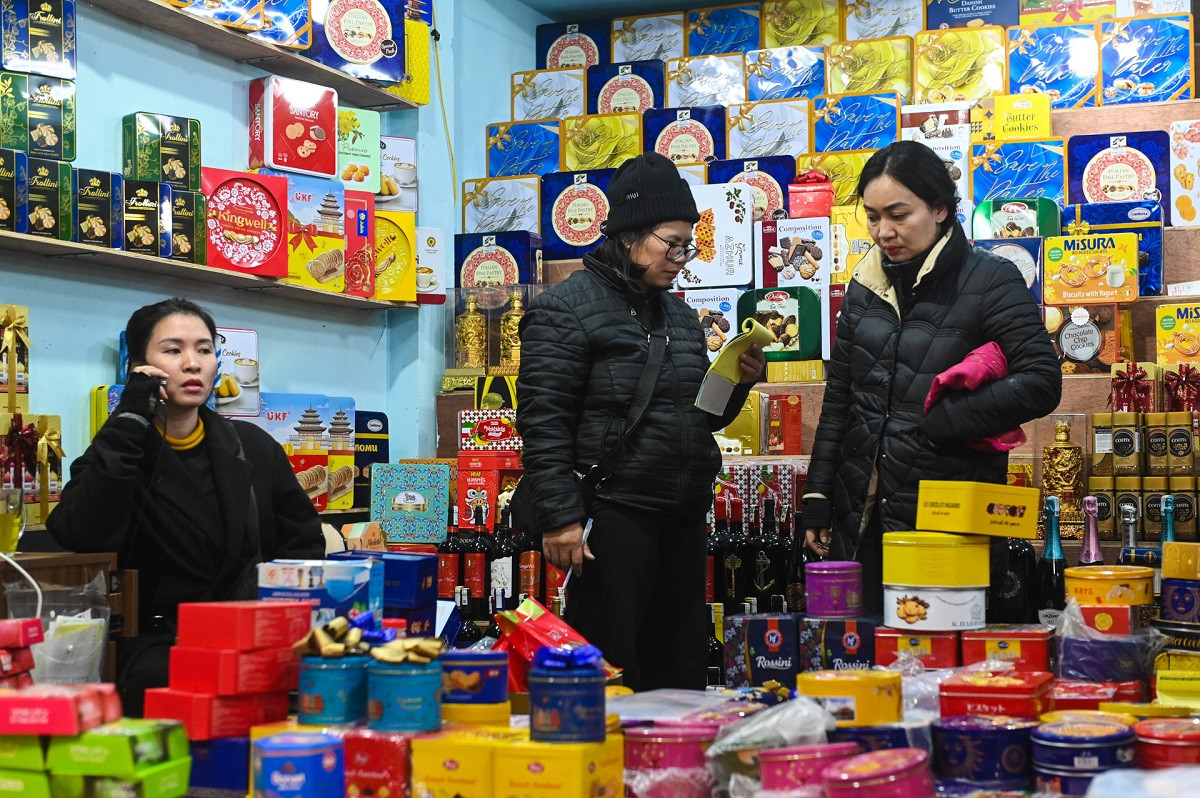
Cơ quan thuế không được phép bắt buộc hộ/cá nhân kinh doanh phải chọn phương pháp tính thuế nào, nhưng luôn muốn hộ/cá nhân kinh doanh chọn phương thức kê khai thuế (yêu cầu phải có sổ sách kế toán với nhiều biểu mẫu như sổ doanh thu bán hàng, sổ theo dõi hàng hóa, sổ thống kê chi phí điện, nước, nhân công, viễn thông, thuê kho bãi, mặt bằng, tổ chức hội thảo, chi phí quản lý khác…) để có đủ cơ sở xác định thuế của hộ/cá nhân kinh doanh.
Hộ kinh doanh có thể đề nghị cơ quan thuế cho áp dụng thuế khoán trong 1-2 năm đầu, khi quy mô và doanh thu còn nhỏ, sau đó nếu phát triển tốt hơn sẽ chuyển sang kê khai thuế.
Ông Nam lưu ý, khi mới kinh doanh, không biết chắc doanh thu sẽ đạt bao nhiêu, các hộ/cá nhân kinh doanh thường khai báo mức doanh thu thấp nhất với cơ quan thuế để được mức thuế khoán thấp nhất.
Tuy nhiên, trong quá trình hoạt động của hộ/cá nhân kinh doanh, cơ quan thuế sẽ kiểm soát chặt doanh thu thực tế. Chẳng hạn, với các hộ/cá nhân kinh doanh online, các sàn thương mại điện tử sẽ cung cấp thông tin hỗ trợ cơ quan thuế thu đúng mức thuế với khoản doanh thu thực tế phát sinh.
Mặt khác, trong quá trình trao đổi thông tin với hộ/cá nhân kinh doanh, cơ quan thuế có nhiều biện pháp nghiệp vụ để kiểm soát rủi ro về thuế. Chẳng hạn, nếu vốn đăng ký trên giấy phép kinh doanh khoảng 100-200 triệu đồng có thể cho áp dụng thuế khoán; nhưng nếu vốn đăng ký 1-2 tỷ đồng trở lên, khả năng doanh thu cao, sẽ yêu cầu phải kê khai thuế.
Bà Hoàng Thị Trà Hương, Giám đốc Tư vấn FPT Zbiz dẫn một ví dụ cụ thể về trường hợp nộp thuế khoán phải chuyển sang kê khai thuế: Hộ kinh doanh ở TPHCM đăng ký theo thuế khoán, đã nộp thuế khoán rồi, chủ nhà cho hộ kinh doanh thuê nhà lại kê khai hợp đồng thuê nhà để nộp thuế thu nhập từ cho thuê tài sản. Lúc đó, hộ kinh doanh phải lên làm việc lại với cơ quan thuế, bắt buộc phải chuyển qua phương pháp kê khai vì tiền thuê nhà rất cao, khoảng 200 triệu đồng/tháng. Cơ quan thuế căn cứ chi phí thuê nhà, lấy đó làm biện pháp đối chiếu chéo để xác định doanh thu cao, phải kê khai thuế thay vì thuế khoán.
“Cá nhân/hộ kinh doanh có doanh thu, quy mô lớn sẽ không thể giấu được cơ quan thuế. Cố tình gian lận sẽ rất rủi ro. Chậm kê khai sẽ bị truy thu, phạt trốn thuế”, bà Hương nhấn mạnh.
1. Phương pháp khoán
Áp dụng cho hộ/cá nhân kinh doanh quy mô nhỏ.
Ngành nghề kinh doanh khai theo danh mục ngành nghề tại Hệ thống ngành kinh tế Việt Nam.
Hộ khoán sử dụng hóa đơn giao cho khách hàng: Đề nghị cơ quan thuế cấp theo từng lần phát sinh.
Kê khai 1 lần/năm, chậm nhất là ngày 15/12 năm trước liền kề năm tính thuế; Nộp thuế hteo tháng, quý.
* Khai thuế:
- Hồ sơ khai thuế: Mẫu số 01/CNKD (trường hợp hộ khoán đề nghị cấp hóa đơn theo từng lần phát sinh thì dùng Tờ khai thuế số 01/CNKD ban hành kèm theo Thông tư số 40/2021/TT-BTC; Phụ lục Bảng kê hoạt động kinh doanh trong kỳ theo mẫu số 01-2/BK-HĐKD ban hành kèm theo Thông tư số 40/2021/TT-BTC nếu cần.
- Nơi nộp hồ sơ: UBND xã, phường, thị trấn. Chậm nhất là ngày 15/12.
+ Trường hợp mới kinh doanh, có biến động doanh thu trong năm: Đến đội thuế liên xã/phường chậm nhất là ngày thứ 10 từ khi kinh doanh hoặc chuyển đổi phương pháp tính thuế, thay đổi ngành nghề, quy mô kinh doanh.
+ Hộ khoán sử dụng hóa đơn do cơ quan thuế cấp: Đến cơ quan thuế chậm nhất là ngày thứ 10 từ ngày sử dụng hóa đơn.
- Hình thức khai thuế: Tại Cổng thông tin điện tử của Tổng cục Thuế hoặc Cổng Dịch vụ công quốc gia.
- Thuế suất theo biểu thuế.
* Nộp thuế:
- Thời hạn nộp thuế: Chậm nhất là ngày cuối của tháng (trường hợp mới kinh doanh hoặc thay đổi hoạt động sẽ là ngày cuối tháng sau).
- Hình thức nộp thuế: Trên eTax Mobile hoặc trên Cổng thông tin điện tử của Tổng cục Thuế.
2. Phương pháp kê khai
Áp dụng cho hộ/cá nhân kinh doanh quy mô lớn và hộ kinh doanh lựa chọn nộp thuế theo phương pháp kê khai.
Phải thực hiện chế độ kế toán, hóa đơn, chứng từ (trừ trường hợp trong lĩnh vực có căn cứ xác định được doanh thu kinh doanh theo xác nhận của cơ quan chức năng). Chế độ kế toán theo hướng dẫn tại Thông tư số 88/2021/TT-BTC.
* Khai thuế:
- Hồ sơ khai thuế: Tờ khai thuế số 01/CNKD ban hành kèm theo Thông tư số 40/2021/TT-BTC; Phụ lục Bảng kê hoạt động kinh doanh trong kỳ theo mẫu số 01-2/BK-HĐKD ban hành kèm theo Thông tư số 40/2021/TT-BTC nếu cần.
- Nơi nộp hồ sơ: Chi cục thuế quản lý trực tiếp nơi hộ kê khai hoạt động sản xuất, kinh doanh.
- Thời hạn nộp hồ sơ:
+ Hộ kê khai theo tháng: Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
+ Hộ kê khai theo quý: Chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo liền kề quý phát sinh nghĩa vụ thuế.
- Hình thức khai thuế: Tại Cổng thông tin điện tử của Tổng cục Thuế hoặc Cổng Dịch vụ công quốc gia.
- Thuế suất theo biểu thuế.
* Nộp thuế:
- Thời hạn nộp thuế: Chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế (trường hợp khai bổ sung sẽ ở kỳ tính thuế có sai sót).
- Hình thức nộp thuế: Trực tiếp tại Kho bạc Nhà nước, ngân hàng thương mại; Trên eTax Mobile hoặc trên Cổng thông tin điện tử của Tổng cục Thuế.
3. Phương pháp tính thuế theo từng lần phát sinh doanh thu
- Áp dụng cho cá nhân kinh doanh không thường xuyên và không có địa điểm kinh doanh cố định, có thu nhập xuyên biên giới, gồm:
+ Cá nhân kinh doanh lưu động
+ Cá nhân là chủ thầu xây dựng tư nhân
+ Cá nhân chuyển nhượng tên miền Internet quốc gia Việt Nam “.vn”
+ Cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số.
* Khai thuế:
- Hồ sơ khai thuế: Tờ khai thuế số 01/CNKD ban hành kèm theo Thông tư số 40/2021/TT-BTC; Bản sao hợp đồng kinh tế, biên bản nghiệm thu, thanh lý hợp đồng, tài liệu chứng minh nguồn gốc hàng hóa.
- Nơi nộp hồ sơ:
+ Cá nhân kinh doanh lưu động nộp hồ sơ khai thuế tại chi cục thuế quản lý trực tiếp nơi cá nhân phát sinh hoạt động kinh doanh.
+ Cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số nộp hồ sơ khai thuế tại chi cục thuế quản lý trực tiếp nơi cá nhân cư trú.
+ Cá nhân có thu nhập từ chuyển nhượng tên miền Internet quốc gia Việt Nam “.vn” nộp hồ sơ khai thuế tại chi cục thuế nơi cá nhân cư trú hoặc tại cơ quan thuế quản lý trực tiếp tổ chức quản lý tên miền Internet quốc gia Việt Nam “.vn” nếu là cá nhân không cư trú.
+ Cá nhân là chủ thầu xây dựng tư nhân thì nộp hồ sơ khai thuế tại chi cục thuế quản lý trực tiếp nơi cá nhân phát sinh hoạt động xây dựng.
- Thời hạn nộp hồ sơ: Chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
- Hình thức khai thuế: Tại Cổng thông tin điện tử của Tổng cục Thuế hoặc Cổng Dịch vụ công quốc gia.
- Thuế suất với doanh thu chịu thuế từ khoản thu nhập xuyên biên giới: Thuế giá trị gia tăng 5%; Thuế thu nhập cá nhân 2%.
* Nộp thuế:
- Thời hạn nộp thuế: Chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế (trường hợp khai bổ sung sẽ ở kỳ tính thuế có sai sót).
- Hình thức nộp thuế: Trên eTax Mobile hoặc trên Cổng thông tin điện tử của Tổng cục Thuế.
Theo Bình Minh (VietNamNet)
Bài đọc nhiều