Kinh tế
08/10/2026 14:22Chuyên gia: Muốn áp thuế đất 0,2% phải xác định hành vi găm giữ chờ tăng giá

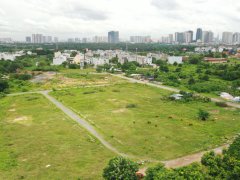
Đề xuất áp thuế 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng đang thu hút sự quan tâm, khi mức thuế dự kiến cao hơn nhiều lần so với thuế suất áp dụng với đất ở trong hạn mức.
Theo luật sư Trương Anh Tú, Chủ tịch TAT Law Firm, sử dụng thuế để hạn chế đầu cơ, găm giữ đất là một hướng tiếp cận về kinh tế, nhưng chính sách chỉ đạt mục tiêu nếu xác định đúng hành vi cần điều chỉnh.
Đất để trống chưa đồng nghĩa găm giữ
Theo luật sư Trương Anh Tú, một thửa đất chưa có công trình hoặc chưa được khai thác mới phản ánh hiện trạng, chưa đủ để xác định chủ sở hữu đang giữ đất nhằm chờ tăng giá.
Một người mua nhiều lô đất, không có nhu cầu sử dụng, không đầu tư hay khai thác mà giữ trong thời gian dài để chờ giá tăng có bản chất khác với hộ gia đình có đất nhưng chưa thể xây dựng do vướng quy hoạch, thủ tục, tranh chấp hoặc nguyên nhân khách quan.
Hai thửa đất cùng để trống trong một khoảng thời gian có thể xuất phát từ những nguyên nhân hoàn toàn khác nhau.
"Đất đang trống là một hiện trạng, còn găm giữ đất là một hành vi. Nếu mục tiêu của chính sách là hạn chế đầu cơ thì phải có căn cứ để đi từ hiện trạng đến việc nhận diện hành vi", ông Tú nói.
Theo chuyên gia, nếu chỉ dựa vào việc đất chưa được sử dụng để áp cùng một mức thuế, chính sách có thể không phân biệt được trường hợp chủ động giữ đất chờ tăng giá với những trường hợp chưa thể đưa đất vào sử dụng vì lý do khách quan.
Vì vậy, thuế nên đóng vai trò là công cụ kinh tế khiến việc găm giữ tài sản chờ tăng giá trở nên tốn kém hơn đưa đất vào sử dụng, thay vì trở thành khoản chi phí áp lên mọi trường hợp có đất chưa được khai thác.
Cần làm rõ tiêu chí xác định đất bỏ hoang
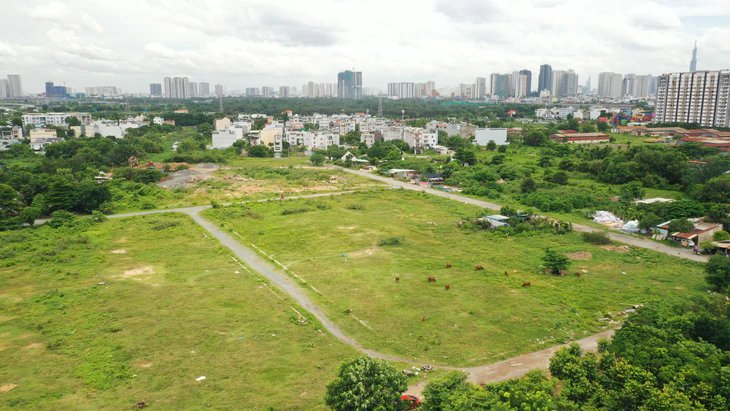
Một trong những vấn đề được đặt ra là cách xác định đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng.
Theo luật sư Tú, khi hoàn thiện chính sách cần quy định rõ tiêu chí và thời điểm xác định đối với từng trường hợp. Một thửa đất chưa được khai thác có thể xuất phát từ nhiều nguyên nhân, trong đó có những yếu tố nằm ngoài khả năng kiểm soát của người sử dụng.
Theo ông, trước khi phát sinh nghĩa vụ thuế 0,2%, cần có quy trình xác định dựa trên tình trạng đất, thời gian chưa sử dụng, nguyên nhân, dữ liệu đối chiếu và quyền giải trình.
"Ba năm đất chưa được sử dụng cho chúng ta biết một hiện trạng đã kéo dài ba năm, nhưng chưa tự nó trả lời được vì sao hiện trạng đó tồn tại", ông nói.
Việc xác định cần có khả năng đối chiếu với quy hoạch, tình trạng pháp lý, biến động đất đai, các thủ tục đang được giải quyết và những trở ngại liên quan đến việc đưa đất vào sử dụng.
Theo thông tin từ Bộ Tài chính, các quy định cụ thể về tiêu chí, căn cứ xác định đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ cần được làm rõ trong quá trình hoàn thiện chính sách.
Không nên để cơ quan thuế tự suy đoán nguyên nhân
Theo luật sư Tú, cơ quan thuế có thể thực hiện việc tính và thu thuế theo quy định, nhưng không nên phải tự suy đoán nguyên nhân một thửa đất chưa được sử dụng.
Việc xác định tình trạng đất cần dựa trên thông tin từ cơ quan có thẩm quyền và hệ thống dữ liệu đủ tin cậy. Các thông tin này không chỉ gồm tên người sử dụng, diện tích hay việc thửa đất có công trình hay không, mà còn cần đối chiếu với quy hoạch, tình trạng pháp lý và quá trình giải quyết thủ tục.
"Đúng chủ thể, đúng hiện trạng và đúng nguyên nhân là những điều kiện quan trọng nếu thuế được sử dụng để điều chỉnh hành vi", ông Tú nói.
Theo chuyên gia, nếu thông tin về chủ thể sử dụng đất chưa được cập nhật đầy đủ, việc xác định nguyên nhân đất chưa được sử dụng càng cần thận trọng. Sai chủ thể có thể dẫn đến xác định sai người nộp thuế; sai hiện trạng có thể dẫn đến áp thuế không đúng thửa đất; còn sai nguyên nhân có thể khiến trường hợp đang vướng quy hoạch hoặc thủ tục bị nhìn nhận giống hành vi găm giữ.
Do đó, số hóa và liên thông dữ liệu đất đai là điều kiện quan trọng, nhưng dữ liệu cần được cập nhật và kiểm chứng trước khi trở thành căn cứ làm phát sinh nghĩa vụ tài chính cao hơn.
Người dân cần được giải trình
Bên cạnh dữ liệu, luật sư Trương Anh Tú cho rằng người sử dụng đất cần biết vì sao tài sản của mình được xác định thuộc diện bỏ hoang hoặc chậm đưa vào sử dụng, cơ quan quản lý dựa trên thông tin nào và họ có cơ hội cung cấp tài liệu bổ sung hay không.
Theo ông, quyền giải trình không phải cơ chế để né thuế mà là một bước kiểm chứng, nhất là trong những trường hợp dữ liệu quản lý chưa phản ánh đầy đủ thực tế.
Một thửa đất có thể đang vướng quy hoạch, thủ tục pháp lý hoặc những trở ngại khác khiến chủ sở hữu chưa thể đưa vào khai thác. Những yếu tố này cần được xem xét trước khi xác định nghĩa vụ thuế.
"Quyền giải trình là lớp kiểm chứng giúp chính sách đánh đúng người, đúng tài sản và đúng trường hợp pháp luật muốn điều chỉnh", ông nói.
Thuế cần tạo động lực đưa đất vào sử dụng
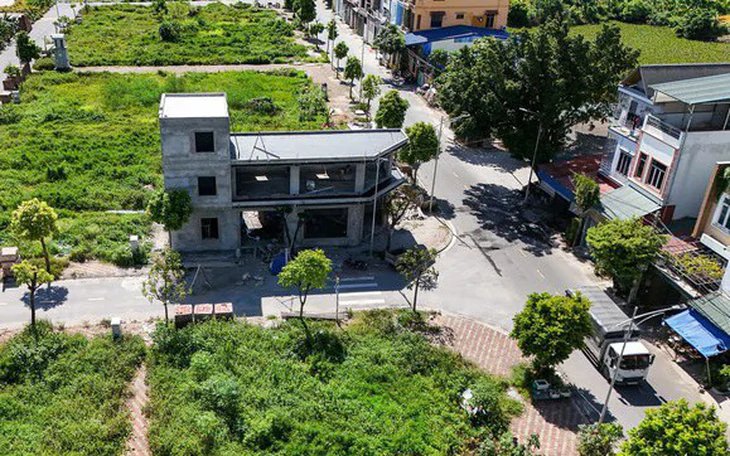
Đề xuất thuế 0,2% được kỳ vọng góp phần hạn chế đầu cơ, găm giữ đất và thúc đẩy nguồn lực đất đai được đưa vào sử dụng hiệu quả hơn.
Theo luật sư Tú, hiệu quả của chính sách không nên chỉ được nhìn qua số tiền thuế thu được mà quan trọng hơn là khả năng làm thay đổi hành vi của người sử dụng đất.
Nếu cá nhân hoặc doanh nghiệp chủ động giữ đất chỉ để chờ giá tăng, nghĩa vụ thuế cao hơn có thể trở thành một yếu tố trong bài toán chi phí, qua đó tạo thêm động lực đưa đất vào khai thác.
Ngược lại, với dự án chậm triển khai do vướng quy hoạch, giải phóng mặt bằng hoặc thủ tục pháp lý, việc tăng nghĩa vụ thuế không tự giải quyết được nguyên nhân khiến dự án chưa thể đưa đất vào sử dụng.
"Một dự án chậm triển khai do doanh nghiệp chủ động giữ đất khác về bản chất với dự án muốn triển khai nhưng đang vướng quy hoạch, giải phóng mặt bằng hoặc thủ tục pháp lý", ông Tú nói.
Vì vậy, theo chuyên gia, nếu áp dụng thuế đối với đất dự án, chính sách cũng cần làm rõ nguyên nhân chậm đưa vào sử dụng. Nếu không, khoản thuế có thể trở thành chi phí bổ sung đối với những dự án đang gặp điểm nghẽn khách quan.
Mục tiêu cuối cùng của chính sách, theo ông, không phải làm cho việc sở hữu đất trở nên đắt đỏ hơn, mà là tạo chi phí đủ lớn đối với hành vi găm giữ đất chờ tăng giá, qua đó thúc đẩy đất đai được đưa trở lại sử dụng hiệu quả.
HL (SHTT)
Bài đọc nhiều