Kinh tế
23/05/2021 15:28Đại lý du lịch trực tuyến Việt Nam tính kế sang Singapore 'né thuế'

Bộ Tài chính vừa có văn bản báo cáo Thủ tướng về việc trả lời các phản ánh, kiến nghị của doanh nghiệp. Trong đó có phản ánh liên quan bất cập về nghĩa vụ nộp thuế giữa các doanh nghiệp du lịch trong nước và các đại lý du lịch trực tuyến nước ngoài.
Theo phản ánh của các doanh nghiệp hoạt động trong lĩnh vực du lịch, đang tồn tại sự bất bình đẳng về thuế giữa các doanh nghiệp kinh doanh dịch vụ du lịch, lữ hành trong nước và các đại lý du lịch trực tuyến (Online Travel Agent - OTA) nước ngoài.
Pháp luật Việt Nam quy định áp dụng kê khai và nộp thuế đối với những doanh nghiệp, tổ chức, cá nhân kinh doanh tại Việt Nam... Nhưng những đơn vị OTA nước ngoài không hoạt động theo luật Việt Nam, không đăng ký kinh doanh tại Việt Nam, không có văn phòng đại diện tại Việt Nam thì không có cơ sở quy trách nhiệm kê khai và nộp thuế.
Theo quy định tại công văn 848 năm 2017 của Bộ Tài chính, doanh nghiệp tại Việt Nam (có hợp tác với các kênh OTA nước ngoài) sẽ là bên thực hiện nghĩa vụ nộp thuế.
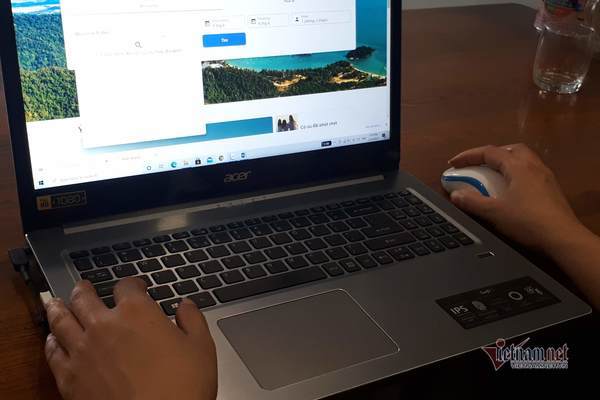
Lúc này, nếu doanh nghiệp Việt Nam nâng giá phòng hoặc giá dịch vụ để thu thêm của khách sẽ không được vì giá đã được niêm yết; còn nếu khấu trừ theo đung quy định sẽ đối diện với nguy cơ bị đối tác dừng hợp tác. Hiện các doanh nghiệp du lịch Việt Nam vẫn đang phải phụ thuộc rất nhiều vào lượng khách đặt dịch vụ qua các OTA nước ngoài nổi tiếng nên “phải chấp nhận tự bỏ tiền túi ra nộp thuế thay”.
Các doanh nghiệp cũng phản ánh sự khác nhau trong vấn đề xuất hóa đơn giữa OTA nội địa và OTA nước ngoài. Theo đó, khi khách hàng đặt dịch vụ thông qua OTA nội địa, OTA nội địa sẽ xuất hóa đơn trực tiếp cho khách hàng, còn khách sạn sẽ xuất hóa đơn cho OTA nội địa. Chính vì vậy, ngoài việc đóng thuế thu nhập doanh nghiệp 20%, OTA nội địa phải thực hiện nghĩa vụ nộp thuế giá trị gia tăng (VAT) 10%.
Trong khi đó, với khách hàng đặt dịch vụ thông qua OTA nước ngoài sẽ chỉ cung cấp hóa đơn xác nhận thanh toán chứ không xuất hóa đơn VAT tại Việt Nam. Vì vậy, các doanh nghiệp cho rằng bên cạnh việc không nộp thuế thu nhập doanh nghiệp, OTA nước ngoài cũng không phải nộp thuế VAT 10%.
“Điều này dẫn đến việc các OTA nội địa sẽ không thể cạnh tranh giá với các OTA nước ngoài, gây mất bình đẳng cho môi trường kinh doanh. Thậm chí, nhiều OTA nội địa đã có kế hoạch chuyển sang đăng ký kinh doanh tại các quốc gia như Singapore để tránh nghĩa vụ nộp thuế, từ đó có thể cạnh tranh giá với các OTA nước ngoài”, các doanh nghiệp phản ánh.
Trả lời thắc mắc này, dẫn các quy định pháp luật tại Luật Quản lý thuế, Thông tư 105 của Bộ Tài chính, Tổng cục Thuế (Bộ Tài chính) cho rằng chính sách thuế hiện hành không có quy định phân biệt về thuế đối với đại lý du lịch trực tuyến Việt Nam hay nước ngoài.
Bộ Tài chính cho rằng để đảm bảo nghĩa vụ thuế của các đại lý du lịch trực tuyến nước ngoài nói riêng và các cá nhân, tổ chức hoạt động thương mại điện tử nói chung, hiện nay Luật Quản lý thuế 2019 và các văn bản hướng dẫn đã quy định trách nhiệm của các cơ quan nhà nước, các tổ chức tín dụng phối hợp với Bộ Tài chính trong quản lý thuế đối với các hoạt động này. Đồng thời cũng đã hướng dẫn các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thực hiện đăng ký, kê khai, nộp thuế.
Theo đó, đại lý du lịch trực tuyến nước ngoài không có cơ sở thường trú ở Việt Nam nhưng có hoạt động kinh doanh tại Việt Nam (các OTA nước ngoài) được xác định là nhà cung cấp nước ngoài có hoạt động kinh doanh tại Việt Nam có trách nhiệm đăng ký thuế trực tiếp hoặc ủy quyền thực hiện đăng ký thuế, khai thuế, nộp thuế tại Việt Nam.
Hiện, Bộ Tài chính đang triển khai xây dựng Thông tư hướng dẫn thi hành Luật Quản lý thuế và Nghị định 126. Trong đó, dự thảo này dự kiến sẽ hướng dẫn cụ thể thủ tục đăng ký thuế, khai, nộp thuế của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác có phát sinh thu nhập tại Việt Nam…
“Dự thảo được xây dựng trên cơ sở quy định tại Luật Quản lý thuế và các luật về chính sách thuế đảm bảo phù hợp với mô hình kinh doanh của các tổ chức nước ngoài, phù hợp với thông lệ quốc tế và nhằm hạn chế việc tránh và trốn thuế”, Bộ Tài chính cho biết.
Theo Lương Bằng (VietNamNet)
Bài đọc nhiều