Kinh tế
22/10/2026 10:56Lãi suất thấp không thể chỉ dựa vào cam kết ngân hàng
Lãi suất vừa giảm nhưng có lâu dài?
Đợt giảm lãi suất huy động và cho vay được triển khai từ ngày 19/10 được kỳ vọng sẽ hỗ trợ doanh nghiệp và nền kinh tế. Tuy nhiên, diễn biến sau đợt cam kết giảm lãi suất hồi tháng 4/2026 cho thấy việc duy trì mặt bằng lãi suất thấp không đơn giản.
Sau cuộc họp với Ngân hàng Nhà nước (NHNN) chiều 9/4, các ngân hàng thống nhất giảm lãi suất huy động và cho vay từ ngày 10/4. Dù vậy, áp lực thanh khoản sau đó khiến lãi suất huy động chịu sức ép tăng trở lại, cho thấy cam kết giảm lãi suất khó duy trì nếu các điều kiện thị trường chưa thuận lợi.
Trong cuộc đua tăng lãi suất ấy, ngân hàng không công khai tăng lãi suất một cách chính thức, nhưng thực tế người gửi tiền lâu nay đã quen với việc “mặc cả” lãi suất khi gửi tiền.
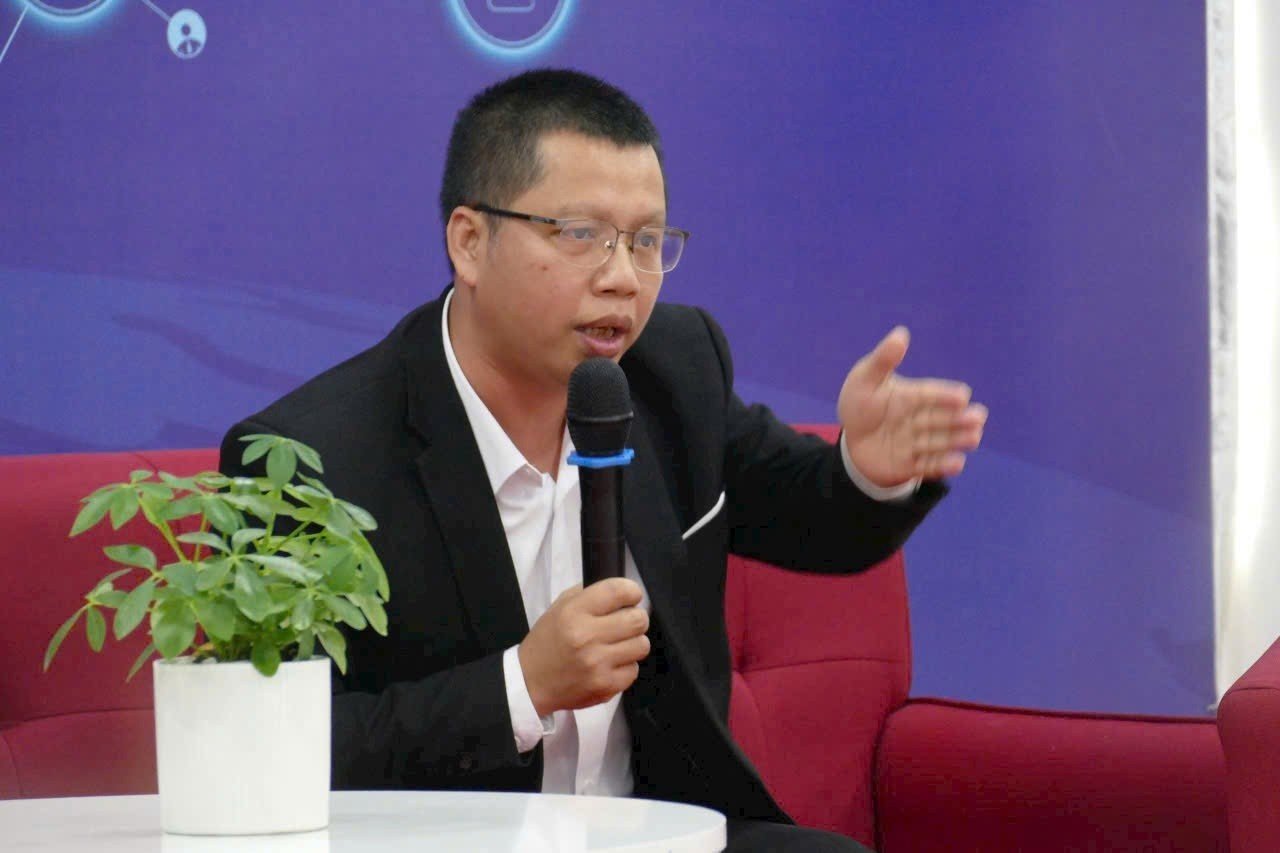
Để đợt giảm lãi suất lần này đi vào thực chất và duy trì bền vững, TS. Nguyễn Văn Lộc, Giám đốc Chương trình đào tạo Kinh doanh thương mại, Đại học Phenikaa, cho rằng điều quan trọng không chỉ là cam kết của các ngân hàng, mà còn là những điều kiện kinh tế đứng sau mặt bằng lãi suất. Theo ông, mệnh lệnh hành chính có thể tạo ra sự đồng thuận trong ngắn hạn, nhưng để duy trì lãi suất thấp, cần giảm chi phí vốn, áp lực thanh khoản và rủi ro tín dụng, đồng thời giữ ổn định kỳ vọng lạm phát và tỷ giá.
“Nếu những yếu tố này chưa thay đổi, mức lãi suất vừa giảm sẽ sớm chịu sức ép điều chỉnh trở lại. Bởi vậy, muốn giảm lãi suất lâu dài, cần sử dụng đồng bộ các công cụ tiền tệ, tài khóa và quản lý an toàn hệ thống, thay vì chủ yếu trông vào cam kết của các ngân hàng”, ông Lộc lưu ý.
Lãi suất phải được nhìn từ cả hai phía
Lãi suất huy động là chi phí tìm kiếm và giữ nguồn vốn của ngân hàng. Người gửi tiền quyết định dựa trên lợi tức, kỳ vọng lạm phát, mức độ an toàn và cơ hội đầu tư khác. Ngân hàng quyết định dựa trên nhu cầu thanh toán, cơ cấu kỳ hạn và kế hoạch cho vay.
Nếu lãi suất huy động giảm nhưng nhu cầu vốn của ngân hàng vẫn lớn, tiền gửi có thể dịch chuyển sang tổ chức khác hoặc kênh đầu tư khác. Khi đó, ngân hàng lại phải nâng lãi suất để giữ vốn. Một ngân hàng tăng lãi suất có thể khiến những ngân hàng khác phải điều chỉnh theo.
Trong khi đó, lãi suất cho vay không chỉ phụ thuộc vào chi phí huy động vốn mà còn bao gồm chi phí hoạt động, chi phí dự phòng rủi ro và mức độ rủi ro của từng khoản vay. Nếu lãi suất đầu ra giảm trong khi các chi phí này chưa giảm tương ứng, ngân hàng có thể thận trọng hơn khi thẩm định hồ sơ hoặc ưu tiên khách hàng có khả năng trả nợ tốt.
Kết quả có thể là lãi suất niêm yết giảm nhưng doanh nghiệp nhỏ và vừa vẫn khó tiếp cận vốn.
“Đây là rủi ro cần tính đến, không phải kết quả tất yếu của mọi đợt giảm lãi suất. Ngân hàng vẫn có trách nhiệm tiết giảm chi phí và chia sẻ lợi nhuận với khách hàng, nhưng khả năng ấy có giới hạn”, ông Lộc phân tích.
NHNN có thể sử dụng các công cụ như nghiệp vụ thị trường mở (OMO), tái cấp vốn và các lãi suất điều hành để tác động đến điều kiện thanh khoản và mặt bằng lãi suất ngắn hạn. Tuy nhiên, hiệu quả phụ thuộc vào nguyên nhân gây thiếu hụt thanh khoản, thời điểm can thiệp và tình hình chung của hệ thống ngân hàng.
Đây cũng là mong muốn của ông Lê Ngọc Lâm, Chủ tịch HĐQT BIDV. Theo ông Lâm, các ngân hàng thương mại quốc doanh sẵn sàng giảm lợi nhuận để đồng hành cùng doanh nghiệp. Nhưng với các ngân hàng thương mại cổ phần, ông Lâm cho rằng họ sẽ tự tin hơn trong việc giảm lãi suất đầu vào, từ đó giảm lãi suất cho vay nếu NHNN đưa ra thông điệp mạnh mẽ như cam kết hỗ trợ khi họ gặp khó khăn về thanh khoản, thông qua các kênh như OMO (nghiệp vụ thị trường mở) hay SWAP (hoán đổi ngoại tệ).
Theo TS Nguyễn Văn Lộc, nếu thiếu hụt thanh khoản chỉ mang tính thời điểm, hỗ trợ kịp thời có thể hạn chế việc ngân hàng đẩy lãi suất huy động lên để phòng ngừa. Nếu tình trạng thiếu vốn kéo dài do cho vay quá nhanh hoặc cơ cấu kỳ hạn mất cân đối, cần điều chỉnh hoạt động của ngân hàng. Việc bơm vốn ngắn hạn liên tục sẽ không giải quyết được nguyên nhân.
Điều này đòi hỏi dự báo tốt hơn các dòng tiền lớn: lịch thu, chi ngân sách, phát hành trái phiếu chính phủ, nhu cầu tiền mặt và các thời điểm đáo hạn. Phối hợp giữa Bộ Tài chính và NHNN giúp thị trường tránh những biến động thanh khoản bất ngờ.
Bên cạnh đó, dự trữ bắt buộc cũng là một công cụ có thể ảnh hưởng đến nguồn vốn khả dụng và chi phí ngân hàng. Tuy nhiên, đây là công cụ tác động rộng, cần cân nhắc trong tổng thể lạm phát, tỷ giá và an toàn hệ thống; không nên mặc định rằng cứ giảm dự trữ bắt buộc là có thể duy trì tín dụng rẻ.
“Đặc biệt, phải phân biệt thiếu thanh khoản tạm thời với yếu kém về khả năng thanh toán. Ngân hàng có tài sản tốt nhưng thiếu tiền trong ngắn hạn cần được tiếp cận cơ chế hỗ trợ phù hợp. Ngân hàng thua lỗ, thiếu vốn hoặc chất lượng tài sản suy giảm phải được tái cơ cấu và bổ sung vốn. Hai tình trạng này không thể xử lý bằng cùng một cách”, ông nhấn mạnh.
Không để tăng trưởng tín dụng tạo áp lực ngược lên lãi suất
Muốn duy trì mặt bằng lãi suất ổn định, tốc độ tăng trưởng tín dụng cần phù hợp với khả năng huy động vốn ổn định, năng lực vốn tự có và khả năng quản trị rủi ro của các ngân hàng.
Về mặt kế toán, hoạt động cho vay có thể tạo ra tiền gửi trong hệ thống ngân hàng. Tuy nhiên, từng ngân hàng vẫn phải đáp ứng nhu cầu thanh toán, chuyển tiền và các yêu cầu an toàn vốn, thanh khoản. Khi tín dụng tăng nhanh, đặc biệt là cho vay trung và dài hạn, áp lực tìm kiếm nguồn vốn phù hợp có thể gia tăng.
Ông Lộc cho rằng cần đặt mục tiêu tăng trưởng tín dụng và mục tiêu lãi suất trong cùng một khuôn khổ. Nếu vừa thúc đẩy cho vay tăng rất nhanh, vừa muốn lãi suất giảm mạnh, trong khi nền tảng vốn và chất lượng tài sản chưa được cải thiện, chính sách sẽ tự tạo ra sức ép ngược chiều.
Về dài hạn, cần tăng vai trò của các chuẩn mực vốn, thanh khoản và quản trị rủi ro trong điều tiết tín dụng. Đây cũng là hướng cải cách được IMF đề xuất đối với Việt Nam: hiện đại hóa khuôn khổ tiền tệ và chuyển dần từ giới hạn tăng trưởng tín dụng sang cơ chế giám sát an toàn thận trọng phù hợp.
Theo Tuân Nguyễn (VietNamNet)
Bài đọc nhiều