Kinh tế
02/09/2020 16:18Lương 9 triệu liều vay tiền mua nhà, sau 2 năm phải bán tháo chạy nợ
Câu chuyện của cô nàng công sở 28 tuổi Lương Thị Ngọc ở Hoàng Cầu, Hà Nội là một ví dụ điển hình. Đến nỗi, khi nhắc tới câu chuyện mua nhà rồi phải bán vội sau 2 năm gồng gánh trả nợ tiền ngân hàng, Ngọc vẫn còn rùng mình sợ hãi.
Ngọc chia sẻ, 2 năm trước, Ngọc làm content (nội dung) tại một công ty truyền thông với mức lương 9 triệu đồng/tháng. Nhờ chi tiêu có kế hoạch nên cô tiết kiệm được 200 triệu đồng. Chán cảnh ở trọ, Ngọc cứ nhăm nhe tìm hiểu một số dự án chung cư phù hợp để mua một căn hộ nhỏ.
“Nhà mình ở Phú Thọ, bố mẹ làm giáo viên và đều đang công tác. Vì thế, trong sinh hoạt hàng ngày, mình không phải đóng góp gì. Mỗi tháng bố mẹ còn hỗ trợ thêm 3 triệu để mình chi tiêu dưới Hà Nội”, Ngọc kể.
Cô thuê nhà ở cùng 2 người bạn nên chỉ mất 1 triệu đồng tiền nhà, 2 triệu còn lại Ngọc đóng tiền ăn và chi tiêu vặt cũng đủ. Mỗi tháng, cô để ra 9 triệu đồng, tiết kiệm mua nhà vì đã quá chán ngán cảnh ở trọ. “Mình khao khát có một căn nhà nhỏ để thoải mái trong sinh hoạt, đi làm về là có nơi riêng tư nghỉ ngơi”, cô nói.
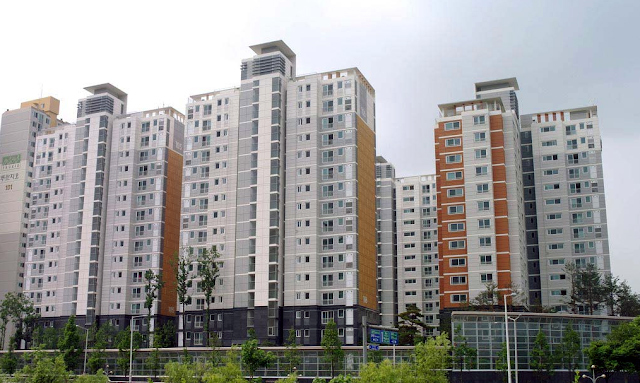
Có 200 triệu đồng trong tay, Ngọc tính mua căn chung cư giá rẻ khu vùng ven khoảng 50m2 chỉ 1 phòng ngủ giá 900 triệu đồng. Số tiền 700 triệu còn thiếu, cô quyết định vay ngân hàng với lãi suất từ 8-10%/năm.
“Nhờ bạn làm ngân hàng, mình cũng vay được 700 triệu để mua nhà. Tính ra, mình vay 700 triệu là khoảng 70-80% giá trị căn nhà. Vay trong 10 năm, lãi suất 8-10%/năm mình phải trả gần 10 triệu đồng/tháng”, Ngọc kể.
Để có số tiền trả ngân hàng hàng tháng, ngoài giờ cô phải làm thêm. Ngọc viết bài content quảng cáo thêm cũng được tầm 2 triệu đồng/tháng nữa. Vì thế, hàng tháng cô vẫn đủ tiền trả ngân hàng mà chưa phải nhờ đến gia đình hoặc bạn bè.
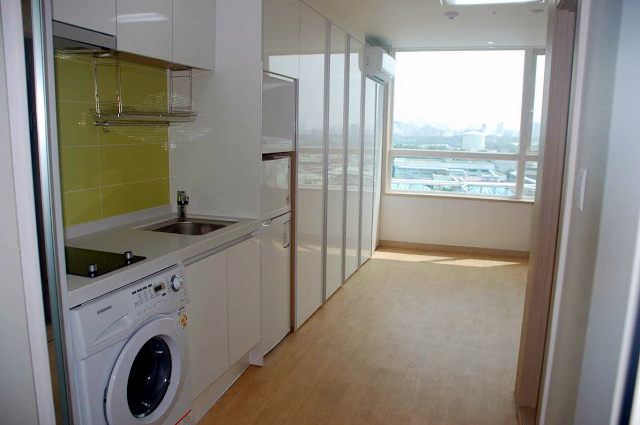
Tuy nhiên, sau 2 năm dọn về ở chung cư, mỗi tháng Ngọc gồng mình trả cả gốc và lãi 10 triệu đồng cho ngân hàng. Cô bắt đầu thấy mệt mỏi, chán nản và áp lực.
Ngọc than thở: “Ngày nào mở mắt ra, nghĩ tới cảnh đi làm trả nợ ngân hàng, rồi tiền điện nước, vệ sinh chung cư mà mình chán ngán. Thậm chí, bị ốm mình cũng không dám nghỉ, phải viết bài thêm kiếm tiền, nếu không sẽ không có đủ tiền trả ngân hàng. Quá áp lực và mệt mỏi, một tháng trước mình quyết định bán căn chung cư này để tất toán với ngân hàng”.
Song, thời điểm bán nhà chung cư lại rơi đúng vào lúc dịch bệnh Covid-19 bùng phát trở lại nên căn hộ của Ngọc bị dìm giá. Nhiều người tới xem nhưng không ai chốt mua. Cô lại phải nhờ đến môi giới.
“Họ trả mình giá mua chỉ đúng 820 triệu, lỗ 80 triệu so với giá 2 năm trước mình mua. Họ cứ bảo chung cư tầm trung này xuống cấp nhanh. Hơn nữa, chung cư chỗ mình mua lại cách trung tâm thành phố 12km, không tiện lợi cho sinh hoạt”, cô kể.
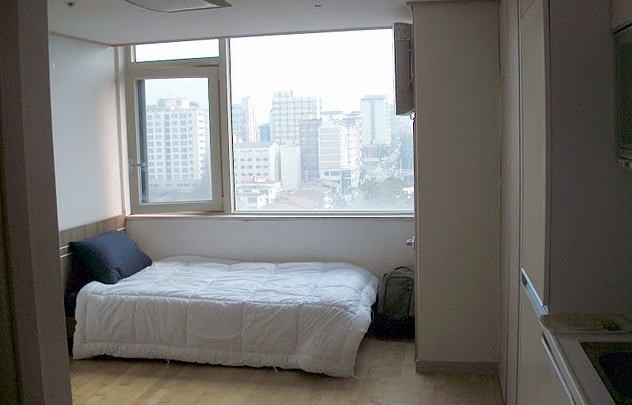
Vậy là sau 2 năm quyết định vay ngân hàng 80% giá trị nhà để mua chung cư, cô nàng 28 tuổi này vừa phải bán tống bán tháo căn hộ của mình để tất toán cho ngân hàng.
“Tính ra, mua chung cư như vậy mình chẳng lãi còn lỗ nặng vì không sinh lời. Chưa kể 2 năm qua lại áp lực còng lưng đi làm trả lãi ngân hàng, theo lời Ngọc.
Cô cho rằng sai lầm của mình có lẽ là do đã tính toán sai. Đáng ra, với 200 triệu đó Ngọc nên gửi tiết kiệm hoặc đầu tư các kênh sinh lời, tiếp tục thuê nhà tích lũy tiếp khoảng 3 năm nữa hãy mua. Hoặc nếu có mua nhà, cũng không nên vay tận 80% giá trị căn nhà mà nên vay thêm người thân, bạn bè để có khoảng 400-500 triệu đồng thì mới đủ khả năng mua.
“Nói chung, phải có ít nhất 50% giá trị căn nhà rồi thì mới vay ngân hàng, nếu không sẽ cực kỳ mệt mỏi vì mỗi tháng ngoài trả ngân hàng, còn phải đóng phí quản lý, tiền gửi xe, điện nước khi ở chung cư nữa”, cô đúc kết.
Khi nhắc tới những ngày ngập trong nợ nần vừa trải qua, Ngọc thở phào: “Nghĩ lại vẫn thấy mình quá nóng vội và ngu ngốc. Cái cảm giác ngập trong nợ nần 2 năm qua khiến mình như bị vắt kiệt sức và sắp trầm cảm đến nơi vì quá áp lực. Giờ mình phải tích cực đầu tư thêm để tiền sinh lời, sau đó vài năm nữa mới tính chuyện mua nhà”.
Theo Thảo Nguyên (VietNamNet)
Bài đọc nhiều