Kinh tế
03/06/2021 13:49Nhà chục tỷ cho thuê không bằng lãi tiết kiệm, dân giàu vẫn thích đổ tiền

Thời gian qua, có ý kiến cho rằng, ngưỡng thuế cho thuê nhà hiện quá lạc hậu, khiến nhiều người cho thuê nhà ấm ức. Mức doanh thu tính thuế 100 triệu đồng/năm không những đối với cho thuê nhà mà cả các lĩnh vực, ngành nghề khác cũng quá thấp.
Bộ Tài chính cần chỉnh sửa quy định mức này có thể tăng lên 150 triệu đồng/năm và khi mức trượt giá tăng trên 20% thì điều chỉnh. Đồng thời, cho phép người thuê nhà nói riêng cũng như cá nhân, hộ kinh doanh nói chung được khấu trừ chi phí trước khi tính doanh thu tính thuế...
Trong nội dung trả lời các vấn đề báo chí quan tâm, Bộ Tài chính cho biết: Theo quy định của Luật thuế Giá trị gia tăng và Luật thuế Thu nhập cá nhân thì cá nhân kinh doanh có mức doanh thu từ 100 triệu trở xuống không thuộc diện chịu thuế. Các trường hợp cá nhân có bất động sản cho thuê có doanh thu trên 100 triệu đồng/năm (trên 8,3 triệu đồng/tháng) được xác định là đối tượng phải kê khai, nộp thuế.
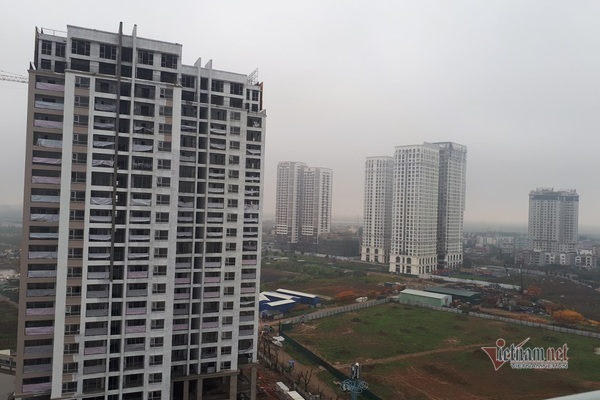
Theo quy định tại Biểu thuế ban hành kèm theo Thông tư số 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính thì hoạt động cho thuê tài sản không kèm theo dịch vụ lưu trú chịu thuế 10% (GTGT 5%, TNCN 5%). Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai; cung cấp cơ sở lưu trú dài hạn cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống và các phương tiện giải trí. Dịch vụ lưu trú không bao gồm: cung cấp cơ sở lưu trú dài hạn được coi như cơ sở thường trú như cho thuê căn hộ hàng tháng hoặc hàng năm được phân loại trong ngành bất động sản theo quy định của pháp luật về Hệ thống ngành kinh tế của Việt Nam.
Như vậy, mặc dù thuế suất đối với hoạt động cho thuê bất động sản ở mức cao hơn so với các loại hình kinh doanh dịch vụ khác, nhưng Bộ Tài chính cho rằng đã loại trừ các hoạt động mang tính lưu trú, các hoạt động cho thuê đối với những đối tượng yếu thế trong xã hội như sinh viên, công nhân và những đối tượng tương tự.
Những trường hợp cho thuê bất động sản thuộc diện chịu thuế 10% đều được xác định là những trường hợp kinh doanh bất động sản (theo Luật kinh doanh bất động sản).
Việc kinh doanh bất động sản theo hình thức cho thuê trong thời gian vừa qua mặc dù không bằng lãi tiết kiệm khi để tiền ngân hàng, khách hàng thuê không ổn định nhưng vẫn thu hút nhiều cá nhân có tiền nhàn rỗi hoặc tiền vay (nhưng khả năng trả nợ tiền vay tốt) đầu tư vào lĩnh vực này. Bởi, Bộ Tài chính cho rằng, cái được lớn nhất là có được tài sản để dành - sở hữu lâu dài và tài sản đó có thể đem lại dòng tiền ổn định theo năm tháng, không bị mất giá, thậm chí là tài sản tích luỹ.
Việc đặt vấn đề tính toán các khoản chi phí cho hoạt động cho thuê bất động sản (tiền mua bất động sản, chi phí lãi vay,... ), Bộ Tài chính quan điểm là không phù hợp vì phải tính đến các yếu tố sở hữu bất động sản lâu dài, bất động sản có thể tăng giá trong tương lai.
Đối với hoạt động cho thuê, thông thường chỉ có thể tính đến các chi phí mang tính phát sinh thường xuyên trong thời gian cho thuê hoặc để phục vụ cho mục đích cho thuê (chi phí bảo trì, bảo dưỡng, sửa chữa, lắp đặt thiết bị nội thất,... ).
Theo Bộ Tài chính, để xử lý vấn đề không được trừ chi phí hợp lý như nêu trên của cá nhân cho thuê bất động sản, chính sách thuế đã xây dựng mức thuế của cá nhân thấp hơn so với doanh nghiệp. Cụ thể: thuế GTGT của cá nhân là 5% trong khi của doanh nghiệp là 10%; thuế TNCN của cá nhân là 5% trong khi thuế TNDN của doanh nghiệp là 20% trên chênh lệch (doanh thu trừ (-) chi phí).
Theo L.Bằng (VietNamNet)
Bài đọc nhiều