Kinh tế
31/01/2017 16:21Quy định mới về tiền thưởng Tết

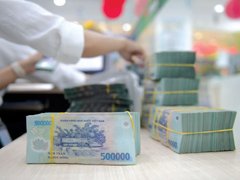
Theo hướng dẫn mới của Tổng Cục Thuế, tiền thưởng Tết sẽ được trừ vào thu nhập chịu thuế của doanh nghiệp.
Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con cái của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động và những khoản chi có tính chất phúc lợi khác theo quy định của Bộ Tài chính thì tổng số chi không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
 |
Ngoài ra, Nghị định 91 cũng quy định, quỹ phúc lợi, khen thưởng của người lao động tối đa không quá 3 tháng tiền lương bình quân thực hiện, nếu lợi nhuận thực hiện bằng lợi nhuận kế hoạch.
Trong trường hợp lợi nhuận thực hiện vượt lợi nhuận kế hoạch thì được trích thêm quỹ khen thưởng, phúc lợi bằng 20% lợi nhuận thực hiện vượt lợi nhuận kế hoạch, nhưng tối đa không quá 3 tháng tiền lương bình quân thực hiện.
Căn cứ vào các quy định nêu trên, doanh nghiệp tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với khoản chi có tính chất phúc lợi trực tiếp cho người lao động nếu có đầy đủ hóa đơn, chứng từ và tổng chi không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế.
Đối với doanh nghiệp Nhà nước, Công ty cổ phần, vốn góp chi phối của Nhà nước trong năm có các khoản chi có tính chất phúc lợi trực tiếp cho người lao động đã tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp theo quy định nêu trên, nếu doanh nghiệp có trích lập quỹ phúc lợi theo quy định thì cần đảm bảo nguyên tắc một khoản chi phúc lợi không hạch toán trùng từ hai nguồn (tính vào chi phí và nguồn quỹ phúc lợi).
Theo Lâm Anh (Lao Động)
Bài đọc nhiều