Kinh tế
25/10/2026 14:05"Quy tắc cũ" của vàng đã thay đổi, dự báo sớm trở lại đỉnh cao trong 2 năm tới
Trong gần hai thập kỷ, lãi suất thực là một trong những neo quan trọng nhất của giá vàng: lãi suất thực tăng thường kéo vàng giảm, và ngược lại. Mối tương quan nghịch đó từng được xem là nguyên tắc gần như mặc định của thị trường. Nhưng bước sang năm 2026, nguyên tắc ấy đã suy yếu đến mức khó còn dùng làm la bàn.
Ngày 21/10/2026, NDB Wealth Management - công ty quản lý quỹ và tài sản thuộc khu vực tư nhân lớn nhất tại Sri Lanka công bố một báo cáo đáng chú ý: Vàng đã ngừng giao dịch dựa trên Fed.
Báo cáo chỉ ra rằng vàng vẫn duy trì được mặt bằng giá cao (quanh 4.100 USD/ounce) bất chấp những điều kiện lẽ ra phải kìm hãm nó mạnh mẽ hơn: lãi suất Mỹ cao hơn, lạm phát kéo dài và đồng USD vững vàng hơn. Vậy điều gì đã giúp vàng “kháng cự” lại áp lực từ Fed?
Phương Tây bán, phương Đông mua, bất chấp Fed
Câu trả lời nằm ở hai nhóm người mua không hề quan tâm đến từng động thái lãi suất của Fed.
Quý II/2026, ngân hàng trung ương toàn cầu mua ròng 289 tấn vàng, gấp 5 lần quý I và cao nhất từng ghi nhận cho một quý II, theo Hội đồng Vàng Thế giới (WGC).
Sang quý III, đà mua không hạ nhiệt: tháng 8 mua thêm 39 tấn, nâng tổng đã báo cáo từ đầu năm lên 170 tấn; Ba Lan dẫn đầu với 98 tấn lũy kế, tiến gần mục tiêu 700 tấn; Trung Quốc mua thêm 20 tấn, đánh dấu tháng thứ 22 liên tiếp tích lũy.
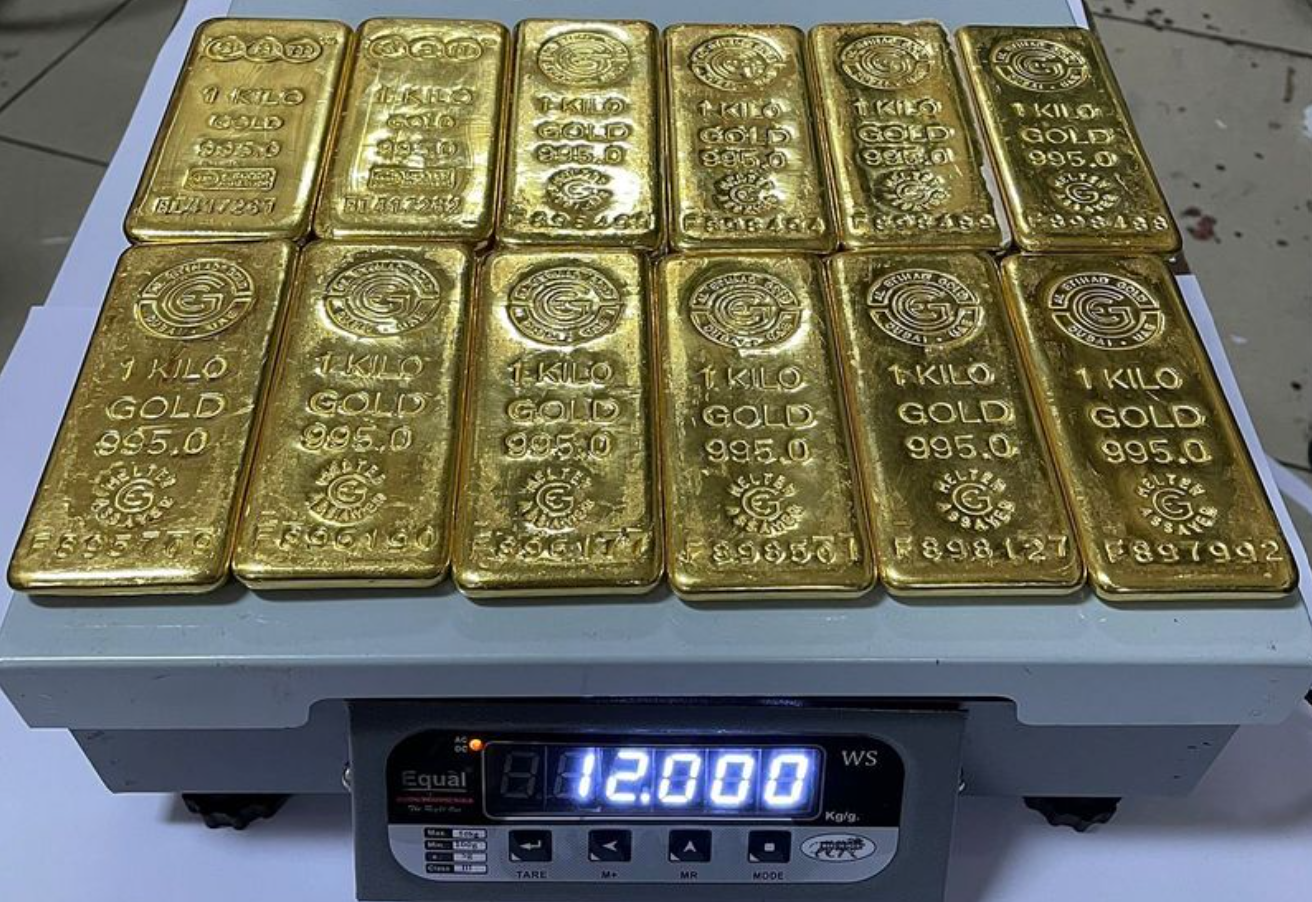
Tháng 9, Trung Quốc tăng tốc lên 21-23 tấn, là mức mua tháng lớn nhất kể từ 2023. WGC vẫn duy trì dự báo cả năm 2026 ở mức 850 tấn, gần như không đổi so với 863 tấn của năm 2025.
Động cơ của họ không phải kiếm lời ngắn hạn. NDB nhấn mạnh ngân hàng trung ương mua vàng chủ yếu để đa dạng hóa dự trữ và giảm phụ thuộc đồng USD, nên họ vẫn mua đều đặn ngay cả khi giá đã ở mức mà nhiều nhà đầu tư cá nhân cho là quá cao.
Song song đó, dòng tiền châu Á tạo ra một lực cầu hoàn toàn khác biệt. Nửa đầu năm 2026, các quỹ ETF vàng châu Á hút ròng gần 70 tấn - mức cao nhất cho một nửa đầu năm trong lịch sử. Điều đáng chú ý là ngay cả khi tháng 6 chứng kiến dòng tiền rút ra mạnh nhất từ trước đến nay của khu vực nhưng con số cả nửa đầu năm vẫn đạt kỷ lục.
Cùng lúc, các quỹ Bắc Mỹ rút ròng 60,5 tấn, mức yếu nhất kể từ 2013, phản ánh sức ép của lãi suất thực cao và USD mạnh lên nhu cầu đầu tư phương Tây.
Phương Tây bán. Phương Đông mua và lực mua từ phương Đông không phản ứng với bất kỳ tín hiệu nào của Fed.
Rạn nứt không chỉ nằm ở dòng tiền, mà ở chính cơ chế định giá
Mối quan hệ giữa vàng và lãi suất thực đã suy yếu từ năm 2022, nhưng đến 2026 thì rạn nứt trở nên không thể phủ nhận.
Trong một phân tích cuối tháng 9/2026, nền tảng tài chính Kinesis mô tả thẳng: trong suốt 2025 và 2026, vàng đã “dứt khoát phá vỡ mối quan hệ với lãi suất thực”, leo lên ngay cả khi lợi suất duy trì ở mức cao.
Lợi suất trái phiếu kho bạc Mỹ 10 năm có thời điểm tiến gần 5,3%, trong khi lợi suất thực (đại diện bởi TIPS) vẫn ở quanh 3% và vàng chỉ phản ứng một cách “tương đối mờ nhạt” với những diễn biến này.
Một giải thích đáng chú ý đến từ cách đo lường. Cựu cố vấn Ngân hàng Dự trữ Liên bang Dallas, bà Danielle DiMartino Booth lập luận rằng nếu lạm phát bị đo thấp hơn thực tế thì lãi suất thực bị đo cao hơn thực tế và “mức lợi suất thực” mà thị trường vẫn dùng để định giá vàng có thể không thực sự “thực” như người ta tưởng.
Khi niềm tin vào thước đo suy giảm, vàng - thứ không phụ thuộc vào bất kỳ lời hứa chính sách nào trở thành một neo thay thế.
Ngay cả khi nhu cầu từ ngân hàng trung ương và châu Á tiếp tục, thị trường cũng không thể nhanh chóng “bơm” thêm vàng để cân bằng. Sản lượng khai thác toàn cầu năm 2026 dự kiến chỉ tăng 2,4%, lên 3.907 tấn.
Chi phí khai thác cao hơn và chu kỳ phát triển mỏ kéo dài hàng thập kỷ khiến ngành không thể phản ứng nhanh với tín hiệu giá, ngay cả khi giá đã tăng mạnh. WGC ghi nhận triển vọng sản lượng năm 2026 của các công ty khai thác lớn “nhìn chung thận trọng, phần lớn dự báo thấp hơn năm 2025”.
Điều gì sẽ quyết định giá vàng từ đây?
NDB không đưa ra một viễn cảnh tăng giá vô điều kiện. Kịch bản cơ sở của họ với xác suất 50% là vàng dao động trong vùng 4.200-5.000 USD trong 12 đến 24 tháng tới.
Các yếu tố có thể đẩy giá xuống bao gồm hòa bình bền vững ở vùng Vịnh, lạm phát hạ nhiệt và Fed tạm dừng tăng lãi suất. Ở chiều ngược lại, lo ngại về tài chính chính phủ Mỹ và tính độc lập của Fed có thể đẩy vàng lên cao hơn nữa.
Nhưng điểm mấu chốt không nằm ở việc dự báo một con số cụ thể. Nó nằm ở chỗ: lực lượng định giá biên của vàng đã dịch chuyển.
Khi ngân hàng trung ương mua vàng vì lý do dự trữ chiến lược chứ không phải vì lãi suất và khi nhà đầu tư châu Á mua vàng vì lo ngại về tài sản và tiền tệ chứ không phải vì lợi suất trái phiếu, thì mô hình “vàng đi ngược lãi suất thực” mất đi lực giải thích.
Vàng năm 2026 không còn là một tài sản phái sinh của chính sách Fed. Nó đang trở lại với bản chất cũ: một tài sản dự trữ được định giá bởi những người mua nó để nắm giữ, không phải để giao dịch.
Fed vẫn quan trọng. Nhưng từ năm 2026, Fed không còn là người kể câu chuyện chính.
Theo Tử Huy (VietNamNet)
Bài đọc nhiều