Kinh tế
25/07/2023 13:30Từ 1/9, người mua nhà được vay ngân hàng này trả nợ cho ngân hàng khác
Thông tư 06 vừa được Ngân hàng Nhà nước ban hành và có hiệu lực từ 1/9/2023 với nhiều điều kiện để khách vay có thể tiếp cận vốn được đổi mới theo hướng thông thoáng, dễ dàng hơn.
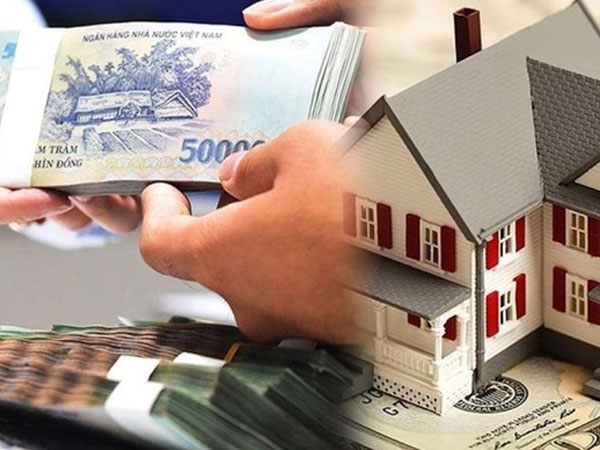
Trong hoạt động cho vay bằng phương tiện điện tử, tổ chức tín dụng được quyền xác minh thông tin khách hàng bằng phương tiện điện tử (eKYC), cơ sở dữ liệu quốc gia về dân cư, cơ sở dữ liệu căn cước công dân.
Theo đó, ngân hàng được quyền giao kết thỏa thuận cho vay dưới hình thức hợp đồng điện tử (trước đây chỉ chấp nhận hợp đồng giấy), xét duyệt cho vay bằng phương tiện điện tử… Điều này sẽ rút ngắn quy trình, thủ tục, khách hàng vay không phải đến ngân hàng.
Đối với nhu cầu vay vốn phục vụ nhu cầu đời sống tiêu dùng thiết yếu, mục đích tiêu dùng sinh hoạt của cá nhân, hộ gia đình như vay mua ô tô, mua trang thiết bị tiêu dùng... khách hàng không cần phải có phương án, dự án mà chỉ cần có thông tin về tổng nguồn vốn cần sử dụng, mục đích sử dụng vốn, thời gian sử dụng vốn, và nguồn trả nợ của khách hàng.
Riêng đối với những nhu cầu vay vốn phục vụ đời sống để mua nhà ở, xây dựng, cải tạo nhà ở; nhận chuyển nhượng quyền sử dụng đất để xây nhà ở thường có giá trị lớn… khách vẫn phải bổ sung phương án, dự án theo quy định của ngân hàng.
Đáng chú ý, ngân hàng được xem xét, quyết định cho khách hàng vay để trả nợ khoản vay tại ngân hàng khác với mục đích vay phục vụ nhu cầu đời sống như mua nhà, mua ô tô.
Theo quy định hiện hành, khách hàng chỉ được vay để trả nợ khoản vay tại nhà băng khác đối với khoản vay phục vụ sản xuất kinh doanh, không áp dụng đối với khoản vay phục vụ nhu cầu đời sống.
Việc mở rộng quy định áp dụng đối với cả khoản vay phục vụ hoạt động kinh doanh và nhu cầu đời sống sẽ tạo điều kiện cho khách hàng tiếp cận thêm các vốn tín dụng ngân hàng, có thêm cơ hội lựa chọn dịch vụ và tiện ích tốt hơn tại các ngân hàng khác.
Đơn cử như trường hợp một khách hàng cá nhân đang có dư nợ của khoản vay mua nhà tại một ngân hàng A. Tuy nhiên, khách hàng nhận thấy tại ngân hàng B, cùng khoản vay mua nhà như vậy mà lãi suất cho vay thấp hơn so với ngân hàng A; đồng thời nếu khách hàng vay vốn sẽ được hưởng thêm ưu đãi đối với một số các dịch vụ khác tại ngân hàng B.
Với quy định này, khách hàng hoàn toàn có thể đến ngân hàng B đề xuất nhu cầu vay vốn để trả nợ trước hạn cho khoản vay mua nhà mà khách hàng đang vay tại ngân hàng A. Như vậy, khách hàng dễ dàng tiếp cận khoản vay mới với mức chi phí thấp hơn, được tiếp cận và sử dụng thêm các dịch vụ mới.
Trước ý kiến lo lắng Thông tư 06 sẽ siết chặt thêm điều kiện vay, Ngân hàng Nhà nước khẳng định chỉ áp dụng theo Luật Các tổ chức tín dụng hiện hành.
Ngân hàng Nhà nước lý giải, trong hoạt động cấp tín dụng, việc áp dụng hoặc không áp dụng biện pháp bảo đảm là do ngân hàng và khách hàng thỏa thuận.
Thực tế thời gian qua, ngân hàng đã và đang thực hiện nhiều biện pháp bảo đảm tiền vay với nhiều loại hình tài sản khác nhau, như ô tô, tài sản hình thành trong tương lai, hàng hóa luân chuyển, quyền đòi nợ... hoặc cho vay không có tài sản bảo đảm. Điều này được ngân hàng đánh giá dựa trên phương án, dự án sản xuất kinh doanh hiệu quả, khả năng tài chính để hoàn trả nợ vay đầy đủ, đúng hạn cả gốc và lãi.
Tài sản thế chấp chỉ là một trong các điều kiện quan trọng nhưng không phải là điều kiện hàng đầu, cũng như không phải là điều kiện bắt buộc theo quy định của pháp luật trong việc bảo đảm hoàn trả cho khoản vay, nâng cao trách nhiệm của khách hàng đối với việc trả nợ ngân hàng.
Theo Ngọc Mai (Tiền Phong)
Bài đọc nhiều