Pháp luật
14/05/2020 15:32Vì sao không dễ trục lợi 18 tỷ bảo hiểm trong vụ bí thư xã giết cháu vợ để 'thế mạng'?
Những năm gần đây, hành vi trục lợi bảo hiểm đang diễn biến rất phức tạp ở hầu hết các loại hình với phương thức, thủ đoạn của các đối tượng ngày càng tinh vi. Đây là một thực trạng nhức nhối, gây thiệt hại nghiêm trọng cho doanh nghiệp bảo hiểm, người tham gia bảo hiểm chân chính và toàn xã hội.
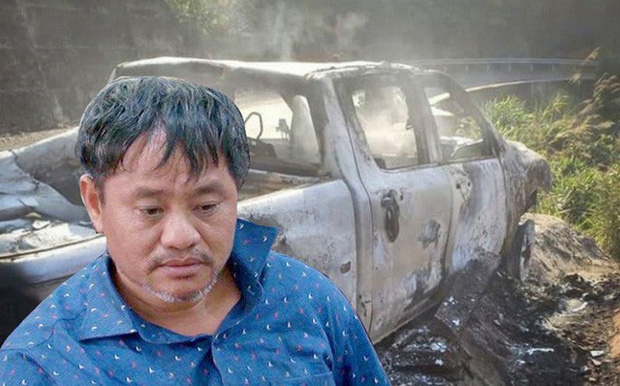
Mới đây, vụ án Đỗ Văn Minh (49 tuổi, Bí thư Đảng ủy xã Liên Hà, huyện Lâm Hà, tỉnh Lâm Đồng) lên kế hoạch giết hại người cháu vợ, đốt xác nhằm thế thân với mục đích trục lợi 18 tỷ đồng tiền bảo hiểm đã gây rúng động dư luận
Liên quan tới vấn đề trên, trao đổi với PV Báo Gia đình & Xã hội, chuyên gia pháp lý Nguyễn Gia Hải bày tỏ quan điểm: Hành vi trục lợi bảo hiểm phổ biến nhất xảy ra ở trường hợp gói bảo hiểm phi nhân thọ cho tài sản (xe cơ giới, tàu thuyền, nhà xưởng…vv). Để trục lợi, các đối tượng có ý đồ xấu thường tự hủy hoại tài sản bằng nhiều cách khác nhau. Sẽ càng nguy hiểm hơn, nếu hành vi này được nghiên cứu, chuẩn bị kỹ lưỡng và thực hiện với quy mô lớn, gây nhiều khó khăn cho công tác điều tra của cơ quan chức năng khi tổn thất xảy ra.
Xét trong vụ việc cụ thể nói trên, hành vi giết người rồi thế mạng mình nhằm trục lợi tiền bảo hiểm của đối tượng Đỗ Văn Minh quả thực là vô cùng tàn nhẫn, xảo quyệt và "có một không hai".
Tuy nhiên, đối tượng này không nhận thức được một điều, việc chi trả bảo hiểm đối với mảng nhân thọ, đặc biệt liên quan tới chuyện tử vong được quy định, kiểm soát hết sức chặt chẽ. Theo quy trình, khi nhận được yêu cầu giải quyết quyền lợi bảo hiểm, nhân viên đặc trách sẽ đi điều tra nguyên nhân tử vong nhằm tìm ra sự thật với nguyên tắc "trọng chứng hơn trọng cung". Việc điều tra này độc lập với cơ quan điều tra. Sau đó họ gặp cơ quan điều tra để lấy hồ sơ nhằm đối chiếu.
Mục đích điều tra của nhân viên đặc trách phía doanh nghiệp không phải để từ chối bồi thường bảo hiểm, mà để đảm bảo chi trả đúng và công bằng. Để được bồi thường với trường hợp tử vong do bệnh hoặc tai nạn, phía khách hàng (hoặc người được ủy quyền) phải nộp giấy chứng tử, hồ sơ tai nạn do cơ quan điều tra cấp, các giấy tờ khác như tóm tắt bệnh án cấp cứu tai nạn, các xét nghiệm nếu có cấp cứu tai nạn…vv. Doanh nghiệp bảo hiểm cũng liên kết với các bệnh viện để truy hồ sơ bệnh án của người được bảo hiểm bị tai nạn hoặc tử vong.
Trong khi đó luật sư Nguyễn Thu Anh (Đoàn luật sư Hà Nội) cho biết: Trong nỗ lực nhằm ngăn chặn tình trạng gian lận, trục lợi trong việc mua bảo hiểm, hiện pháp luật đã có những chế tài cụ thể để xử lý đối với hành vi trên. Cụ thể, đối với hành vi trục lợi bảo hiểm từ 20 triệu đồng trở lên sẽ bị truy cứu trách nhiệm hình sự, với mức hình phạt cao nhất lên đến 7 năm tù (Điều 213 Bộ luật Hình sự 2015, sửa đổi, bổ sung năm 2017 quy định về tội gian lận trong kinh doanh bảo hiểm).
Bên cạnh đó, theo Khoản 10, Điều 3, Luật Kinh doanh bảo hiểm 2000, thì sự kiện bảo hiểm là sự kiện khách quan do các bên thỏa thuận hoặc pháp luật quy định mà khi sự kiện đó xảy ra thì doanh nghiệp bảo hiểm phải trả tiền bảo hiểm cho người thụ hưởng hoặc bồi thường cho người được bảo hiểm.
Trong vụ án trên, trường hợp cố tình đốt xe, đốt xác người mang tính chủ quan không phải là sự kiện khách quan và sẽ không thuộc đối tượng của kinh doanh bảo hiểm.
Ngoài ra, tại Điều 39, luật Kinh doanh bảo hiểm 2000 cũng quy định 3 trường hợp doanh nghiệp bảo hiểm không phải trả bảo hiểm, bao gồm: Người được bảo hiểm chết do tự tử trong thời hạn hai năm, kể từ ngày nộp khoản phí bảo hiểm đầu tiên hoặc kể từ ngày hợp đồng bảo hiểm tiếp tục có hiệu lực; người được bảo hiểm chết hoặc bị thương tật vĩnh viễn do lỗi cố ý của bên mua bảo hiểm hoặc lỗi cố ý của người thụ hưởng; người được bảo hiểm chết do bị thi hành án tử hình.
Theo Chi Lê (Giadinh.net.vn)
Bài đọc nhiều