



Xã hội
26/06/2025 13:53Tội Trốn thuế và Vi phạm quy định về kế toán khác nhau thế nào?

Chị Nguyễn Thị Oanh (30 tuổi, nhân viên kế toán tại 1 công ty ở Hà Nội) hỏi: Mục đích cuối cùng của việc vi phạm quy định kế toán thường là để trốn thuế.
Vậy tại sao có những vụ việc doanh nghiệp bỏ ngoài sổ sách, che giấu doanh thu rõ ràng để không phải nộp thuế, nhưng lại không bị xử lý về tội Trốn thuế, mà lại bị khép vào tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng?
Phân biệt rõ 2 tội danh này về bản chất và hình phạt ra sao?
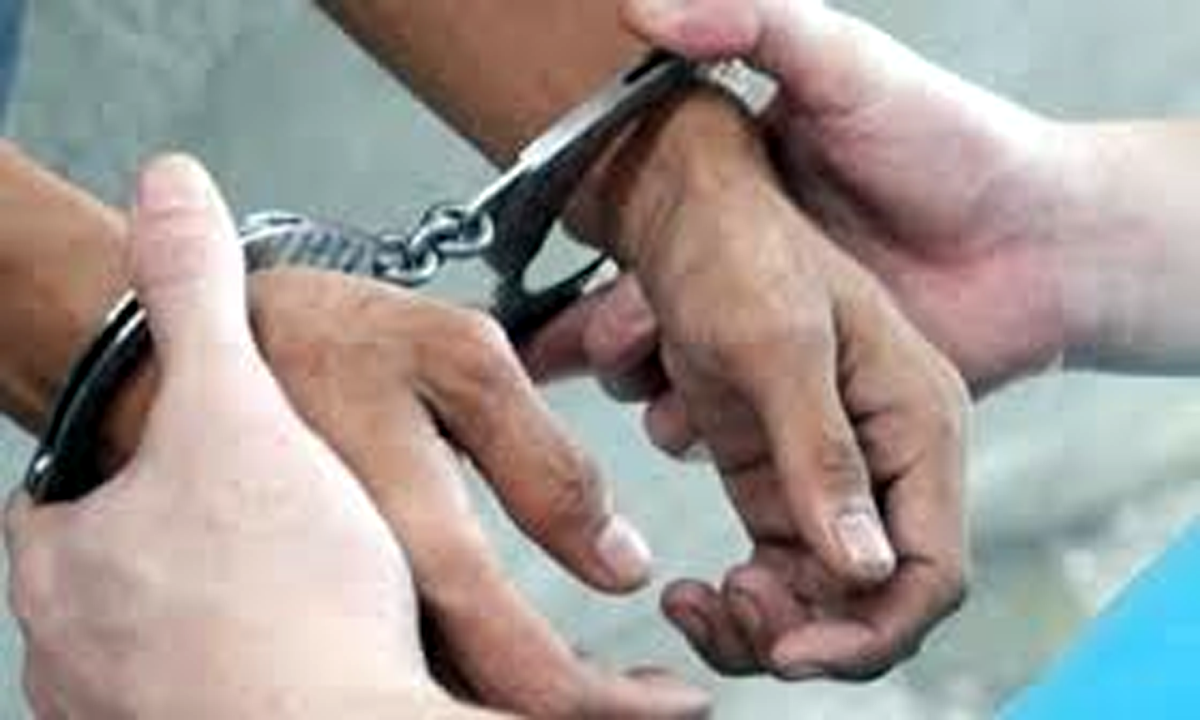
Luật sư Trương Ngọc Liêu (Công ty Luật Trương Anh Tú) trả lời: Đây là một câu hỏi rất thực tế và thường gặp trong công tác kế toán thuế của doanh nghiệp. Tội Trốn thuế (Điều 200) và tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng (Điều 221) đều là những tội xâm phạm trật tự quản lý kinh tế.
Tuy cùng nằm trong một chương và đều liên quan đến hoạt động tài chính – kế toán, nhưng đây là hai tội danh hoàn toàn độc lập, với chủ thể, hành vi và căn cứ định tội khác nhau.
Tội Trốn thuế: Chủ thể là bất kỳ cá nhân nào, không phân biệt chức vụ, quyền hạn. Tội Vi phạm quy định về kế toán: Chỉ áp dụng với người có chức vụ, quyền hạn – tức là những người được giao thực hiện nhiệm vụ quản lý, điều hành công vụ hoặc nghiệp vụ kế toán, có thể hưởng lương hoặc không, được bổ nhiệm, bầu cử hay ký hợp đồng lao động.
Khác nhau về hành vi cấu thành tội phạm
Tội Trốn thuế bao gồm 9 nhóm hành vi, tập trung vào các hành động che giấu, gian lận để không thực hiện nghĩa vụ thuế như: Không nộp hồ sơ đăng ký thuế, hồ sơ khai thuế; Không ghi chép các khoản thu vào sổ sách kế toán; Không xuất hóa đơn hoặc ghi sai giá trị giao dịch; Sử dụng hóa đơn, chứng từ không hợp pháp nhằm làm giảm số thuế phải nộp; Khai sai về hàng hóa xuất nhập khẩu, sử dụng sai mục đích hàng hóa được miễn/không chịu thuế...
Mục đích chung của các hành vi này là để trốn tránh nghĩa vụ nộp thuế, và số tiền thuế bị trốn chính là căn cứ quan trọng để định tội và định khung hình phạt.
Tội Vi phạm quy định về kế toán có phạm vi hẹp hơn, chỉ gồm 5 nhóm hành vi chính, chủ yếu liên quan đến sai phạm trong quản lý sổ sách, tài liệu kế toán như: Giả mạo, tẩy xóa, khai man tài liệu kế toán; Dụ dỗ hoặc ép buộc người khác cung cấp số liệu sai sự thật; Để ngoài sổ kế toán các tài sản có liên quan; Cố tình hủy, làm hỏng tài liệu kế toán trước thời hạn lưu trữ; Lập 2 hệ thống sổ sách để giấu tài sản, nguồn vốn của đơn vị.
Điểm khác biệt cốt lõi là: Yếu tố thiệt hại (ví dụ như thiệt hại về tài sản, hậu quả nghiêm trọng cho doanh nghiệp hoặc Nhà nước) mới là căn cứ định tội, chứ không phải số tiền thuế bị thất thoát như trong tội Trốn thuế.
Theo Điều 9 Bộ luật Hình sự: Tội Trốn thuế là tội nghiêm trọng, có mức hình phạt cao nhất lên đến 7 năm tù (khoản 3, Điều 200). Tội Vi phạm quy định về kế toán gây hậu quả nghiêm trọng lại được xếp vào nhóm tội đặc biệt nghiêm trọng, với mức hình phạt lên tới 20 năm tù (khoản 3, Điều 221).
Vì sao nhiều vụ không xử lý tội trốn thuế mà lại xử lý tội về kế toán?
Điều này có thể đến từ chứng cứ và mục đích hành vi. Trong một số trường hợp, hành vi bỏ ngoài sổ sách hoặc lập 2 hệ thống sổ không nhằm trốn thuế, mà vì những mục đích khác như biển thủ tài sản, trốn trách nhiệm quản lý hoặc gây khó khăn trong kiểm toán.
Nếu không chứng minh được động cơ trốn thuế, cơ quan điều tra có thể chỉ khép vào tội vi phạm quy định về kế toán nếu hành vi gây hậu quả nghiêm trọng.
Mặc dù 2 tội danh này có thể xuất hiện trong cùng 1 vụ án, nhưng chúng không thể đánh đồng. Việc xác định tội danh phụ thuộc vào bản chất hành vi, mục đích thực hiện, chủ thể phạm tội và hậu quả gây ra.
Lời khuyên cho kế toán viên và doanh nghiệp: Cần phân biệt rõ ranh giới giữa các hành vi vi phạm để tránh rủi ro pháp lý, đồng thời nâng cao ý thức tuân thủ pháp luật trong cả hoạt động thuế và kế toán.
Theo Tiến Dũng (VietNamNet)


Bài đọc nhiều