Đời sống
13/04/2026 14:17Thu nhập 30 triệu vẫn hết tiền: 5 khoản chi quen thuộc nhiều gia đình Hà Nội mắc phải

Những khoản chi nhỏ lặp lại đang “bào mòn” ngân sách
Tại Hà Nội, nhiều gia đình có mức thu nhập khoảng 30 triệu đồng mỗi tháng nhưng vẫn thường xuyên rơi vào tình trạng “cuối tháng hết tiền”. Điều đáng chú ý là nguyên nhân không đến từ các khoản chi lớn hay xa xỉ, mà chủ yếu nằm ở những chi tiêu nhỏ, diễn ra đều đặn và dễ bị bỏ qua.
Các khoản chi này gắn liền với sinh hoạt hằng ngày, khó cắt giảm hoàn toàn nhưng lại tích lũy theo thời gian, tạo áp lực đáng kể lên ngân sách gia đình.
Trong đó, chi phí ăn uống bên ngoài là một ví dụ điển hình. Với mức 30.000–40.000 đồng cho một bữa sáng mỗi người, một gia đình 3–4 người có thể chi khoảng 3–4 triệu đồng mỗi tháng nếu duy trì thói quen này mỗi ngày.
Không chỉ bữa sáng, các khoản như ăn trưa văn phòng, cà phê, trà sữa hay ăn tối cuối tuần cũng làm tăng tổng chi. Việc đặt đồ ăn qua ứng dụng còn khiến chi phí tăng thêm khoảng 20–30% do phí giao hàng và các món phát sinh. Đây thường là khoản chi lớn nhưng khó nhận diện trong tổng ngân sách.
Chi phí thiết yếu chiếm tỷ trọng lớn trong thu nhập
Bên cạnh ăn uống, giáo dục là một trong những khoản chi đáng kể của nhiều gia đình. Các lớp học thêm, ngoại ngữ hay năng khiếu như vẽ, piano, bơi lội thường có mức từ 500.000 đến 2 triệu đồng mỗi tháng cho mỗi lớp.
Nếu một trẻ tham gia 2–3 lớp cùng lúc, chi phí có thể lên tới vài triệu đồng mỗi tháng. Ngoài học phí, còn phát sinh thêm sách tham khảo, đồng phục, dụng cụ học tập và hoạt động ngoại khóa. Với gia đình có hai con, khoản chi này chiếm tỷ trọng đáng kể trong tổng thu nhập.
Chi phí nhà ở cũng là gánh nặng cố định khó thay đổi. Với các gia đình thuê nhà, căn hộ 2 phòng ngủ tại Hà Nội có giá dao động từ 7 đến 12 triệu đồng mỗi tháng tùy khu vực.
Ngay cả khi đã sở hữu nhà, các chi phí như điện, nước, internet, phí dịch vụ, gửi xe và sửa chữa nhỏ vẫn phát sinh đều đặn. Theo nhiều gia đình chia sẻ, tổng chi phí nhà ở có thể chiếm khoảng 30–40% thu nhập hàng tháng, tạo áp lực lớn nếu thu nhập không tăng tương ứng. Khoản chi này khiến ngân sách gia đình khó có dư địa điều chỉnh.
Những khoản chi “nhỏ lẻ” nhưng cộng dồn thành đáng kể
Một nguyên nhân phổ biến khác khiến ngân sách gia đình bị “hao hụt không tiếng động” là thói quen mua sắm tiện tay. Các sản phẩm như quần áo giảm giá, mỹ phẩm, đồ gia dụng nhỏ hay đồ trang trí thường có giá trị không lớn, nên dễ phát sinh chi tiêu mà không được cân nhắc kỹ.
Tuy nhiên, khi lặp lại thường xuyên, các khoản này có thể cộng dồn lên tới vài triệu đồng mỗi tháng, đặc biệt trong bối cảnh các chương trình khuyến mãi và miễn phí vận chuyển ngày càng phổ biến.
Bên cạnh đó, chi phí di chuyển cũng là khoản dễ bị xem nhẹ. Tiền xăng, gửi xe, phí cầu đường và bảo dưỡng phương tiện có thể dao động từ 1 đến 3 triệu đồng mỗi tháng tùy nhu cầu sử dụng.
Ngoài ra, việc sử dụng taxi hoặc xe công nghệ trong những tình huống phát sinh như thời tiết xấu hoặc tắc đường cũng làm tăng tổng chi phí. Do được chia nhỏ theo từng lần thanh toán, khoản chi này thường khó được kiểm soát đầy đủ. Những chi phí nhỏ nhưng lặp lại liên tục là nguyên nhân khiến tổng ngân sách vượt dự kiến.
Khi chi tiêu không được theo dõi, thu nhập dễ bị “chia nhỏ” vô hình
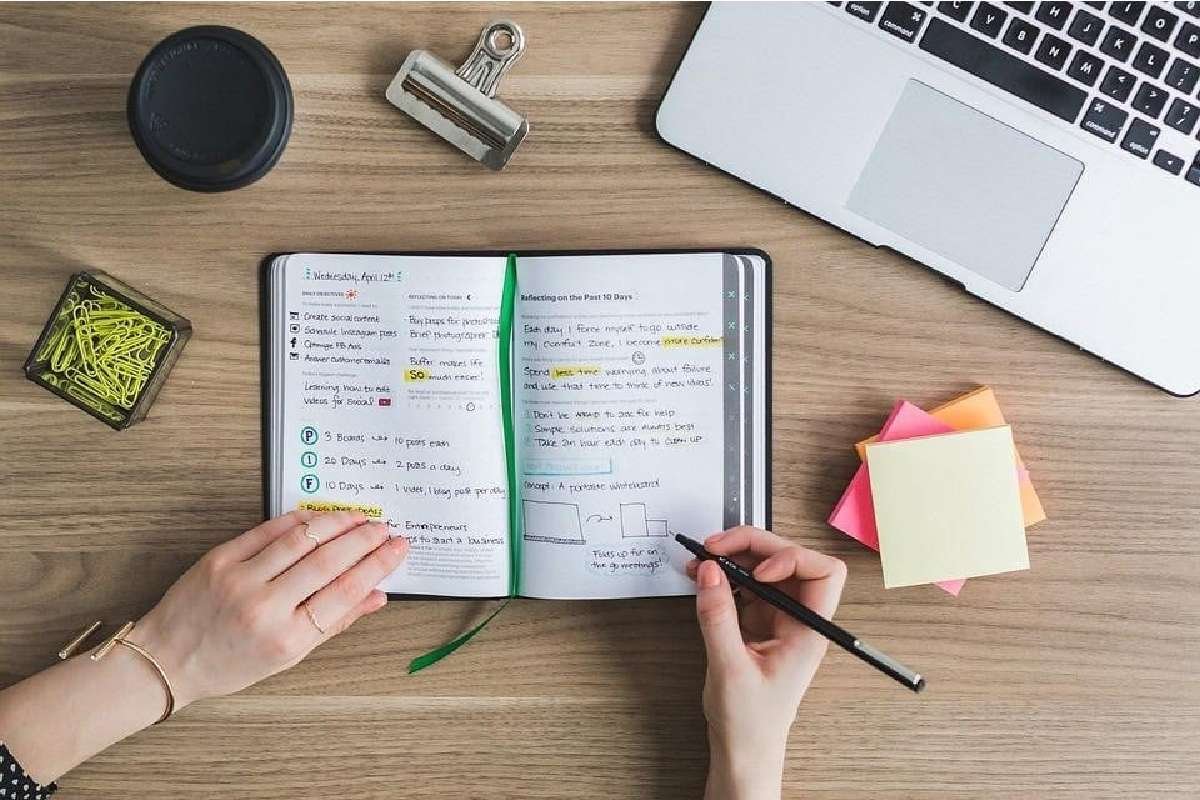
Điểm chung của các nhóm chi tiêu trên là đều xuất phát từ nhu cầu thực tế, khó loại bỏ hoàn toàn trong đời sống hằng ngày. Tuy nhiên, nếu không có kế hoạch theo dõi và phân bổ rõ ràng, các khoản chi nhỏ có thể cộng dồn và tạo áp lực lớn lên tài chính gia đình.
Nhiều gia đình chỉ nhận ra vấn đề khi bắt đầu ghi chép chi tiêu hoặc phân loại ngân sách theo từng nhóm. Khi đó, việc điều chỉnh hành vi chi tiêu trở nên rõ ràng và khả thi hơn.
Thay vì cắt giảm mạnh, những thay đổi nhỏ như giảm tần suất ăn ngoài, cân nhắc trước khi mua sắm hoặc lập kế hoạch học tập hợp lý cho con có thể giúp ngân sách ổn định hơn.
Trong bối cảnh chi phí sinh hoạt ngày càng tăng, việc hiểu rõ dòng tiền đang đi đâu trở thành yếu tố quan trọng để duy trì cân bằng tài chính. Nếu không kiểm soát, những khoản chi nhỏ hoàn toàn có thể khiến thu nhập 30 triệu đồng mỗi tháng vẫn rơi vào tình trạng “thiếu trước hụt sau”.
Bài đọc nhiều