
Kinh tế
20/07/2021 15:28Bỏ 55 triệu/năm mua bảo hiểm, thiệt đau vì theo không nổi, bỏ không xong
Vợ chồng chị Hạnh ở Hà Đông, Hà Nội làm quản lý trong một xưởng may công nghiệp. Anh Lương - chồng chị - là thợ sửa ống nước. Tổng thu nhập của hai vợ chồng chị là 25 triệu đồng/tháng, anh chị đã có bé trai 5 tuổi.
Chị Hạnh kể, trước đây, vợ chồng chị chỉ dùng bảo hiểm y tế thông thường, không nghĩ gì tới mua bảo hiểm nhân thọ. Cho tới khi bố chồng chị mắc bệnh hiểm nghèo, ông phải nằm điều trị trong viện một thời gian dài, tiền viện phí, giường nằm rất tốn kém dù đã được bảo hiểm y tế gánh đỡ khá nhiều nhưng kinh tế gia đình chị vẫn lao đao. Từ khi ấy, chị bắt đầu hình thành suy nghĩ tham gian bảo hiểm nhân thọ đề phòng lúc vợ chồng con cái ốm đau.
“Tuy mỗi tháng, vợ chồng mình đều dành ra được 10 triệu tích lũy nhưng tính ra chỉ một lần đi viện là hết sạch. Vậy nên, sau nhiều ngày tìm hiểu, mình cùng chồng quyết định mua 3 hợp đồng bảo hiểm nhân thọ cho hai vợ chồng và con. Hợp đồng của hai vợ chồng mình, mỗi cái trị giá hơn 15 triệu đồng; hợp đồng của con trai mình trị giá 24 triệu".
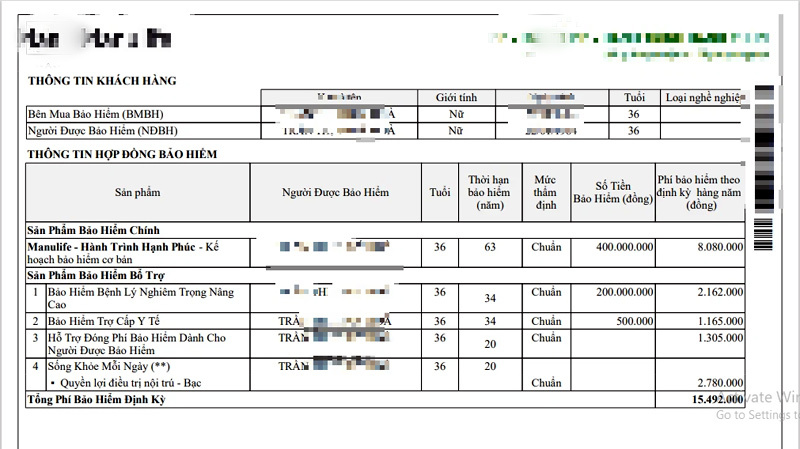
Sở dĩ, mình mua hợp đồng cho con trai giá trị lớn hơn vì coi như đó là một khoản tích lũy đầu tư tương lai cho con sau này. Tính ra một năm, mình đầu tư vào bảo hiểm 55 triệu tương đương 4,6 triệu đồng/tháng”, chị Hạnh chia sẻ.
Vợ chồng chị phải cân nhắc rất nhiều về tài chính nếu mua bảo hiểm sẽ phải cân đối lại.
“Ba năm đầu, sức khỏe cả nhà đều ổn, không xảy ra sự kiện bảo hiểm nên cứ tới hạn đóng phí là mình chuyển tiền. Tuy nhiên, sang năm thứ 4, con mình bị bỏng khá nặng. Ban đầu nghe người quen mách, mình đắp thuốc lá cho con nhưng không đỡ, sau phải nhập viện điều trị nửa tháng.
Bất ngờ, bên bảo hiểm từ chối không thanh toán với lý do gia đình đã điều trị bằng phương pháp khác, không cho con vào viện ngay từ đầu để đánh giá độ bỏng nên theo điều khoản hợp đồng, bên phía công ty bảo hiểm sẽ không chi trả bất cứ một khoản chi phí điều trị nào. Vậy mà khi lúc mua bảo hiểm, tư vấn viên không hề nói rõ điều này”.
Đen đủi thay, đại lý bán bảo hiểm cho vợ chồng chị Hạnh đã nghỉ việc. 3 hợp đồng của chị trở thành "hợp đồng mồ côi". Về sau, phía công ty bảo hiểm cũng bố trí đại lý khác quản lý, nhưng tư vấn viên đó không nhiệt tình theo sát để chăm sóc hợp đồng.
Đặc biệt, tháng 1/2020, chồng chị Hạnh bất ngờ phát hiện bị bệnh tim di truyền. Theo điều lệ hợp đồng, bệnh bẩm sinh có yếu tố di truyền sẽ không được phía công ty bảo hiểm bảo vệ nên mỗi lần anh nhập viện, chị đều phải lo một khoản viện phí rất lớn khiến kinh tế trở nên khó khăn. Trong khi chị vẫn phải lo đóng phí duy trì hợp đồng. Từ đó, hợp đồng bảo hiểm bỗng trở thành gánh nặng tài chính với gia đình.
Vì hai sự việc trên, chị Hạnh muốn dừng hợp đồng. Tính ra, vợ chồng chị đã đóng phí 4 năm với tổng phí 220 triệu. Song theo quy định, nếu anh chị tất toán hợp đồng vào thời điểm này, số tiền nhận lại chưa đầy 50 triệu. Còn nếu để hết 20 năm theo đúng hợp đồng, số tiền nhận lại sẽ là hơn 1 tỷ đồng trên cả 3 hợp đồng.
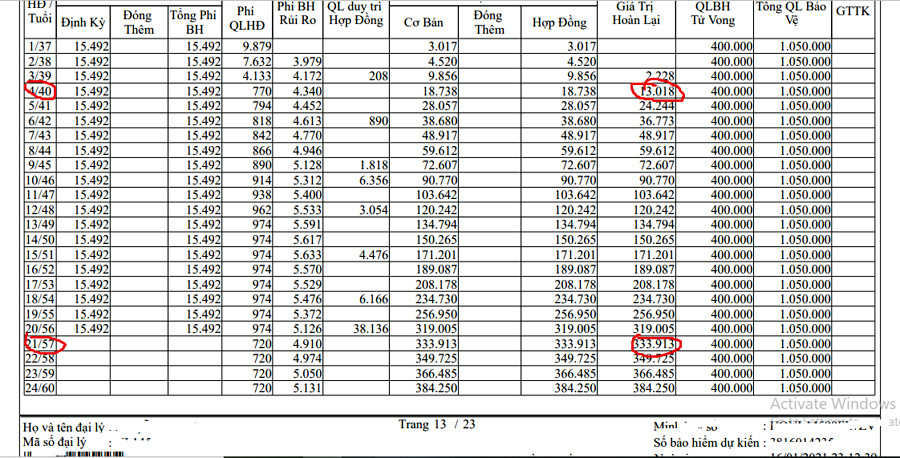
Nếu theo đủ 20 năm, số tiền nhận lại trên hợp đồng của chị Hạnh là 333.9 triệu đồng. Nhưng nếu anh chị dừng hợp đồng ở năm thứ 4, giá trị hoàn lại sẽ chỉ được 13.018 triệu đồng
Bản thân chị Hạnh muốn tất toán hợp đồng bởi so sánh giữa khoản tiền đầu tư và giá trị nhận lại trong 4 năm đóng, chị không thấy thỏa đáng nên chấp nhận lỗ để lấy tiền về. Tuy nhiên, chồng chị lại không đồng ý. Anh vẫn muốn theo hết thời hạn hợp đồng vì không muốn mất phí đóng suốt 4 năm qua. Vợ chồng chị Hạnh vẫn chưa đi tới quyết định cuối cùng nên không khí gia đình lúc nào cũng căng thẳng.
Chuyên gia tư vấn tài chính và các tư vấn viên lâu năm trong nghề tư vấn:
Khi tham gia mua bảo hiểm nhân thọ, nên cân nhắc thật kỹ mức phí tham gia. Bởi mua bảo hiểm là xác định chạy đường dài, nếu chỉ tham gia vài ba năm thì không nên theo bởi phí không hoàn lại của những năm đầu luôn rất cao, trong khi phí hoàn lại hầu như không đáng kể. Do đó, tham gia vài năm đã bỏ dở hợp đồng, bên mua bảo hiểm sẽ rất thiệt.
Về tài chính, cần cân nhắc tài chính bản thân cũng như gia đình sao cho cân đối. Mua bảo hiểm là để đề phòng rủi ro xảy ra. Chỉ nên đầu tư khoảng 10-15% thu nhập, không nên đầu tư quá nhiều tránh ảnh hưởng tới tài chính gia đình cũng như vô tình để bảo hiểm trở thành gánh nặng kinh tế.
Đặc biệt, khi không may xảy ra tai nạn (được gọi là sự kiện bảo hiểm), người mua bảo hiểm nên gọi ngay cho tư vấn viên phụ trách hợp đồng bảo hiểm của mình để được chỉ dẫn cụ thể, tránh để xảy ra việc đáng tiếc như trường hợp của em bé nhà chị Hạnh.
Với trường hợp chồng chị Hạnh, điều khoản bảo hiểm nhân thọ quy định rõ không bảo vệ những bệnh lý bẩm sinh hay di truyền, nên chồng chị không được bảo hiểm chi trả viện phí cũng như chi phí điều trị bệnh. Tuy nhiên, anh chị cần cân nhắc, không nên bỏ dở hợp đồng, rút tiền bảo hiểm thời điểm này. Thứ nhất, anh chị mới tham gia được 4 năm, phí hoàn lại không đáng kể. Thứ hai, ngoài bệnh tim di truyền không được bảo vệ thì những bệnh lý khác của anh vẫn được bảo hiểm bảo vệ.
Chưa kể, các công ty bảo hiểm hiện rất linh hoạt trong việc hỗ trợ khách hàng đóng phí, như gia hạn thời gian đóng phí cho khách hàng trong khoảng thời gian nhất định mà khách hàng vẫn được giữ nguyên quyền lợi. Nếu khó khăn tài chính, vợ chồng chị Hạnh có thể xin gia hạn đóng phí mà không bị tính lãi nợ phí.
Ngoài ra, khi tham gia bảo hiểm nhân thọ, nên tìm tới những tư vấn viên chuyên nghiệp, có tâm, có kinh nghiệm lâu năm trong nghề để có thể theo sát, chăm sóc hợp đồng thường xuyên. Tuyệt đối không nên mua bảo hiểm vì cả nể người quen. Cần tìm hiểu thật kỹ về bảo hiểm nhân thọ trước khi quyết định mua hợp đồng.
Theo Thu Giang (VietNamNet)
Bài đọc nhiều