Kinh tế
22/03/2026 08:09Cú sốc lãi suất thả nổi: Người mua nhà "ngộp thở" vì chi phí trả nợ tăng thêm cả chục triệu mỗi tháng
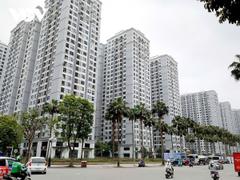
Theo ghi nhận mới nhất từ thị trường, làn sóng tăng lãi suất thả nổi đang quét qua các khoản vay mua nhà, đẩy chi phí lãi vay lên mức 12-14%/năm, khiến kế hoạch tài chính của nhiều gia đình bị đảo lộn hoàn toàn.
Áp lực đè nặng khi hết thời gian ưu đãi
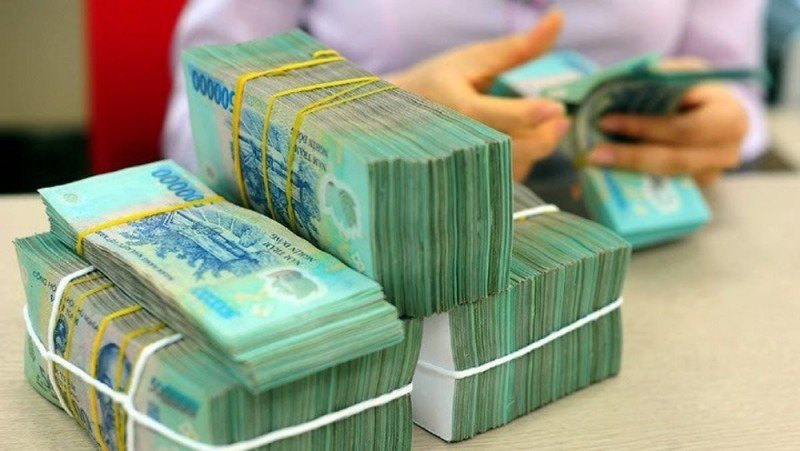
Số liệu khảo sát từ Hội Môi giới Bất động sản Việt Nam (VARS) cho thấy, từ cuối tháng 10/2025, mặt bằng lãi suất cho vay mua nhà đã có sự chuyển dịch mạnh mẽ. Đáng chú ý, nhiều khách hàng từng tiếp cận các gói vay ưu đãi chỉ 5-6%/năm trước đây nay đang phải đối mặt với mức lãi suất mới cao gấp đôi khi bước vào giai đoạn thả nổi. Tại nhóm ngân hàng quốc doanh (Big 4), lãi suất hiện dao động quanh mức 10%/năm, tăng khoảng 3% so với cùng kỳ năm ngoái. Trong khi đó, các ngân hàng thương mại cổ phần và nhóm ngân hàng quy mô nhỏ ghi nhận mức lãi suất vọt lên tới 12-15%/năm.
Sự thay đổi này đã tạo ra những cú sốc thực sự về dòng tiền. Trường hợp của chị Nguyễn Huyền (Hà Nội) là một ví dụ điển hình khi khoản vay 3 tỷ đồng của chị vừa bị điều chỉnh tăng thêm 4% lãi suất. Hệ quả là mỗi tháng chị phải gánh thêm khoảng 10 triệu đồng tiền lãi phát sinh, nâng tổng số tiền gốc và lãi phải trả hàng tháng từ 30 triệu lên gần 40 triệu đồng. Đây là một gánh nặng tài chính không nhỏ đối với bất kỳ hộ gia đình nào trong bối cảnh kinh tế hiện tại.
"Bài kiểm tra" cho nhà đầu tư dùng đòn bẩy
Không chỉ các khoản vay cũ, lãi suất cho các khoản vay mới cũng đang tăng nhanh hơn dự kiến. Các chuyên gia bất động sản cho biết, những gói ưu đãi dài hạn trên 24 tháng gần như đã biến mất, thay vào đó là các kỳ cố định ngắn hạn với lãi suất lên tới 10-14%/năm. Điều này giáng một đòn mạnh vào nhóm nhà đầu tư có chiến lược "lướt sóng" hoặc nắm giữ tài sản dựa trên chi phí vốn thấp. Khi không kịp "thoát hàng" trước khi lãi suất thả nổi ập đến, nhiều nhà đầu tư buộc phải giảm giá bán tài sản để thu hồi vốn nhằm tránh rơi vào nhóm nợ xấu.
Tuy nhiên, dưới góc nhìn của các chuyên gia kinh tế, việc lãi suất tăng không hoàn toàn mang màu sắc tiêu cực. Ông Nguyễn Quang Huy, CEO Khoa Tài chính - Ngân hàng (Đại học Nguyễn Trãi), nhận định đây là một cơ chế điều tiết cần thiết để hạn chế tình trạng đầu cơ ngắn hạn và đưa thị trường về trạng thái phát triển bền vững hơn. VARS cũng đồng tình khi cho rằng đây là "bài kiểm tra sức chịu đựng" và là quá trình sàng lọc tự nhiên đối với các mô hình đầu tư phụ thuộc quá nhiều vào vốn vay.
Lời khuyên quản trị rủi ro cho người mua nhà
Dự báo về tương lai, thị trường có thể đối mặt với rủi ro rõ rệt hơn vào giai đoạn 2027-2028, khi nhóm khách hàng mua nhà năm 2025 đồng loạt hết thời gian ưu đãi lãi suất và ân hạn nợ gốc. Nếu thu nhập không tăng trưởng kịp với đà tăng của chi phí vốn, áp lực tài chính sẽ trở nên cực kỳ căng thẳng.
Để ứng phó với tình hình này, các chuyên gia khuyến nghị người mua nhà cần đặc biệt chú trọng đến khả năng quản trị tài chính cá nhân. Nguyên tắc cốt lõi là tổng nghĩa vụ trả nợ hàng tháng chỉ nên nằm trong khoảng 30-40% tổng thu nhập. Bên cạnh đó, người vay nên ưu tiên lựa chọn các kỳ hạn cố định dài nhất có thể để giảm thiểu biến động, đồng thời luôn duy trì một quỹ dự phòng khẩn cấp đủ để chi trả nợ vay trong ít nhất 6-12 tháng nhằm phòng ngừa trường hợp thu nhập bị gián đoạn bất ngờ.



Bài đọc nhiều