Kinh tế
06/12/2025 13:33Hộ kinh doanh kê khai thuế thế nào?
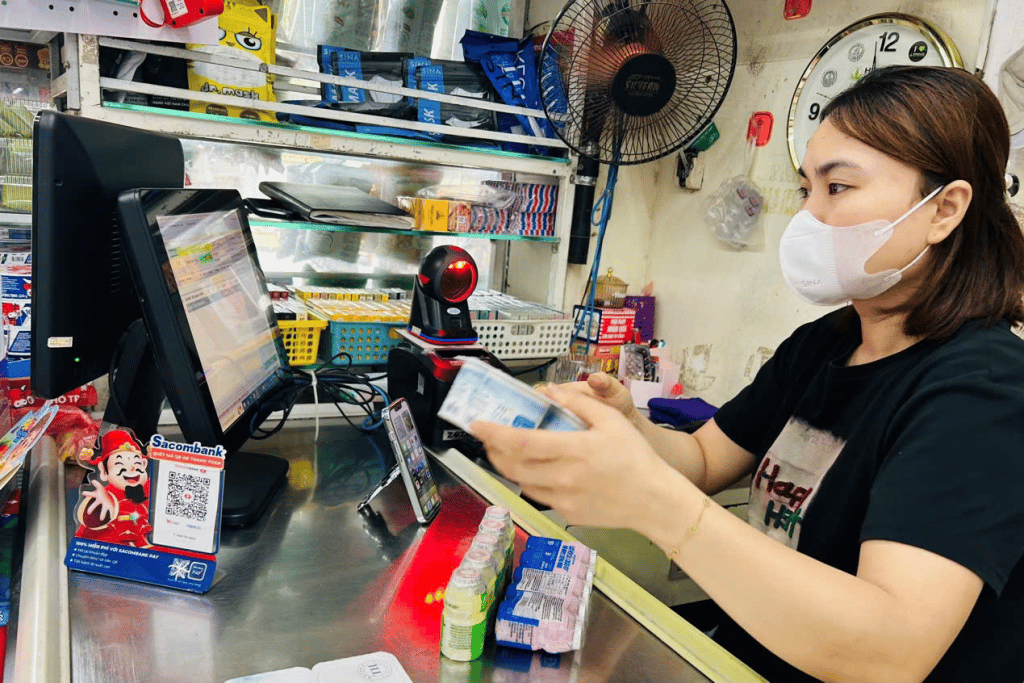
Hộ kinh doanh, cá nhân kinh doanh không thuộc đối tượng chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân (1)
Theo dự thảo, hộ kinh doanh, cá nhân kinh doanh không thuộc đối tượng chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân thực hiện kê khai doanh thu gửi cơ quan thuế quản lý trực tiếp chậm nhất là ngày 31/1 năm sau.
Cơ quan thuế thực hiện rà soát cơ sở dữ liệu của hộ kinh doanh, cá nhân kinh doanh của năm 2025 để hướng dẫn:
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán và hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai trong năm 2025 có doanh thu thuộc đối tượng chịu thuế giá trị gia tăng, phải nộp thuế thu nhập cá nhân theo pháp luật thuế giá trị gia tăng, pháp luật thuế thu nhập cá nhân áp dụng từ ngày 1/1/2026 thực hiện khai, nộp thuế theo quy định (2) dưới đây.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán và hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai trong năm 2025 có mức doanh thu thuộc đối tượng không chịu thuế giá trị gia tăng, không phải nộp thuế thu nhập cá nhân theo pháp luật thuế giá trị gia tăng, pháp luật thuế thu nhập cá nhân áp dụng từ ngày 1/1/2026 thì thực hiện khai doanh thu của năm 2026 chậm nhất là ngày 31/1/2027.
Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng chịu thuế giá trị gia tăng, phải nộp thuế thu nhập cá nhân (2)
Dự thảo nêu rõ, hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng chịu thuế giá trị gia tăng thực hiện khai, nộp thuế giá trị gia tăng theo tháng, quý theo quy định của pháp luật quản lý thuế.
Khai, nộp thuế thu nhập cá nhân cụ thể như sau:
Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo doanh thu tính thuế nhân thuế suất thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng.
Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo thu nhập tính thuế (doanh thu - chi phí) nhân thuế suất thực hiện nộp thuế thu nhập cá nhân theo năm chậm nhất là ngày 31/1 năm sau.
Trường hợp hộ kinh doanh, cá nhân kinh doanh sử dụng hóa đơn điện tử, hóa đơn khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan Nhà nước khác, tổ chức, cá nhân cung cấp, hệ thống công nghệ thông tin tự động tạo lập tờ khai thuế gợi ý để hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc khai thuế và tính thuế.
Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh
Theo dự thảo, hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm thực hiện kê khai doanh thu thực tế phát sinh từ khi bắt đầu kinh doanh đến hết ngày 30 tháng 6 và nộp tờ khai thuế (lần 1) cho cơ quan thuế quản lý trực tiếp chậm nhất là ngày 30/7 và nộp tờ khai thuế (lần 2) chậm nhất là ngày 31/1 năm sau.
Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng cuối năm thực hiện kê khai doanh thu thực tế trong năm chậm nhất là ngày 31/1 năm sau.
Hộ kinh doanh, cá nhân kinh doanh nêu trên căn cứ doanh thu thực tế kê khai để tự xác định thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế, đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật thuế giá trị gia tăng, thu nhập cá nhân từ ngày 1/1/2026. Trường hợp thuộc đối tượng chịu thuế, đối tượng phải nộp thuế thì thời hạn nộp thuế chậm nhất là thời hạn kê khai doanh thu theo quy định nêu trên.
Từ năm tiếp theo, hộ kinh doanh, cá nhân kinh doanh thực hiện theo quy định tại (1) và (2) nêu trên.
Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh sử dụng hóa đơn điện tử theo quy định tại điểm b khoản 8 Điều 3 dự thảo Nghị định này.
Bài đọc nhiều