Kinh tế
25/08/2025 08:14Hướng dẫn hộ kinh doanh khai thuế trực tuyến theo phương pháp kê khai mới nhất 2025
Cụ thể, các bước thực hiện khai thuế trực tuyến theo phương pháp kê khai:
Bước 1: Truy cập đường link: https://dichvucong.gdt.gov.vn và chọn "Đăng nhập".
Bước 2: Lựa chọn “Đăng nhập bằng tài khoản Thuế điện tử” hoặc “Đăng nhập bằng tài khoản Định danh điện tử”.
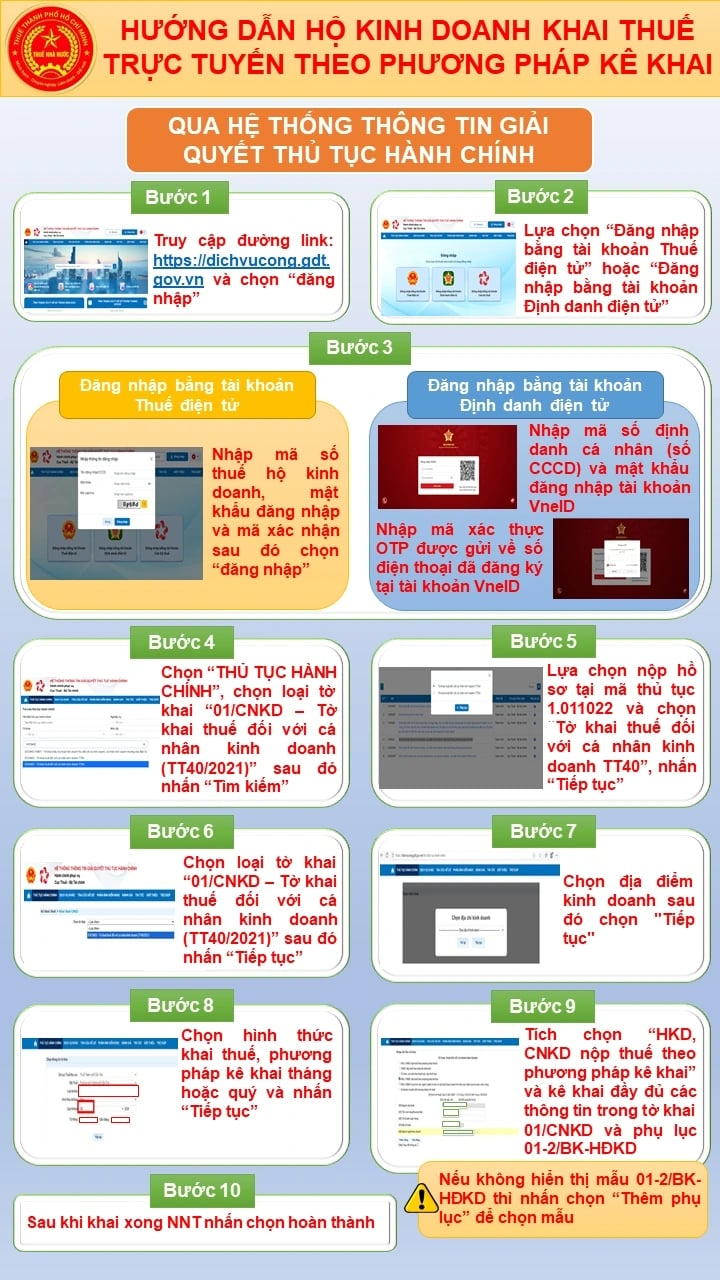
Bước 3:
- Đăng nhập bằng tài khoản Thuế điện tử: Nhập mã số thuế, mật khẩu đăng nhập và mã xác nhận sau đó chọn "Đăng nhập".
- Đăng nhập bằng tài khoản Định danh điện tử: Nhập mã số định danh cá nhân (số CCCD) và mật khẩu đăng nhập tài khoản VNeID, nhập mã xác thực OTP được gửi về số điện thoại đã đăng ký tại tài khoản VNeID.
Bước 4: Chọn “THỦ TỤC HÀNH CHÍNH”, chọn loại tờ khai “01/CKND - Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)” sau đó nhấn “Tìm kiếm”.
Bước 5: Lựa chọn nộp hồ sơ tại mã thuế 1.011022 và chọn “Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)”, nhấn “Tiếp tục”.
Bước 6: Chọn loại tờ khai “01/CKND - Tờ khai thuế đối với cá nhân kinh doanh (TT40/2021)” sau đó nhấn “Tiếp tục”.
Bước 7: Chọn địa điểm kinh doanh sau đó chọn “Tiếp tục”.
Bước 8: Chọn hình thức khai thuế, phương pháp kê khai tháng hoặc quý và nhấn “Tiếp tục”.
Bước 9: Tích chọn “HKD, CNKD nộp thuế theo phương pháp kê khai” và kê khai đầy đủ các thông tin trong tờ khai 01/CKND và phụ lục 01-2/BK-HKD.
Bước 10: Sau khi khai xong, NNT chọn "Hoàn thành".
Phương pháp tính thuế đối với hộ kinh doanh nộp thuế theo phương pháp kê khai
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai được quy định tại Điều 5 Thông tư 40/2021/TT-BTC.
Theo đó, phương pháp kê khai áp dụng đối với hộ kinh doanh, cá nhân kinh doanh quy mô lớn; và hộ kinh doanh, cá nhân kinh doanh chưa đáp ứng quy mô lớn nhưng lựa chọn nộp thuế theo phương pháp kê khai.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai thực hiện khai thuế theo tháng trừ trường hợp hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh và hộ kinh doanh, cá nhân kinh doanh đáp ứng các tiêu chí khai thuế theo quý và lựa chọn khai thuế theo quý theo quy định tại Điều 9 Nghị định 126/2020/NĐ-CP.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai nếu xác định doanh thu tính thuế không phù hợp thực tế thì cơ quan thuế thực hiện ấn định doanh thu tính thuế theo quy định tại Điều 50 Luật Quản lý thuế 2019.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai phải thực hiện chế độ kế toán, hóa đơn, chứng từ. Trường hợp hộ kinh doanh, cá nhân kinh doanh trong lĩnh vực, ngành nghề có căn cứ xác định được doanh thu theo xác nhận của cơ quan chức năng thì không phải thực hiện chế độ kế toán.
Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai không phải quyết toán thuế.
Nguyên tắc tính thuế đối với hộ kinh doanh
Nguyên tắc tính thuế đối với hộ kinh doanh được quy định tại Điều 4 Thông tư 40/2021/TT-BTC.
Theo đó, nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo các quy định của pháp luật hiện hành về thuế GTGT, thuế TNCN và các văn bản quy phạm pháp luật có liên quan.
Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế GTGT, không phải nộp thuế TNCN được xác định cho một người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.
Bài đọc nhiều