Kinh tế
22/05/2018 22:01Lãi vay tiêu dùng 30-40% một năm, lại đòi nợ theo kiểu xã hội đen

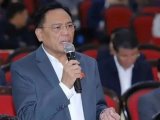
Chia sẻ về hoạt động cho vay tiêu dùng của các công ty tài chính với nhiều phản ứng gần đây tại Tọa đàm “Tài chính tiêu dùng: An toàn cho nhà đầu tư và người tiêu dùng”, ông Đỗ Hoàng Phong, Tổng giám đốc Trung tâm Thông tin tín dụng Quốc gia Việt Nam - CIC, trực thuộc Ngân hàng Nhà nước (NHNN), khẳng định hình thức này sẽ còn phát triển mạnh tại Việt Nam nhưng phải có biện pháp để phát triển bền vững, thay vì “ăn xổi”.
Lãi suất 30-40% mỗi năm, đòi nợ như xã hội đen
“Ai có thu nhập cũng đều tiêu dùng, cũng có tiết kiệm và đầu tư, nhưng ở Việt Nam, số để dư ra mà tiết kiệm và đầu tư không nhiều, đặc biệt dân số Việt Nam đang trong độ tuổi lao động, trẻ nên chưa nghĩ tới tiết kiệm đầu tư”, ông Phong nói.

Tổng giám đốc CIC cho biết hiện nay thủ tục cho vay tiêu dùng đã đơn giản hơn trước rất nhiều, khoản vay cũng phù hợp. Theo số liệu từ CIC, khoản vay tiêu dùng bình quân trên mỗi khách hàng hiện chưa tới 15 triệu đồng.
Ngoài việc vay tiêu dùng trực tiếp bằng tiền mặt hiện nay còn có thêm vay tiêu dùng gián tiếp, là trả góp. Nhiều công ty không phải định chế tài chính cũng cho vay trả góp. Có công ty còn cho vay mua hàng không thu lãi suất nhưng ăn lợi nhuận từ nhà sản xuất sản phẩm đó.
Trước tình hình cho vay tiêu dùng có nhiều diễn biến phức tạp thời gian qua, ông Phong cho biết NHNN cũng đã nhận ra được sự phát triển nóng của hoạt động này. Cơ quan này đã liên tục có công văn yêu cầu chấn chỉnh hoạt động của các công ty tài chính tham gia.
Ông nói rằng các công ty tài chính cần phải đầu tư công nghệ hiện đại để quản lý khách hàng chặt chẽ. Đưa mô hình quản trị rủi ro của các nước tiên tiến vào, tránh làm ăn theo kiểu ăn xổi.
“Hiện nay nhiều trường hợp mượn chứng minh thư, nhờ người đứng tên vay hộ, đó là rủi ro, nhưng nếu có công nghệ hiện đại sẽ không có trường hợp này xảy ra”, ông Phong nói.

Đáng chú ý, lãi suất các công ty tài chính, tổ chức tín dụng đang tính với khách vay qua hình thức này được cho là quá cao so với sức chịu đựng của khách hàng. Các tổ chức tín dụng tham gia cần phải hạ thấp lãi suất cho vay tiêu dùng xuống.
“Các anh phải hạ lãi suất thấp thôi, giờ lãi đang cao quá, chỗ nào cũng trên 40%/năm, ai mà chịu nổi. Công ty nào thấp nhất cũng xấp xỉ 30% rồi. Trong khi lãi suất bình quân cho vay của các ngân hàng, theo thống kê của NHNN đến cuối 2017, chỉ là 9,988%/năm mà thôi”, ông Phong khẳng định.
Ông lưu ý các công ty tài chính cần phải công khai minh bạch lãi suất và hợp đồng tín dụng cho người vay. Người đi vay chủ yếu là người lao động, không có nhiều kiến thức về tài chính, dẫn đến tình trạng họ vay mà không biết mình vay gì, và xảy ra khiếu kiện. Công tác thu nợ cũng được cho là phản cảm, không thể chấp nhận kiểu thu nợ như xã hội đen.
Rủi ro, thiệt thòi chủ yếu từ phía người dân
Ông Nguyễn Tú Anh, Phó vụ trưởng Vụ Chính sách tiền tệ, NHNN, nói trong hoạt động cho vay tiêu dùng, phần rủi ro, thiệt thòi chủ yếu nằm ở phía người vay, vì thiếu hiểu biết kiến thức tài chính.
“Người cho vay toàn là những người giỏi cả, hạn chế được rủi ro quốc tế cả, nên rủi ro chủ yếu là người đi vay. Người dân vay tiêu dùng không tiếp cận đủ kiến thức về rủi ro tín dụng. Khi không đủ thông tin thì sẽ đánh giá thấp rủi ro, nên dễ dàng chấp nhận vay”, ông Tú Anh nói.

Ông Tú Anh cho biết trong 5 năm qua, tín dụng tiêu dùng đã tăng gần 5 lần.
Cuối năm 2012, tổng dư nợ cho vay tiêu dùng khoảng 230.000 tỷ đồng, chiếm 8% tổng dư nợ tín dụng của nền kinh tế. Đến cuối năm 2017, dư nợ này đã tăng lên 1,1 triệu tỷ đồng, gấp gần 5 lần chỉ sau 5 năm, chiếm 18% tổng dư nợ của nền kinh tế.
Riêng năm 2017, dư nợ cho vay tiêu dùng đã tăng hơn 32% và dư địa vẫn còn nhiều.
Theo ông, nguyên nhân dẫn tới việc cho vay tiêu dùng có nhiều rủi ro là hoạt động này tại Việt Nam vẫn còn rất non trẻ.
“Người đi vay cũng là người trẻ, mới tiếp cận dịch vụ tài chính tiêu dùng. Người cho vay dù là các liên doanh nước ngoài nhưng cũng hoạt động trong môi trường mới nên rất dễ xảy ra rủi ro”, ông Tú Anh khẳng định.
Bên cạnh đó, ông cũng chỉ ra điểm quan trọng nhất trong rủi ro cho vay tiêu dùng là nó ảnh hưởng tới tài sản cá nhân, ảnh hưởng trực tiếp tới cuộc sống người dân. Những người thu nhập thấp có thể mất nhà cửa, hoặc cắt giảm chi tiêu, chi phí học tập, y tế.
Theo Hoàng Thanh (Tri Thức Trực Tuyến)
Bài đọc nhiều