Kinh tế
10/05/2021 16:38Lệnh mới từ Ngân hàng Nhà nước: Kiểm soát chặt tiền vào bất động sản
Đó là nội dung đáng chú ý trong công văn số 3029/NHNN-TTGSNH của Ngân hàng Nhà nước (NHNN) vừa gửi các tổ chức tín dụng (TCTD), chi nhánh ngân hàng nước ngoài yêu cầu thực hiện nghiêm một số nội dung trong hoạt động.
Nội dung công văn nêu rõ: qua công tác theo dõi, giám sát tình hình hoạt động của năm 2020, NHNN nhận thấy một số TCTD có những dấu hiệu tiềm ẩn rủi ro như: nợ xấu nội bảng có xu hướng tăng so với cuối năm 2019; tỷ lệ nợ xấu của một số công ty tài chính tiêu dùng ở mức cao và tăng lớn so với năm trước; lãi phải thu từ hoạt động tín dụng tăng lớn so với cuối năm 2019; tín dụng đối với lĩnh vực bất động sản vẫn chiếm tỷ trọng lớn trong tổng dư nợ tín dụng, tốc độ tăng trưởng tín dụng bất động sản cao.
Bên cạnh đó, đầu tư trái phiếu doanh nghiệp nhằm mục đích xây dựng, kinh doanh bất động sản vẫn chiếm tỷ trọng cao trong tổng đầu tư trái phiếu doanh nghiệp. Một số ngân hàng thương mại có số dư đầu tư trái phiếu doanh nghiệp tăng lớn so với năm 2019, trong đó, mức tăng thêm tập trung chủ yếu vào lĩnh vực xây dựng và kinh doanh bất động sản.
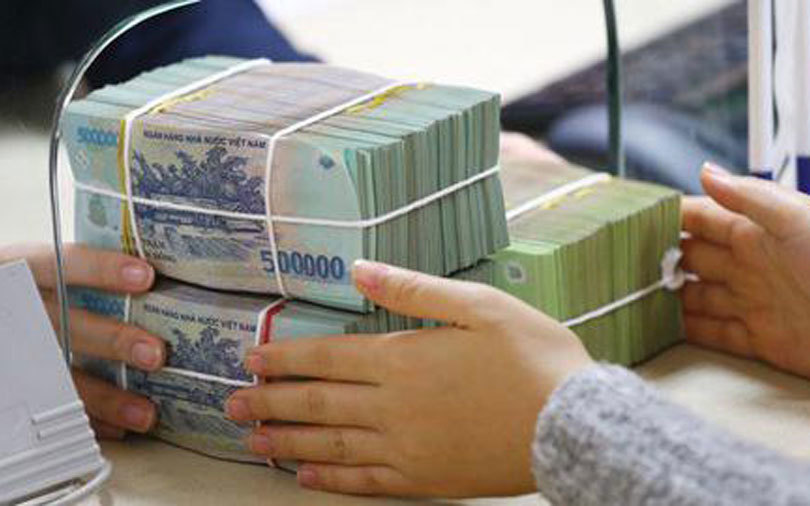
Ngoài ra, việc cấp tín dụng để đầu tư, kinh doanh chứng khoán tăng lớn so với năm trước. Tuy nhiên, chất lượng tín dụng đối với lĩnh vực bất động sản, tín dụng phục vụ nhu cầu đời sống và dư nợ tín dụng qua thẻ tín dụng suy giảm mạnh so với cuối năm 2019.
Đáng chú ý, trong năm 2020, nợ xấu cấp tín dụng đối với khách hàng lớn (doanh nghiệp có tổng mức cấp tín dụng từ 500 tỷ đồng trở lên) tăng so với cuối năm 2019. Lãi phải thu từ hoạt động tín dụng tăng đáng kể, dẫn đến việc chưa phản ánh thực chất kết quả kinh doanh. Một số TCTD chưa quyết liệt trong công tác thu hồi tối đa nợ xấu, nợ đã sử dụng dự phòng để xử lý rủi ro đưa ra theo dõi ngoại bảng.
Vì vậy, để đảm bảo an toàn hoạt động và hạn chế rủi ro, NHNN yêu cầu các TCTD nghiêm túc thực hiện chỉ đạo của Thống đốc tại Chỉ thị số 01/CT-NHNN về tổ chức thực hiện các nhiệm vụ trọng tâm của ngành ngân hàng trong năm 2021.
Đồng thời, kiểm soát chặt chẽ tốc độ tăng trưởng tín dụng theo đúng chỉ tiêu được giao thực hiện trong năm 2021, phù hợp với các giải pháp điều hành chính sách tiền tệ, tín dụng, hoạt động ngân hàng.
Mặt khác, tăng cường công tác thẩm định, giám sát việc sử dụng vốn vay, đảm bảc mục đích; thực hiện định giá tài sản bảo đảm là bất động sản, nhất là bất động sản tại các khu vực đang có hiện tượng sốt đất đảm bảo phản ánh đúng giá trị thực khách quan, minh bạch, đúng quy định của pháp luật; cân đối nguồn vốn, tập trung tín dụng cho các lĩnh vực sản xuất, nhất là lĩnh vực ưu tiên theo chủ trương của Chính phủ; triển khai quyết liệt, thiết thực, hiệu quả các giải pháp hỗ trợ khách hàng bị ảnh hưởng bởi dịch Covid-19, thiên tai, biến đổi khí hậu.
Đặc biệt, cần kiểm soát chặt chẽ chất lượng tín dụng đối với các lĩnh vực tiềm ẩn rủi ro như bất động sản, chứng khoán, các dự án BOT, BT giao thông.
Về chất lượng tín dụng, NHNN yêu cầu các tổ chức tín dụng phải thực hiện 10 nội dung như sau:
- Đối với tín dụng bất động sản: cần kiểm soát chặt chẽ mức độ tập trung tín dụng vào một số khách hàng/nhóm khách hàng lớn, các dự án bất động sản có quy mô lớn; cấp tín dụng để đầu tư, kinh doanh bất động sản. Tăng cường công tác thẩm định, thực hiện các biện pháp phòng ngừa rủi ro, thận trọng cấp tín dụng đối với các khoản tín dụng bất động sản tại các địa bàn đang sốt đất, các dự án tiềm ẩn mức độ rủi ro cao.
- Về cho vay phục vụ đời sống, tín dụng tiêu dùng: cần nâng cao chất lượng công tác xét duyệt hồ sơ, đặc biệt là các điều kiện vay vốn để hạn chế rủi ro phát sinh; tăng cường giám sát việc sử dụng vốn vay, bố trí nguồn vốn phát triển các gói sản phẩm đáp ứng nhu cầu phục vụ đời sống chính đáng; kiểm soát tốt chất lượng tín dụng phục vụ mục đích tiêu dùng; tăng cường hoạt động giám sát, kiểm tra, kiểm soát, kiểm toán nội bộ…
- Với tín dụng mục đích đầu tư kinh doanh chứng khoán: phải kiểm soát chặt chẽ tốc độ tăng của dư nợ tín dụng đầu tư kinh doanh chứng khoán để hạn chế rủi ro; tuân thủ các quy định về điều kiện, giới hạn cấp tín dụng để đầu tư, kinh doanh cổ phiếu, trái phiếu doanh nghiệp và các quy định pháp luật khác có liên quan.
- Về tín dụng đối các dự án BOT, BT giao thông: phải cân đối nguồn vốn, sử dụng vốn để cho vay trung và dài hạn, trong đó có liên quan đến các dự án BOT, BT giao thông để hạn chế rủi ro thanh khoản. Tiếp tục thực hiện nghiêm các chỉ đạo của Ngân hàng Nhà nước liên đến việc cấp tín dụng đối với các dự án BOT, BT giao thông.
- TCTD phải tăng cường kiểm tra, giám sát việc sử dụng vốn của doanh nghiệp phát hành trái phiếu đảm bảo việc sử dụng vốn đúng mục đích khi phát hành trái phiếu của doanh nghiệp; thường xuyên theo dõi, đánh giá để xác định sớm các dấu hiệu bất thường; tập trung rà soát việc đầu tư trái phiếu đối với các doanh nghiệp có số dư phát hành trái phiếu lớn.
- Tiếp tục nâng cao chất lượng tín dụng và tích cực xử lý nợ xấu; thực hiện phân loại tài sản có, mức trích, phương pháp trích lập dự phòng rủi ro về việc sử dụng dự phòng để xử lý rủi ro trong hoạt động của TCTD.
- Thực hiện quyết liệt các biện pháp để thu hồi nợ xấu, nợ đã sử dụng dự phòng để xử lý rủi ro, hạn chế tối đa tổn thất cho tổ chức tín dụng, bảo đảm lợi ích hợp pháp của Nhà nước và các cổ đông.
- Tích cực triển khai các giải pháp phòng ngừa, phát hiện và xử lý nghiêm minh các hành vi vi phạm quy định về cấp tín dụng, xử lý nợ xấu, xử lý nợ đã sử dụng dự phòng rủi ro.
- Thực hiện dự thu lãi, thoái các khoản lãi dự thu theo đúng quy định của pháp luật và các văn bản chỉ đạo của Ngân hàng Nhà nước đảm bảo lợi nhuận phản ánh đúng thực trạng hoạt động kinh doanh. Nghiêm túc thực hiện việc dự thu lãi đối với các khoản nợ được cơ cấu lại thời hạn trả nợ, miễn, giảm lãi và giữ nguyên nhóm nợ theo quy định tại Thông tư số 01/2020/TT-NHNN và các văn bản sửa đổi, bổ sung.
- Tăng cường kiểm tra, kiểm soát nội bộ đối với hoạt động kinh doanh chứng khoán và kinh doanh ngoại hối của TCTD đảm bảo tuân thủ các quy định pháp luật.
Theo Anh Tuấn (VietNamNet)


Bài đọc nhiều