Kinh tế
03/05/2025 14:09Người vay vốn ngân hàng đang phải 'gánh' lãi suất cho những người 'xù nợ'
Chiến lược tài chính toàn diện quốc gia không chỉ nhắm tới phổ cập thanh toán không tiền mặt mà còn hướng tới mở rộng tín dụng lành mạnh, đặc biệt cho nhóm dân cư yếu thế. Để làm được điều đó, việc đầu tiên là tăng độ phủ tài khoản ngân hàng cho người dân, nhất là người dân ở vùng sâu, vùng xa.
Từ năm 2021, việc mở tài khoản ngân hàng đã trở nên vô cùng dễ dàng. Đến hết tháng 6/2024, theo Ngân hàng Nhà nước, toàn Việt Nam đã có 193 triệu tài khoản thanh toán của khách hàng cá nhân mở tại hệ thống các ngân hàng.
Dự kiến số lượng tài khoản thanh toán tại Việt Nam sẽ vượt mốc 200 triệu tài khoản trong năm 2025.
Theo đánh giá của ông Vũ Thành Trung, Phó Chủ tịch HĐQT Ngân hàng MB, Chủ tịch HĐQT Ngân hàng MBV, tỷ lệ người dân có tài khoản ngân hàng đã rất cao, cho thấy giai đoạn đầu của tài chính toàn diện, phổ cập thanh toán, cơ bản đã hoàn thành.
Bước tiếp theo của tài chính toàn diện quốc gia, theo ông Trung, liên quan đến tín dụng. “Tín dụng đen vẫn đang hoạt động tại nhiều nơi, làm thế nào để xoá được tín dụng đen và phổ cập tài chính toàn diện cụ thể thì ngân hàng có vai trò quan trọng", ông Vũ Thành Trung nói.
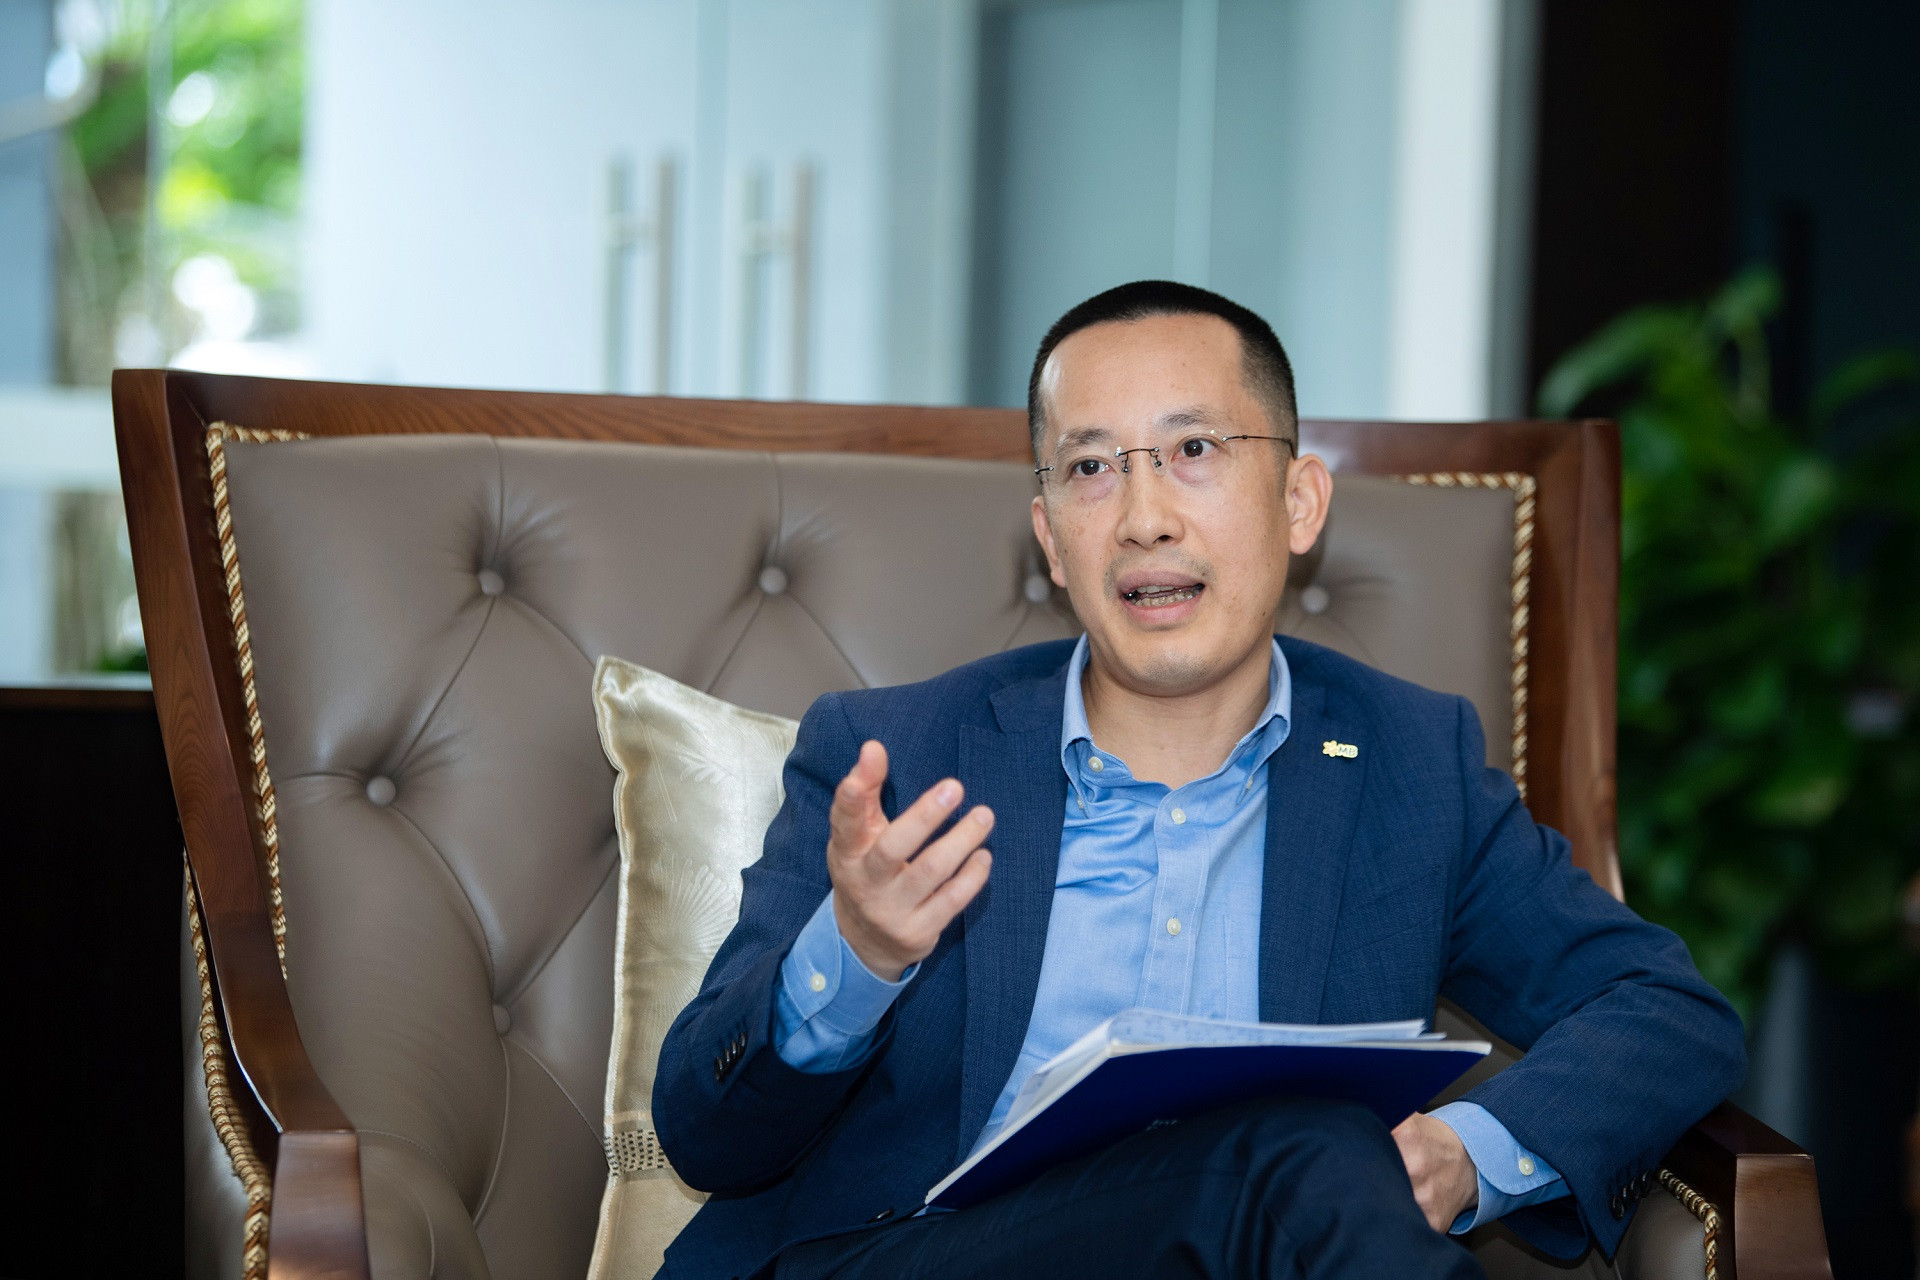
Theo ông Trung, muốn có các gói vay lãi suất thấp cho người yếu thế trong xã hội thì trước hết không để mất nợ xấu cho những người cố tình vay rồi không trả nợ. "Lãi suất người dân phải trả khi vay vốn ngân hàng hiện nay bao gồm tỷ lệ phải gánh cho những người không trả nợ là rất cao”, ông Trung cho hay.
Phó Chủ tịch HĐQT MB cho rằng, thật không công bằng khi những người thực sự muốn vay, muốn trả nợ sòng phẳng, muốn có sinh kế tốt, nhưng họ lại đang phải trả chi phí cho nhóm gian lận, lừa đảo, vay tiền ngân hàng rồi xù nợ.
Do vậy, trong thực hiện tài chính toàn diện, việc quan trọng nhất là làm thế nào phát hiện ra các nhóm gian lận, lừa đảo trong ngân hàng. Tại MB, giải pháp được lựa chọn là thông qua dữ liệu khách hàng để cho vay.
Chẳng hạn, MB đang khai thác dữ liệu từ nền tảng quản lý bán hàng KiotViet – đối tác có khoảng 200.000 tiểu thương, MB sẽ phân loại khách hàng có độ tin cậy tín dụng cao/thấp dựa trên phân tích dữ liệu.
“Khi chúng ta cho vay khách hàng có độ tin cậy tín dụng cao thì chúng ta sẽ bớt được chi phí cho khách hàng không trả nợ, như vậy việc tiếp cận tài chính sẽ tốt hơn”, ông Trung chia sẻ.
MB cũng đang thử một vài mô hình cho vay ở khu vực nông thôn, vùng sâu vùng xa, mục tiêu là giảm được chi phí cho vay với đối tượng khách hàng thuộc khu vực này.
“Ngân hàng Nhà nước đã chỉ đạo sát sao, các ngân hàng lớn cần phải có trách nhiệm thông qua dữ liệu và các mô hình kinh doanh mới. Chúng tôi tin sẽ dần phổ cập thêm các sản phẩm tài chính mới bên cạnh dịch vụ thanh toán trong lĩnh vực tài chính toàn diện”, ông Vũ Thành Trung nói.
Nghị định số 94/2025/NĐ-CP (Nghị định 94) có hiệu lực từ 1/7/2025 quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng đối với việc triển khai sản phẩm, dịch vụ, mô hình kinh doanh mới thông qua ứng dụng giải pháp công nghệ.
Mục tiêu của cơ chế thử nghiệm nhằm thúc đẩy đổi mới sáng tạo và hiện đại hóa lĩnh vực ngân hàng, qua đó hiện thực hóa mục tiêu phổ cập tài chính cho người dân và doanh nghiệp theo hướng minh bạch, thuận tiện, an toàn, hiệu quả với chi phí thấp.
Kết quả triển khai thử nghiệm giải pháp Fintech được sử dụng làm căn cứ thực tiễn để các cơ quan nhà nước có thẩm quyền nghiên cứu, xây dựng và hoàn thiện khung khổ pháp lý, quy định quản lý liên quan nếu cần thiết.
Các giải pháp công nghệ tài chính (giải pháp Fintech) được tham gia thử nghiệm tại cơ chế thử nghiệm bao gồm: Chấm điểm tín dụng; Chia sẻ dữ liệu qua giao diện lập trình ứng dụng mở (Open API); Cho vay ngang hàng.
Đối tượng áp dụng gồm: Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo quy định tại Luật Các tổ chức tín dụng; các công ty Fintech; các cơ quan nhà nước có thẩm quyền; khách hàng và các tổ chức, cá nhân khác có liên quan đến cơ chế thử nghiệm.
Theo Tuân Nguyễn (VietNamNet)
Bài đọc nhiều