Kinh tế
14/10/2021 23:06Thu nhập tăng thêm có tính là khoản chịu thuế thu nhập cá nhân?

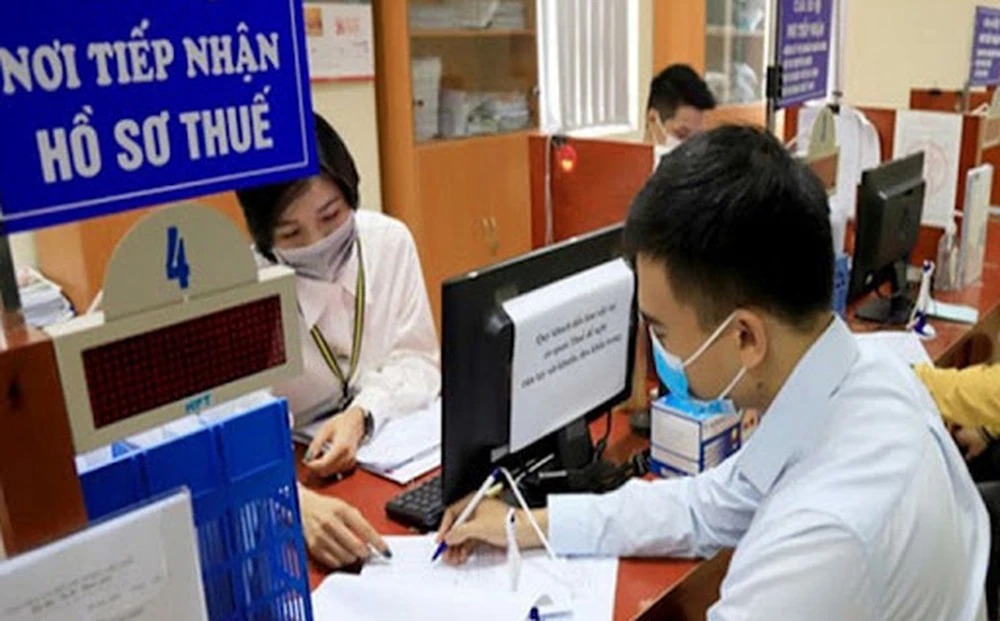
Khái niệm thu nhập tăng thêm
Thu nhập tăng thêm là thu nhập ngoài tiền lương, tiền công mà cán bộ, công chức, viên chức và người lao động nhận được theo quy chế chi tiêu nội bộ của từng cơ quan, đơn vị. Khoản thu nhập tăng thêm giữa các cơ quan, đơn vị không giống nhau.
Thu nhập tăng thêm là khoản chi thuộc Quỹ bổ sung thu nhập và chi thu nhập tăng thêm nhằm tăng thu nhập cho cán bộ, công chức, viên chức, người lao động.
Thu nhập tăng thêm vẫn là khoản thu nhập chịu thuế thu nhập cá nhân
Khoản 2 Điều 2 Thông tư 111/2013/TT-BTC nêu rõ, thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công gồm:
- Tiền lương, tiền công và các khoản thu nhập có tính chất tiền lương, tiền công dưới hình thức bằng tiền hoặc không bằng tiền.
- Các khoản phụ cấp, trợ cấp, trừ 11 khoản phụ cấp, trợ cấp sau đây:
(1) Trợ cấp, phụ cấp ưu đãi hàng tháng và trợ cấp một lần theo quy định pháp luật về ưu đãi người có công.
(2) Trợ cấp hàng tháng, trợ cấp 01 lần với các đối tượng tham gia kháng chiến, bảo vệ tổ quốc, thực hiện nhiệm vụ quốc tế, thanh niên xung phong đã hoàn thành nhiệm vụ.
(3) Phụ cấp quốc phòng, an ninh; các khoản trợ cấp với lực lượng vũ trang.
(4) Phụ cấp độc hại, nguy hiểm với những ngành, nghề hoặc công việc tại nơi làm việc có yếu tố độc hại, nguy hiểm.
(5) Phụ cấp thu hút, phụ cấp khu vực.
(6) Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, khoản trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, mức hưởng chế độ thai sản, mức hưởng chế độ dưỡng sức, phục hồi sức khoẻ sau thai sản, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng, trợ cấp mất việc làm, trợ cấp thôi việc, trợ cấp thất nghiệp và các khoản trợ cấp khác theo quy định Bộ luật Lao động và Luật Bảo hiểm xã hội.
(7) Trợ cấp với các đối tượng được bảo trợ xã hội theo quy định pháp luật.
(8) Phụ cấp phục vụ đối với lãnh đạo cấp cao.
(9) Trợ cấp một lần với cá nhân khi chuyển công tác đến vùng có điều kiện kinh tế - xã hội đặc biệt khó khăn, hỗ trợ một lần với cán bộ, công chức làm công tác về chủ quyền biển đảo theo quy định pháp luật. Trợ cấp chuyển vùng một lần với người nước ngoài đến cư trú tại Việt Nam, người Việt Nam đi làm việc ở nước ngoài, người Việt Nam cư trú dài hạn ở nước ngoài về nước làm việc.
(10) Phụ cấp với nhân viên y tế thôn, bản.
(11) Phụ cấp đặc thù ngành nghề.
Theo đó, thu nhập tăng thêm không thuộc trường hợp được miễn thuế hoặc không tính thuế thu nhập cá nhân. Đồng nghĩa với việc, thu nhập tăng thêm vẫn là khoản thu nhập chịu thuế thu nhập cá nhân.
Thu nhập từ làm tăng ca, làm đêm có phải nộp thuế?
Căn cứ điểm i khoản 1 Điều 3 Thông tư 111/2013/TT-BTC, thu nhập từ phần tiền lương, tiền công làm thêm giờ, làm việc ban đêm được trả cao hơn so với tiền lương, tiền công làm việc ban ngày, làm việc trong giờ theo quy định Bộ luật Lao động là thu nhập được miễn thuế. Cụ thể như sau:
- Phần tiền lương, tiền công trả cao hơn do phải làm thêm giờ, làm việc ban đêm được miễn thuế căn cứ vào tiền lương, tiền công thực trả do phải làm đêm, thêm giờ trừ đi mức tiền lương, tiền công tính theo ngày làm việc bình thường.
Ví dụ: A có mức lương trả theo ngày làm việc bình thường theo quy định của Bộ luật Lao động là 60.000 đồng/giờ.
Trường hợp khi cá nhân làm thêm giờ vào ngày thường, cá nhân được trả 80.000 đồng/giờ thì thu nhập được miễn thuế là:
80.000 đồng/giờ - 60.000 đồng/giờ = 20.000 đồng/giờ
Trường hợp khi cá nhân làm thêm giờ vào ngày nghỉ hoặc ngày lễ, cá nhân người lao động được trả 100.000 đồng/giờ thì thu nhập được miễn thuế được xác định như sau:
100.000 đồng/giờ - 60.000 đồng/giờ = 40.000 đồng/giờ
- Tổ chức, cá nhân chi trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ, khoản tiền lương trả thêm do làm thêm giờ, làm đêm đã trả cho người lao động. Bảng kê này được lưu tại tổ chức trả thu nhập và xuất trình khi có yêu cầu của cơ quan thuế.
Theo Anh Vũ (Doanh Nghiệp & Tiếp Thị)
Bài đọc nhiều