Kinh tế
23/09/2021 16:37Bộ Tài chính đề xuất miễn thuế đối với hộ, cá nhân kinh doanh bị ảnh hưởng dịch Covid-19

Bộ Tài chính đang dự thảo Nghị định quy định chi tiết thực hiện Nghị quyết của Ủy ban Thường vụ Quốc hội ban hành một số giải pháp nhằm hỗ trợ doanh nghiệp, người dân chịu tác động của dịch Covid-19.
Trường hợp cá nhân hoặc hộ kinh doanh đã nộp số thuế phát sinh phải nộp từ hoạt động sản xuất kinh doanh trong quý III và quý IV năm nay sẽ được cơ quan thuế bù trừ số tiền thuế nộp thừa với những khoản nợ hoặc khoản phát sinh của các kỳ tiếp theo; xử lý hoàn nộp thừa (nếu có) theo quy định của pháp luật về quản lý thuế.
Trong đó, Ban soạn thảo đề xuất miễn thuế thu nhập cá nhân, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường phải nộp phát sinh từ hoạt động sản xuất kinh doanh đối với cá nhân kinh doanh hoặc hộ kinh doanh, trong quý III và quý IV năm 2021. Những cá nhân có thu nhập từ sản phẩm, dịch vụ nội dung thông tin số vẫn phải nộp thuế bình thường.
Về căn cứ xác định số thuế được miễn, đối với trường hợp cơ quan thuế phải ra thông báo thuế, cơ quan thuế căn cứ số thuế phải nộp trong quý III, quý IV năm nay trên thông báo thuế để xác định số thuế được miễn của hộ kinh doanh, cá nhân kinh doanh.
Đối với trường hợp cơ quan thuế không phải ra thông báo thuế thì người nộp thuế (bao gồm cả tổ chức khấu trừ, khai thay, nộp thay cho hộ kinh doanh, cá nhân kinh doanh; hộ kinh doanh sử dụng hóa đơn quyển/lẻ) căn cứ số thuế phải nộp theo tờ khai thuế để xác định số thuế được miễn của hộ kinh doanh, cá nhân kinh doanh từ hoạt động sản xuất kinh doanh.
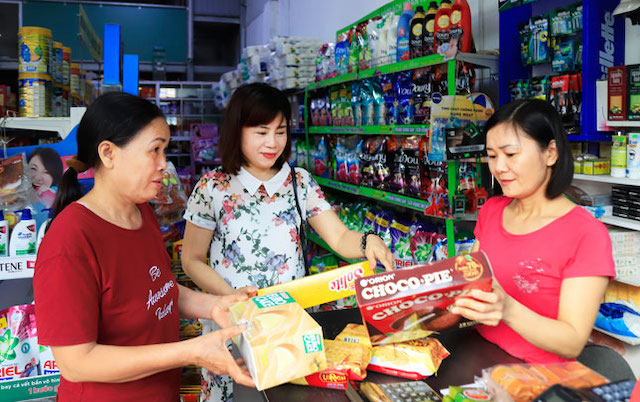
Trường hợp thuộc diện khai theo kỳ thanh toán hoặc khai theo năm (cho thuê tài sản, xây dựng nhà tư nhân, khai từng lần phát sinh khác) thì số thuế được miễn là số thuế phải nộp tương ứng với doanh thu thực tế phát sinh trong quý III, quý IV năm nay.
Trường hợp trên hợp đồng không xác định được doanh thu thực tế phát sinh của các tháng trong quý III, quý IV năm 2021 thì việc xác định theo doanh thu bình quân tháng của năm 2021. Doanh thu bình quân tháng là doanh thu của cả năm chia (:) 12 tháng.
Dự thảo Nghị định cũng đề xuất giảm 30% thuế giá trị gia tăng kể từ ngày 1/10/2021 đến hết ngày 31/12/2021 đối với doanh nghiệp, tổ chức hoạt động sản xuất kinh doanh trong nhiều ngành kinh tế. Trước tiên là hoạt động vận tải (vận tải đường sắt, vận tải đường thủy, vận tải hàng không, vận tải đường bộ khác); dịch vụ lưu trú; dịch vụ ăn uống; hoạt động của các đại lý du lịch, kinh doanh tour du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tour du lịch.
Tiếp đến, hoạt động xuất bản; hoạt động điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc; sáng tác, nghệ thuật và giải trí; hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; hoạt động thể thao, vui chơi và giải trí. Các hoạt xuất bản phần mềm và các hàng hóa, dịch vụ thực hiện trên nền tảng trực tuyến không thuộc đối tượng được giảm 30% thuế giá trị gia tăng.
Doanh nghiệp, tổ chức thực hiện nộp thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu cũng được giảm 30% mức tỷ lệ % để tính thuế giá trị gia tăng đối với hàng hóa, dịch vụ thuộc hoạt động sản xuất kinh doanh quy định.
Trường hợp hàng hóa, dịch vụ thuộc hoạt động sản xuất kinh doanh quy định nêu trên thuộc đối tượng không chịu thuế giá trị gia tăng thì thực hiện theo quy định của Luật Thuế giá trị gia tăng.
Doanh nghiệp, tổ chức thực hiện kê khai các hoạt động được giảm mức thuế giá trị gia tăng theo Phụ lục giảm thuế giá trị gia tăng ban hành kèm theo Nghị định này cùng với tờ khai thuế giá trị gia tăng.
Bài đọc nhiều