Kinh tế
13/07/2023 17:25'Vá' lỗ hổng hoạt động bán bảo hiểm nhân thọ

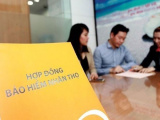
Sự phát triển ồ ạt của bảo hiểm nhân thọ thời gian qua đã kéo theo hàng loạt hệ luỵ. Thậm chí, nhiều đại lý bảo hiểm tư vấn sai khiến người chịu thiệt cuối cùng là khách hàng. Trao đổi với PV Tiền Phong, chị Trần Thu H (Hà Nội) bức xúc kể về sai phạm của đại lý bảo hiểm tư vấn sản phẩm. Theo chị H, nhân viên của Manulife tư vấn cho chị chọn sản phẩm Món quà tương lai với phí bảo hiểm đóng 21,8 triệu đồng/năm.
“Gia đình tôi chỉ có nhu cầu mua gói bảo hiểm nhân thọ truyền thống để bảo vệ và rút được khoản tiền hoàn lại sau hàng chục năm đóng phí. Tuy nhiên, sau 2 năm đóng phí, tôi mới phát hiện đại lý bảo hiểm bán cho tôi sản phẩm đầu tư - không đúng nhu cầu của tôi. Đồng thời, đại lý đưa ra thông tin sai lệch về số tiền rút về. Đại lý bảo hiểm cũng tư vấn thêm cho tôi nhiều sản phẩm bổ trợ với mức đóng phí lên tới 15 triệu đồng/năm và sẽ mất khoản phí này ở từng năm”, chị H bức xúc.
Ngoài việc tư vấn lập lờ, không chính xác, tại tờ khai thông tin sức khỏe của người được bảo hiểm, bên mua bảo hiểm, đại lý bảo hiểm còn tự ý khai khống thông tin y tế của người mua bảo hiểm.

Chị Trần Thu L (Hoàng Mai, Hà Nội) có mẹ ruột bị ung thư máu. Tuy nhiên, khi khai thông tin sức khỏe cho hợp đồng bảo hiểm Điểm tựa Đầu tư của Manulife, tại điều khoản “cha/mẹ/anh chị em ruột có mắc bệnh sa sút trí tuệ, ung thư, cơ tim, tiểu đường…”, đại lý bảo hiểm đã xui chị L điền vào phần khai “không”.
“Sau này tôi mới biết, kê khai thông tin gian dối sẽ khiến hợp đồng bảo hiểm vô hiệu. Trong khi đây không phải lỗi của cá nhân tôi mà do đại lý tư vấn hướng dẫn sai”, chị L cho biết.
Tại kết luận thanh tra 4 doanh nghiệp bảo hiểm vừa công bố, Bộ Tài chính cho biết, vi phạm điển hình của các đại lý bảo hiểm gồm: không tư vấn trực tiếp cho khách hàng hoặc không hướng dẫn đầy đủ thủ tục trong quá trình thực hiện quy trình, thủ tục hồ sơ. Đại lý không đảm bảo chất lượng tư vấn sản phẩm bảo hiểm, dẫn đến khách hàng không hiểu rõ về sản phẩm bảo hiểm.
Bổ sung nhiều quy định về bán bảo hiểm
Trao đổi với PV Tiền Phong, lãnh đạo Cục Quản lý Giám sát bảo hiểm (Bộ Tài chính) cho biết, đang sửa đổi bổ sung một số quy định nhằm ngăn việc đại lý bảo hiểm vi phạm. Với hoạt động bán bảo hiểm qua ngân hàng, Bộ Tài chính đã xây dựng dự thảo hướng dẫn và bổ sung quy định: “Ngân hàng không được phép tư vấn, giới thiệu, chào bán, thu xếp ký kết hợp đồng bảo hiểm cho khách trong thời gian khách thực hiện thủ tục vay vốn và trong thời gian 3 tháng kể từ ngày giải ngân”.
Nghị định cũng hướng dẫn chi tiết một số điều của Luật Kinh doanh bảo hiểm vừa thông qua với quy định: Ngân hàng phải thành lập bộ phận chuyên trách để thực hiện hoạt động đại lý bảo hiểm. Chi nhánh, phòng giao dịch của ngân hàng phải thiết lập quầy hoặc bàn giao dịch riêng cho bán bảo hiểm, tách biệt với khu vực giao dịch, hoạt động nghiệp vụ khác của ngân hàng.
“Người đứng đầu bộ phận chuyên trách thực hiện hoạt động đại lý bảo hiểm phải có tối thiểu 3 năm kinh nghiệm làm việc trong lĩnh vực tài chính, ngân hàng, bảo hiểm và có bằng tốt nghiệp từ đại học trở lên về chuyên ngành bảo hiểm”, Nghị định hướng dẫn Luật Kinh doanh bảo hiểm nêu rõ.
Bên cạnh đó, Bộ Tài chính dự kiến bổ sung quy định như thay đổi nội dung câu hỏi trong cuộc gọi video call kiểm tra tới khách hàng.
Trao đổi với Tiền Phong, TS Cấn Văn Lực cho rằng, để thị trường sản phẩm bảo hiểm nhân thọ phát triển bền vững, trước tiên cơ quan chức năng cần rà soát quy định chuẩn hóa nhân sự liên quan như đại lý bảo hiểm, nhân viên tư vấn. Doanh nghiệp bảo hiểm cần rà soát chính sách, quy trình nội bộ cũng như xem lại rà soát lại mạng lưới đại lý, tư vấn bảo hiểm. Cơ quan chức năng cần phân nhóm, phân loại sản phẩm thông dụng hơn cho người dân và có giải thích rõ với khách hàng.
Theo Ngọc Linh (Tiền Phong)

Bài đọc nhiều