Kinh tế
21/09/2026 10:44Doanh thu đến 10 tỷ đồng, hộ kinh doanh sẽ tính thuế thế nào?

Tại dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, Bộ Tài chính đề xuất nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng mỗi năm. Theo phương án này, hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp thuộc ngưỡng doanh thu nói trên có thể lựa chọn phương pháp tính thuế phù hợp theo quy định.
Hộ kinh doanh doanh thu 10 tỷ đồng hiện tính thuế thế nào?
Theo quy định hiện hành, hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 3 tỷ đồng đến 50 tỷ đồng mỗi năm thuộc trường hợp tính thuế thu nhập cá nhân theo phương pháp dựa trên thu nhập tính thuế.
Thu nhập tính thuế được xác định bằng doanh thu từ hoạt động kinh doanh trừ các khoản chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế theo quy định.
Với nhóm có doanh thu trên 3 tỷ đồng đến 50 tỷ đồng mỗi năm, thuế suất thuế thu nhập cá nhân là 17%.
Như vậy, một hộ kinh doanh có doanh thu 10 tỷ đồng hiện không tính thuế thu nhập cá nhân bằng cách lấy toàn bộ doanh thu 10 tỷ đồng nhân với thuế suất 17%. Trước hết, hộ phải xác định thu nhập tính thuế trên cơ sở doanh thu và các khoản chi phí được tính theo quy định, sau đó áp dụng thuế suất tương ứng.
Cách tính này hiện vẫn được áp dụng trong thời gian chờ các quy định mới được xem xét, sửa đổi.
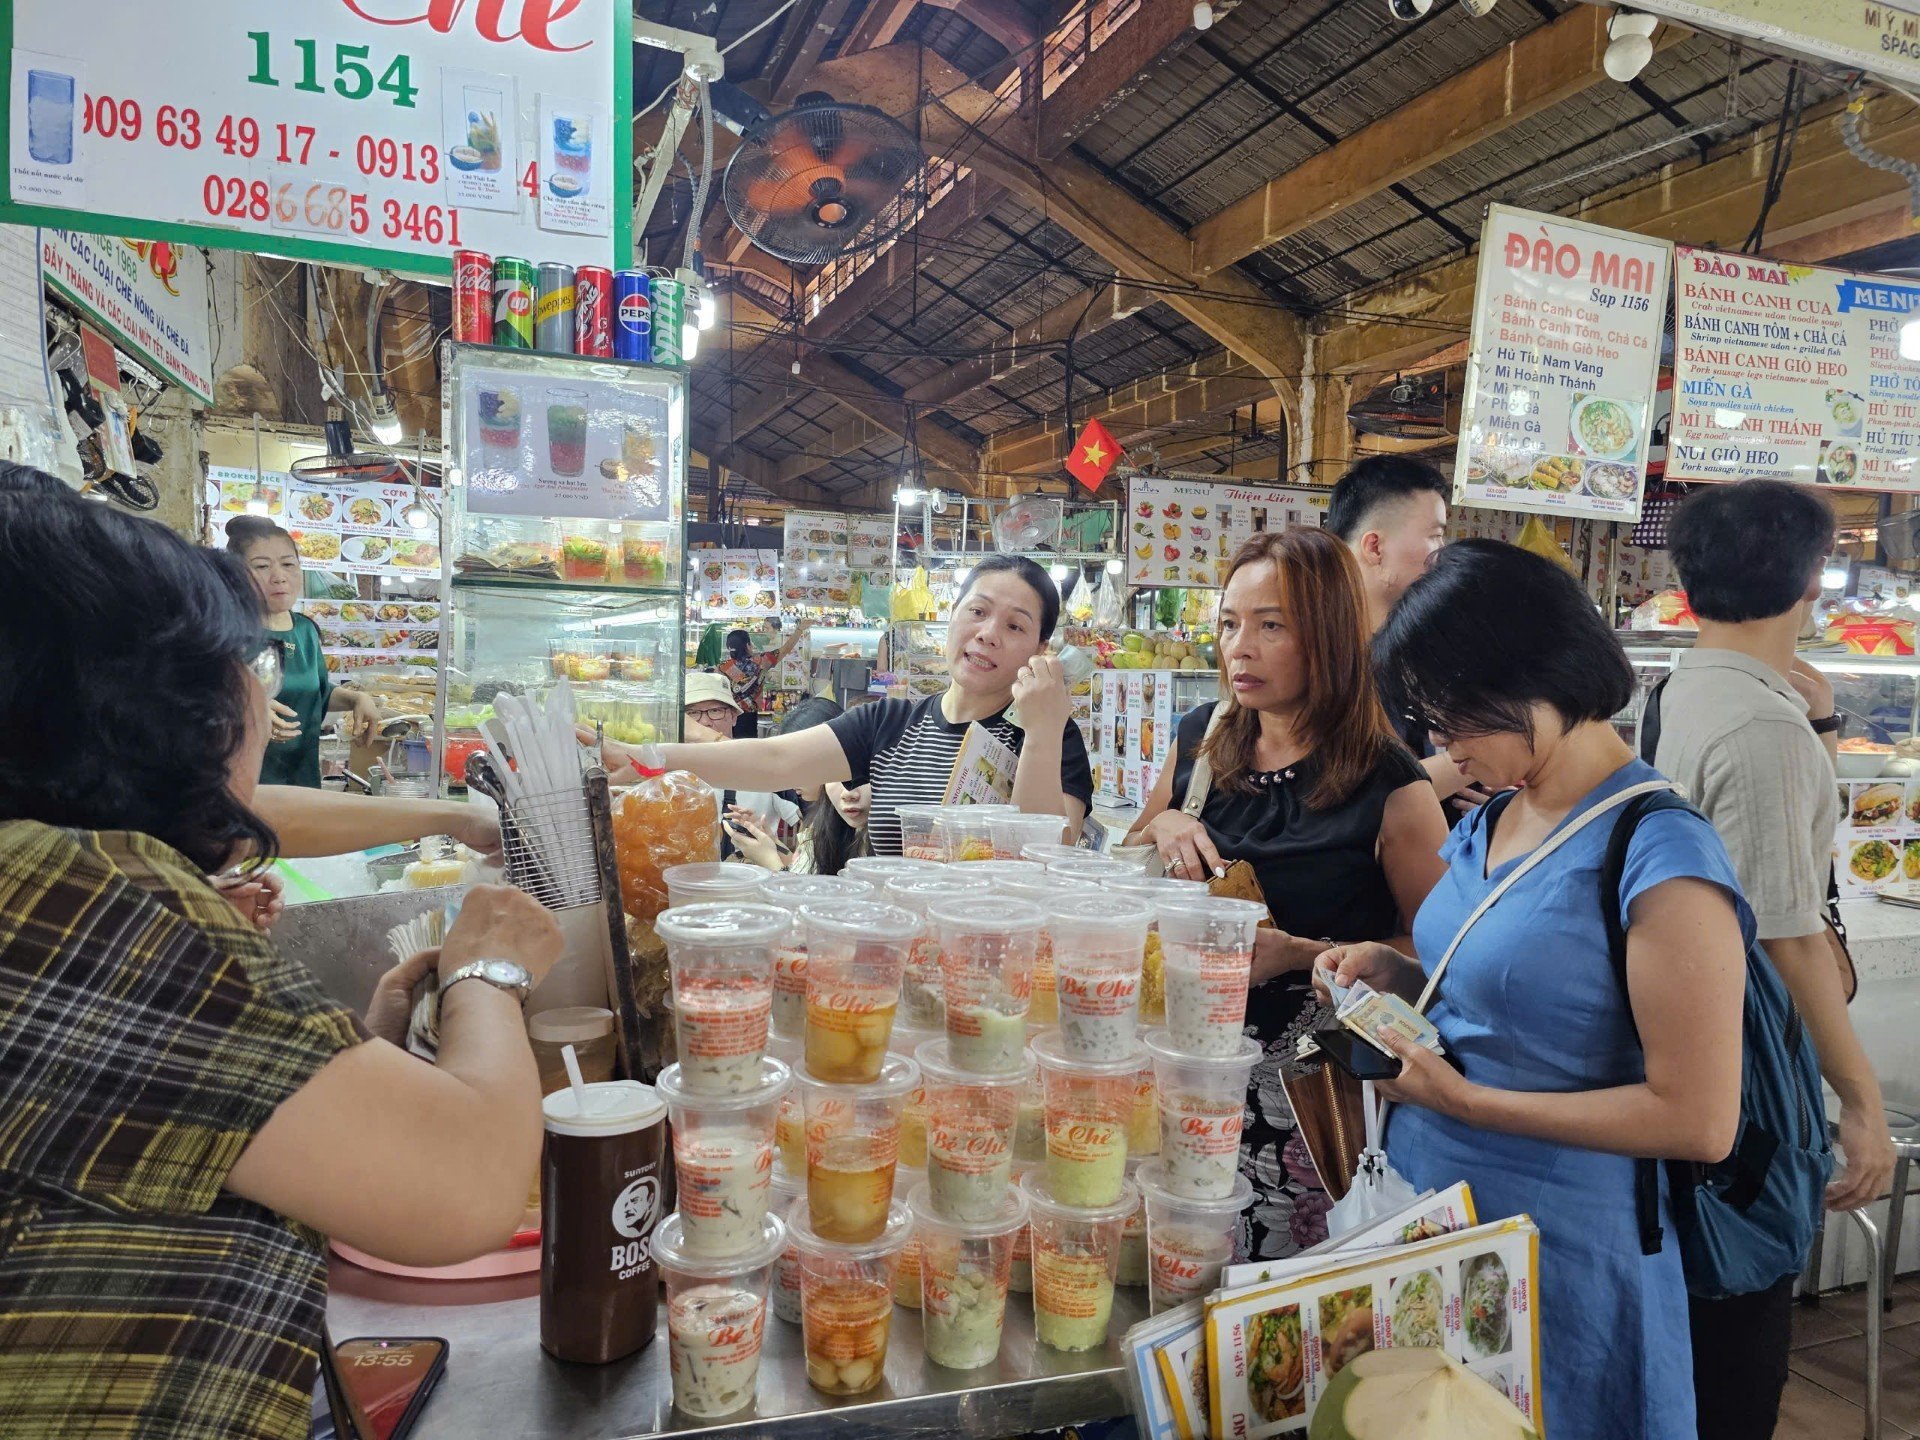
Đề xuất nâng ngưỡng từ 3 lên 10 tỷ đồng
Theo Bộ Tài chính, việc sửa đổi chính sách thuế được đặt trong quá trình xây dựng Luật Phát triển doanh nghiệp nhỏ và vừa, thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
Một trong những nội dung được đưa vào dự thảo là chính sách về thuế và kế toán đối với doanh nghiệp nhỏ, hộ kinh doanh. Trong đó, Bộ Tài chính đề xuất nâng mức doanh thu được lựa chọn phương pháp tính thuế đơn giản từ 3 tỷ lên 10 tỷ đồng mỗi năm.
Theo phương án này, hộ kinh doanh, cá nhân kinh doanh có doanh thu đến 10 tỷ đồng có thể lựa chọn tính thuế theo tỷ lệ trên doanh thu hoặc theo thu nhập tính thuế.
Nếu được thông qua, cách tiếp cận này sẽ mở rộng nhóm hộ kinh doanh có thể áp dụng phương pháp tính thuế đơn giản so với quy định hiện hành.
Tuy nhiên, tại thời điểm hiện nay, mốc 10 tỷ đồng mới là đề xuất. Hộ kinh doanh không thể căn cứ vào dự thảo để tự chuyển sang phương pháp tính thuế mới khi quy định chưa có hiệu lực.
Hai cách tính thuế khác nhau thế nào?
Với phương pháp tính theo tỷ lệ trên doanh thu, số thuế được xác định dựa trên doanh thu tính thuế và tỷ lệ thuế tương ứng với ngành nghề, lĩnh vực kinh doanh.
Trong khi đó, phương pháp tính theo thu nhập tính thuế yêu cầu xác định phần thu nhập từ hoạt động kinh doanh sau khi tính doanh thu và các khoản chi phí liên quan theo quy định.
Điểm khác biệt cơ bản nằm ở cơ sở tính thuế. Phương pháp thứ nhất dựa vào doanh thu và tỷ lệ thuế tương ứng; phương pháp thứ hai dựa trên phần thu nhập sau khi xác định doanh thu và chi phí.
Do đó, việc lựa chọn phương pháp nào, nếu được áp dụng theo chính sách mới, sẽ phụ thuộc vào các điều kiện, hồ sơ và quy định cụ thể về doanh thu, chi phí cũng như ngành nghề kinh doanh.
Bộ Tài chính cho biết việc đơn giản hóa phương pháp tính thuế và chế độ kế toán là một trong những nội dung nhằm giảm chi phí tuân thủ cho nhóm doanh nghiệp nhỏ và hộ kinh doanh.
Trong thời gian chờ chính sách mới, hộ kinh doanh tạm nộp thuế ra sao?
Trong thời gian chờ sửa đổi quy định về phương pháp tính thuế, Cục Thuế đã có hướng dẫn việc tạm nộp thuế thu nhập cá nhân đối với hộ, cá nhân kinh doanh thuộc trường hợp tính thuế theo phương pháp thu nhập tính thuế.
Theo đó, số thuế thu nhập cá nhân tạm nộp được xác định bằng doanh thu tính thuế trong tháng hoặc quý nhân với thuế suất tương ứng.
Doanh thu tính thuế là khoản doanh thu phát sinh trong kỳ từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ. Thuế suất được xác định theo ngành nghề, lĩnh vực kinh doanh.
Cục Thuế lưu ý việc tạm nộp theo doanh thu trong giai đoạn này không đồng nghĩa với việc nghĩa vụ thuế cả năm đã được xác định chính thức theo phương pháp tính trên doanh thu.
Kết thúc năm tính thuế, hộ, cá nhân kinh doanh thuộc trường hợp phải quyết toán vẫn thực hiện quyết toán theo quy định. Nếu số thuế đã tạm nộp thấp hơn số phải nộp theo quyết toán, người nộp thuế phải nộp bổ sung phần chênh lệch. Trường hợp số thuế tạm nộp cao hơn nghĩa vụ thực tế, phần nộp thừa được xử lý theo quy định về bù trừ, hoàn trả.
Mốc 10 tỷ đồng còn liên quan một chính sách giảm thuế khác
Bên cạnh đề xuất thay đổi phương pháp tính thuế, hộ kinh doanh, cá nhân kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng còn thuộc diện của chính sách giảm 30% số thuế thu nhập cá nhân phải nộp đối với thu nhập từ kinh doanh trong các kỳ tính thuế năm 2026 và 2027, theo Nghị quyết 43/2026/QH16 và dự thảo nghị định hướng dẫn.
Đây là chính sách riêng, không phải quy định về lựa chọn phương pháp tính thuế đang được đề xuất trong Luật Phát triển doanh nghiệp nhỏ và vừa. Vì vậy, việc một hộ kinh doanh thuộc nhóm doanh thu đến 10 tỷ đồng không đồng nghĩa hai quy định này là một.
Với phương án đang được Bộ Tài chính đề xuất, mốc 10 tỷ đồng sẽ là ngưỡng quan trọng để xác định nhóm hộ kinh doanh có thể lựa chọn cách tính thuế đơn giản hơn nếu chính sách được Quốc hội thông qua.
HL (SHTT)
Bài đọc nhiều