Kinh tế
17/07/2021 20:47Lương tháng 10-20 triệu đồng, nên cắn răng vay tiền mua nhà/hay ở nhà thuê và tập trung đầu tư: Người trẻ thành phố cần cân nhắc những gì khi ra quyết định?
"An cư, lạc nghiệp" vốn là quan điểm từ ngàn đời nay tại Việt Nam. Điều này khiến bất kỳ người Việt Nam cũng đều có mong muốn sở hữu một ngôi nhà của chính mình.
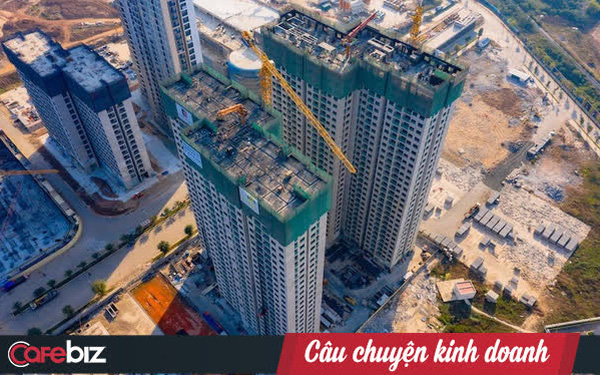
Tuy nhiên, thực tế theo báo cáo của Bộ Xây dựng, những dự án trước đây có mức giá trên dưới 20 triệu đồng/m2 giờ đã tăng lên khoảng 25 triệu đồng/m2.
Tại Hà Nội, đa số dự án chung cư mới được xây dựng thuộc phân khúc trung cấp với giá bán giao động từ 30-40 triệu đồng, tập trung nhiều tại các quận Hà Đông, Thanh Xuân, Cầu Giấy, Gia Lâm…. So với thị trường Hà Nội, phân khúc chung cư trung cấp tại TP.HCM có mức giá cao, dao động từ 35-45 triệu đồng/m2.
Với những người trẻ mới ra đi làm vài năm có thu nhập cỡ 10-20 triệu/tháng dường như ước mơ mua nhà lại càng trở nên xa vời hơn tại thời điểm hiện tại. Cố gắng vay mượn để sở hữu được một căn nhà hay đi thuê nhà là điều rất nhiều người bận tậm, nhất là giới văn phòng làm công ăn lương.
Theo chuyên gia trong lĩnh vực tài chính cá nhân Lâm Minh Chánh, giới văn phòng khi đi mua bất động sản có thể chia làm 2 loại: Một là nhóm mua để ở, Hai là đầu tư bất động sản.
Đối với nhóm đầu tư kiếm tiền thì phải hiểu rất rõ sản phẩm mình định xuống tiền, bởi bất động sản rất đa dạng như nhà mặt đất, chung cư, nhà mặt đường, nhà trong hẻm. Hoặc bất động sản tỉnh này khác tỉnh kia, giấy tờ quy hoạch khác nhau. Nếu bạn không am hiểu mà liều mang toàn bộ tiền đi đầu tư thì sẽ sinh ra phiền phức chứ không phải sinh lời.
Với nhóm mua nhà để ở chuyên gia này cho rằng nguyện vọng mua căn nhà để sở hữu là nguyện vọng cực kỳ chính đáng. Thông thường những người có thu nhập hàng tháng từ 20-30 triệu đồng, thậm chí 30-40 triệu đồng rất khó để có sẵn một khoản tiền mua nhà. Phần lớn họ sẽ kiếm đủ 20-30% và sẽ đi vay 70% còn lại để mua trả góp căn nhà. Tuy nhiên rất ít trong số họ biết cách cân đo lợi ích kinh tế giữa 2 bài toán vay mua trả góp và đi thuê dành tiền đầu tư. Mấu chốt ở đây là đừng để tâm lý sở hữu, làm chủ lấn át tư duy kinh tế.
Ông Chánh đưa ra ví dụ phương án 2 là đầu tư 20-30% vốn tích cóp được có thể là tiết kiệm. Khoản tiền đáng ra phải trả góp sẽ được dùng 1 phần để trả tiền thuê nhà, sau đó dư ra lại tiếp tục đầu tư.
Sau 20 năm, kết quả là một phương án có nhà và được ở nhà, một phương án được ở nhà và có một số tiền. Theo tính toán của chuyên gia này giả sử lãi đầu tư là 8%/năm thì căn nhà phải tăng trưởng giá 5,3% mới có thể bằng số tiền đầu tư đem lại. Trong trường hợp mua nhà nhưng không tăng giá thì thuê nhà sẽ hiệu quả hơn nhiều về tài chính. Chuyên gia Lâm Minh Chánh lấy ví dụ mua nhà dưới đất tăng giá thì phương án mua nhà sẽ ổn.
Ông cũng cho biết mua căn hộ chung cư thì khó tăng giá và không thể tăng đều 5% trong 20 năm. Do đó lời khuyên là phải có sự hiểu biết để so sánh 2 bài toán mua nhà và thuê nhà. Chốt lại, lời khuyên của ông Chánh là trừ khi anh tìm được bất động sản tăng giá 5-10% mỗi năm thì nên vay để mua, còn không tăng được như vậy thì thuê tốt hơn.
Tuy nhiên đây là quan điểm cá nhân của ông Lâm Minh Chánh. Chuyên gia kinh tế Huỳnh Thanh Điền trong một talkshow lại rất khuyến khích người trẻ dùng đòn bẩy tài chính để mua nhà.
"5 năm là dư sức mua được! Ví dụ một căn hộ chung cư giá 2 tỷ cần có bao nhiêu tiền để mua được? Nếu chỉ tiết kiệm kiểu thì 20-30 năm sau mới đủ 2 tỷ để mua. Nếu nghĩ như vậy thì theo tôi không bao giờ mua được. Nhưng nếu tôi tiết kiệm được 300 triệu đồng thì tôi mua được chứ. Tôi đi vay thêm 1 ít", tiến sỹ Điền khẳng định.
Ông chia sẻ rằng có những lúc không có khả năng tăng thu nhập để trả nhưng sau 1 năm tài sản mà ông đầu tư tăng giá, bán ra sinh lời hơn cả tiền lãi ngân hàng. Tiến sĩ Điền nhấn mạnh nguyên lý: Nợ - Có. "Ở trong cuộc đời này nợ thì mới có. Anh phải hiểu đạo lý rất đơn giản: Muốn có là phải nợ. Giống như cuộc sống, ông bà mình hay nói câu "Có nợ thì mới có nhau", ông nhấn mạnh.
Quả là khó cho người trẻ khi mỗi chuyên gia lại có lời khuyên riêng. Mỗi lời khuyên đều mang tính chất tham khảo, mỗi người nên tự hiểu hoàn cảnh của bản thân cũng như bối cảnh thị trường hiện tại để đưa ra quyết định phù hợp.
Bài đọc nhiều