Kinh tế
17/04/2018 21:19Những nhà ở nào không phải chịu thuế theo dự thảo của Bộ Tài chính?
Theo Bộ Tài chính, để đảm bảo công bằng, minh bạch và thống nhất trong việc xác định các trường hợp được miễn, giảm thuế, Dự thảo Luật có quy định cụ thể các nguyên tắc miễn, giảm thuế tài sản. Cụ thể, người nộp thuế thuộc đối tượng được hưởng cả miễn và giảm thuế thì sẽ được miễn thuế. Người nộp thuế thuộc hai trường hợp được giảm thuế trở lên quy định của Luật này cũng được miễn thuế.
Miễn, giảm thuế chỉ áp dụng trực tiếp đối với người nộp thuế, và chỉ tính trên số tiền thuế phải nộp theo quy định... Trong đề cương công bố, có 13 trường hợp được miễn thuế 100% và 5 trường hợp được giảm 50% thuế.
13 trường hợp được miễn thuế 100%
Đất, nhà ở của dự án đầu tư thuộc lĩnh vực đặc biệt khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; dự án thuộc lĩnh vực khuyến khích đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn. Đất của doanh nghiệp sử dụng trên 50% số lao động là thương binh, bệnh binh, người khuyết tật cũng được miễn thuế.
Đất của cơ sở thực hiện xã hội hoá đối với các hoạt động trong lĩnh vực giáo dục, dạy nghề, y tế, văn hoá, thể thao, môi trường.
Đất ở trong hạn mức giao mới, nhà ở của người hoạt động cách mạng trước 8/1945; đất, nhà ở của thương binh hạng 1/4, 2/4; người hưởng chính sách như thương binh hạng 1/4, 2/4; bệnh binh hạng 1/3; anh hùng lực lượng vũ trang nhân dân; mẹ Việt Nam anh hùng; cha mẹ đẻ, người có công nuôi dưỡng liệt sĩ; vợ chồng; con của liệt sĩ được hưởng trợ cấp hàng tháng; người hoạt động cách mạng bị nhiễm chất độc da cam; người bị nhiễm chất độc da cam mà hoàn cảnh gia đình khó khăn không phải đóng thuế.
Đất xây dựng nhà tình nghĩa, nhà đại đoàn kết, cơ sở nuôi dưỡng người già cô đơn, người khuyết tật, trẻ mồ côi; cơ sở chữa bệnh xã hội.
Đất ở trong hạn mức giao mới, nhà ở tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Đất ở trong hạn mức giao mới, nhà ở của hộ nghèo.
Đất có nhà vườn được cơ quan nhà nước có thẩm quyền xác nhận là di tích lịch sử - văn hoá.
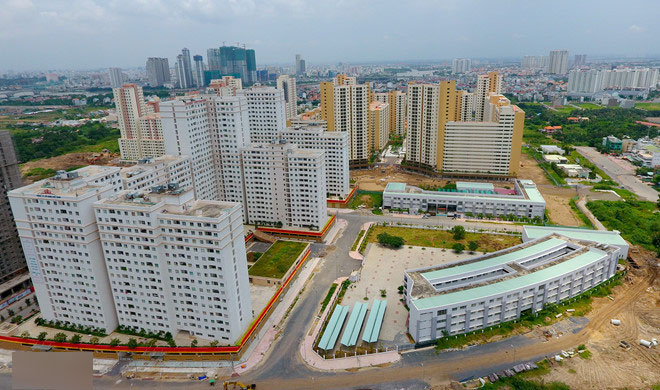
Nhà ở xã hội; nhà ở công vụ.
Các loại nhà ở thuộc sở hữu Nhà nước theo quy định tại Luật Nhà ở.
Người nộp thuế gặp khó khăn nếu giá trị thiệt hại của tài sản chịu thuế trên 50% giá tính thuế.
Máy bay, du thuyền, ôtô của các cơ quan nhà nước, cơ quan hành chính sự nghiệp, đơn vị vũ trang nhân dân, ôtô ngoại giao.
Người nộp thuế có số thuế phải nộp hàng năm từ 50.000 đồng trở xuống.
Các trường hợp khác theo quyết định của Thủ tướng.
5 trường hợp được giảm 50%
Đất, nhà ở của dự án đầu tư thuộc lĩnh vực khuyến khích đầu tư; dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất của doanh nghiệp sử dụng từ 20% đến 50% số lao động là thương binh, bệnh binh, người khuyết tật.
Các loại nhà ở thuộc sở hữu Nhà nước theo quy định tại Luật Nhà ở.
Người nộp thuế gặp khó khăn nếu giá trị thiệt hại của tài sản chịu thuế trên 50% giá tính thuế.
Máy bay, du thuyền, ôtô của các cơ quan nhà nước, cơ quan hành chính sự nghiệp, đơn vị vũ trang nhân dân, ôtô ngoại giao.
Người nộp thuế có số thuế phải nộp hàng năm từ 50.000 đồng trở xuống.
Các trường hợp khác theo quyết định của Thủ tướng.
Nguyên tắc miễn, giảm thuế được quy định trong đề cương Luật thuế tài sản:
1. Người nộp thuế được hưởng cả miễn thuế và giảm thuế đối với cùng một thửa đất thì được miễn thuế. Người nộp thuế thuộc hai trường hợp được giảm thuế trở lên theo quy định của Luật này thì được miễn thuế.
2. Người nộp thuế đất ở chỉ được miễn thuế hoặc giảm thuế tại một nơi do người nộp thuế lựa chọn.
3. Người nộp thuế có nhiều dự án đầu tư được miễn thuế, giảm thuế thì thực hiện miễn, giảm theo từng dự án đầu tư.
4. Miễn thuế, giảm thuế chỉ áp dụng trực tiếp đối với người nộp thuế và chỉ tính trên số tiền thuế phải nộp theo quy định của Luật này.
Theo Bình Nguyên (Tri Thức Trực Tuyến)
Bài đọc nhiều