Thế giới
30/08/2025 13:33Người đàn ông chi 585 triệu đồng mua bảo hiểm, đủ thời hạn 5 năm đến rút thì được thông báo: “Chờ lúc ông 100 tuổi hẵng quay lại”

Năm 2019, tại thành phố Trịnh Châu, tỉnh Hà Nam, Trung Quốc, một người đàn ông họ Tào đã rơi vào tình huống dở khóc dở cười liên quan đến hợp đồng bảo hiểm của mình. Ông Tào cho biết, vào năm 2014, ông tham gia một gói bảo hiểm của công ty bảo hiểm mang tên “Dương Quang”. Theo lời giới thiệu, đây là một loại bảo hiểm kết hợp tính năng “tích lũy - đầu tư - sinh lời”.
Theo thỏa thuận khi mua, mỗi năm ông phải đóng phí 32.000 NDT (khoảng 117 triệu đồng và đầu năm, đến cuối năm sẽ được nhận khoảng hơn 1.000 NDT (khoảng 3,6 triệu đồng) tiền chia lãi. Sau khi đóng đủ 5 năm, tức tổng cộng 160.000 NDT (khoảng 585 triệu đồng), ông Tào đã sẵn sàng để rút toàn bộ tiền gốc.
Sau dịp Tết Nguyên đán năm 2019, khi hợp đồng 5 năm kết thúc, ông Tào hào hứng đến công ty bảo hiểm để rút tiền. Trái với mong đợi, nhân viên tại đây thông báo với ông rằng theo hợp đồng, số tiền gốc chỉ có thể được rút khi ông… tròn 100 tuổi hoặc sau khi qua đời. Nếu muốn hủy hợp đồng và rút tiền ngay, ông chỉ nhận lại được 116.000 NDT (khoảng 427 triệu đồng), tức lỗ gần 44.000 NDT (khoảng 158 triệu đồng).
Nghe vậy, ông Tào vô cùng bức xúc, cho rằng mình bị lừa gạt và lập tức tìm đến cơ quan truyền thông để mong vụ việc này được nhiều người biết đến.
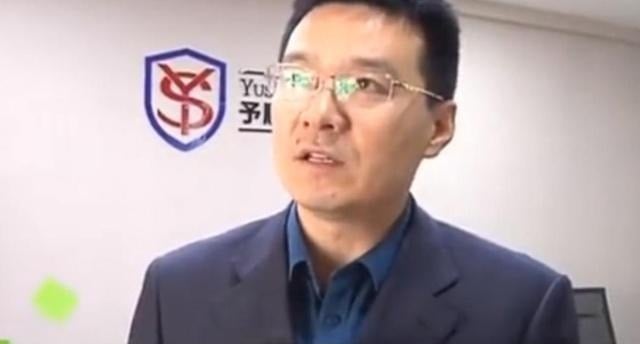
Phóng viên đã cùng ông Tào đến làm việc với công ty bảo hiểm. Tại đây, đại diện doanh nghiệp cho biết, gói sản phẩm mà ông Tào tham gia thực chất là loại bảo hiểm “niên kim Dương Quang Tài Phú”, thuộc dạng bảo hiểm chia lãi.
Theo quy định hợp đồng, trong thời gian tham gia, khách hàng chỉ được nhận khoản lãi chia hàng năm, còn số tiền gốc sẽ chỉ được hoàn trả khi khách hàng đạt 100 tuổi hoặc sau khi qua đời. Nếu khách hàng muốn rút trước hạn, buộc phải chấp nhận mức hoàn phí thấp hơn số tiền đã đóng. Như vậy, lời giải thích của nhân viên và sự kỳ vọng của ông Tào hoàn toàn trái ngược nhau.
Người thân của ông Tào cho rằng vấn đề nằm ở khâu bán hàng. Nhiều khả năng nhân viên bảo hiểm thời điểm đó đã không giải thích rõ ràng cho khách, thậm chí cố tình che giấu điều khoản bất lợi để nhanh chóng ký được hợp đồng.
Theo phản ánh của nhiều người ở Trịnh Châu, trong giai đoạn trước đây, một số nhân viên bảo hiểm thường chỉ nhấn mạnh ưu điểm như “có lãi, hoàn vốn”, mà lướt qua những rủi ro và hạn chế. Khách hàng, đặc biệt là người cao tuổi, thường tin tưởng vào lời tư vấn, ít đọc kỹ hợp đồng nên dễ bị nhầm lẫn.
Đại diện công ty cho biết sẽ kiểm tra lại hồ sơ, bao gồm băng ghi âm cuộc gọi “tái xác nhận” lúc khách hàng ký hợp đồng, để xác định xem nhân viên tư vấn có làm đúng trách nhiệm hay không.
Sự việc này ông Tào mất ăn mất ngủ suốt nhiều ngày, chỉ mong công ty bảo hiểm thực hiện đúng cam kết để có thể lấy lại số tiền tích cóp nhiều năm.
Trong khi đó, luật sư cho biết: nếu trong quá trình tham gia bảo hiểm phát sinh tranh chấp, khách hàng hoàn toàn có quyền khởi kiện ra tòa, yêu cầu công ty bảo hiểm trả lại số tiền gốc. Điều kiện tiên quyết là phải có bằng chứng chứng minh nhân viên tư vấn đã cố tình sai lệch hoặc che giấu thông tin.
Qua vụ việc của ông Tào, có thể thấy rủi ro lớn nhất khi mua bảo hiểm chính là không đọc kỹ hợp đồng và quá tin vào lời tư vấn. Bởi trong mọi trường hợp, hợp đồng là văn bản có giá trị pháp lý cao nhất. Nếu tranh chấp xảy ra, công ty bảo hiểm hoàn toàn có thể viện dẫn hợp đồng để từ chối trách nhiệm ngoài cam kết.
Cơ quan chức năng tỉnh Hà Nam, Trung Quốc nhắc nhở, nhân viên tư vấn bảo hiểm nên thông báo trung thực và chi tiết từng điều khoản cho khách hàng. Đồng thời, phải thông báo cả những rủi ro và các tình huống có thể gây thua lỗ, để người mua có cái nhìn toàn diện và chi tiết về toàn bộ gói bảo hiểm, từ đó quyết định có nên ký hợp đồng hay không. Nếu tư vấn viên cố tình bán sai, che giấu thông tin thì phải chịu trách nhiệm trước pháp luật. Thực tế, nhiều sản phẩm bảo hiểm vốn thiên về tích lũy dài hạn chứ không phải “gửi tiền lấy lãi” trong ngắn hạn. Do đó, khách hàng cần đặc biệt cẩn trọng khi lựa chọn.
Bài đọc nhiều