Kinh tế
22/09/2026 11:02Từng là “ông lớn” chiếu sáng, Điện Quang nay đối mặt bài toán lợi nhuận và công nghệ

Lợi nhuận phục hồi nhưng vẫn còn khiêm tốn
Công ty CP Tập đoàn Điện Quang (DQC) mới đây đã có giải trình về việc lợi nhuận sau thuế hợp nhất năm 2025 giảm gần 60% sau kiểm toán. Theo đó, lợi nhuận sau thuế chỉ còn gần 4,9 tỷ đồng, thấp hơn khoảng 58% so với số liệu trước kiểm toán.
Nguyên nhân được doanh nghiệp giải thích liên quan đến khoản đầu tư của Công ty Công nghệ Cao Điện Quang, công ty con của DQC, vào Xelex. Khoản đầu tư trị giá 21,25 tỷ đồng đã được trích lập dự phòng 100%, nhưng sau kiểm toán, khoản dự phòng này không được chấp nhận là chi phí được trừ khi xác định thuế thu nhập doanh nghiệp. Vì vậy, DQC phải ghi nhận thêm khoảng 4,25 tỷ đồng chi phí thuế. Một số điều chỉnh khác cũng liên quan đến doanh thu tài chính từ cổ tức.
Trong khi kết quả kinh doanh bắt đầu có tín hiệu cải thiện, cổ phiếu DQC lại đang chịu tình trạng bị kiểm soát từ ngày 8/4/2026. Nguyên nhân là báo cáo tài chính kiểm toán có ý kiến ngoại trừ trong hai năm liên tiếp 2024 và 2025.
Tính đến ngày 21/9, cổ phiếu DQC giao dịch ở mức 9.980 đồng/cổ phiếu, chưa bằng 1/5 mức giá của khoảng một thập kỷ trước, vào giữa năm 2016.
Nhìn lại vài năm gần đây, kết quả kinh doanh của Điện Quang cho thấy một quá trình biến động mạnh. Năm 2023, doanh thu thuần giảm 13%, xuống còn 871 tỷ đồng. Lợi nhuận sau thuế từ mức gần 15 tỷ đồng của năm 2022 chuyển sang lỗ hơn 33 tỷ đồng. Chi phí khuyến mãi, dự phòng đầu tư tài chính và chi phí lãi vay tăng mạnh đã tác động đáng kể đến kết quả cuối cùng.
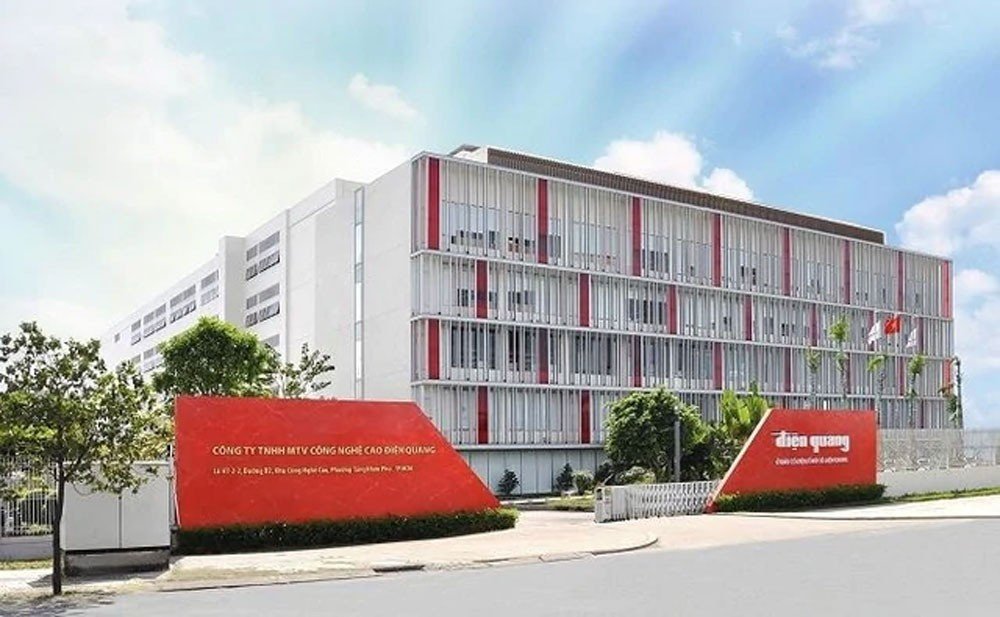
Sang năm 2024, tình hình tiếp tục khó khăn khi DQC lỗ sau thuế khoảng 121,9 tỷ đồng, khiến lỗ lũy kế vượt 122 tỷ đồng. Dù doanh nghiệp đạt khoảng 184 tỷ đồng lợi nhuận gộp trong năm, các khoản chi phí vẫn khiến kết quả kinh doanh chịu sức ép lớn.
Đến năm 2025, doanh thu bắt đầu phục hồi, đạt khoảng 920 tỷ đồng, tăng 13%. Trong 6 tháng đầu năm 2026, doanh thu tiếp tục đạt khoảng 565 tỷ đồng, tăng gần 59%, còn lợi nhuận sau thuế đạt 14,2 tỷ đồng.
Tuy nhiên, mức lợi nhuận này vẫn khá thấp nếu đặt cạnh quy mô doanh thu. Đáng chú ý, lợi nhuận sau thuế chưa phân phối đến cuối tháng 6/2026 chuyển từ âm 83,7 tỷ đồng đầu năm sang dương 125,9 tỷ đồng. Song, con số này không đồng nghĩa DQC đã tạo ra hơn 200 tỷ đồng lợi nhuận trong kỳ.
Phần lớn biến động đến từ việc gần 200 tỷ đồng được kết chuyển từ Quỹ đầu tư phát triển sang lợi nhuận sau thuế chưa phân phối theo phương án được trình tại Đại hội đồng cổ đông thường niên 2026.
Như vậy, hoạt động kinh doanh đã có những dấu hiệu tích cực hơn, nhưng bài toán duy trì lợi nhuận và cải thiện hiệu quả hoạt động vẫn chưa thể giải quyết trong thời gian ngắn.
Khi công nghệ làm thay đổi cuộc chơi
Điện Quang từng là một thương hiệu công nghiệp nổi bật của Việt Nam. Thành lập từ năm 1973, doanh nghiệp sớm xây dựng năng lực sản xuất và làm chủ công nghệ với nền tảng kỹ thuật từ Nhật Bản.
Có thời điểm, Điện Quang chiếm khoảng 40% thị phần chiếu sáng trong nước và từng vượt Rạng Đông, Philips ở một số giai đoạn. Năm 2016, DQC còn lọt danh sách 50 công ty niêm yết tốt nhất Việt Nam của Forbes Việt Nam.
Lợi thế của Điện Quang khi đó đến từ một ngành có yêu cầu sản xuất và công nghệ tương đối cao, số lượng đối thủ hạn chế, cùng với hệ thống nhà máy, mạng lưới phân phối và thương hiệu đã được xây dựng trong thời gian dài.
Nhưng sự xuất hiện và phát triển nhanh của công nghệ LED đã thay đổi đáng kể cấu trúc thị trường.
LED dần thay thế bóng sợi đốt, huỳnh quang và compact. Trong khi đó, sự phát triển của chuỗi cung ứng toàn cầu giúp linh kiện LED trở nên dễ tiếp cận hơn. Trung Quốc cũng có lợi thế lớn về quy mô và giá thành sản xuất.
Điều này khiến rào cản gia nhập thị trường giảm xuống. Nếu trước đây một doanh nghiệp muốn cạnh tranh cần sở hữu nhà máy, công nghệ và năng lực sản xuất đáng kể, thì với LED, ngày càng nhiều nhà cung cấp có thể tham gia.
Khi số lượng đối thủ tăng, giá bán chịu áp lực và biên lợi nhuận cũng bị thu hẹp. Những lợi thế từng giúp Điện Quang tạo khoảng cách với các đối thủ không còn đủ để duy trì vị thế như trước.
DQC đã đầu tư vào LED và công nghệ cao, nhưng quá trình chuyển đổi đòi hỏi nguồn vốn lớn trong khi hiệu quả kinh doanh chưa tăng tương ứng. Doanh nghiệp đồng thời chịu tác động từ biến động tại một số thị trường xuất khẩu, thị trường dự án trong nước và ảnh hưởng của Covid-19.
Trong quá trình chuyển đổi, chi phí và nhu cầu vốn tiếp tục gia tăng, đặt thêm áp lực lên hoạt động của doanh nghiệp.
Bài toán không chỉ là bán thêm bóng đèn
Trước những thay đổi của thị trường, Điện Quang đang mở rộng định hướng sang các sản phẩm và giải pháp có hàm lượng công nghệ cao hơn.
Thị trường chiếu sáng hiện không còn đơn thuần xoay quanh việc sản xuất và bán bóng đèn LED. Xu hướng được đề cập trong bài viết là các giải pháp gắn với hiệu quả năng lượng, điều khiển thông minh, cảm biến và kết nối.
Đây cũng có thể là hướng để Điện Quang chuyển từ cuộc cạnh tranh ở nhóm sản phẩm phổ thông sang những giải pháp chiếu sáng có hàm lượng công nghệ và dịch vụ cao hơn.
Doanh nghiệp vẫn sở hữu những tài sản quan trọng được tích lũy qua nhiều năm, gồm thương hiệu lâu năm, năng lực sản xuất, kinh nghiệm kỹ thuật và mạng lưới khách hàng.
Tuy nhiên, việc biến những lợi thế này thành tăng trưởng doanh thu, dòng tiền và biên lợi nhuận sẽ là bài toán quan trọng trong thời gian tới.
Với Điện Quang, câu chuyện dài hạn vì thế không chỉ nằm ở việc đưa doanh thu trở lại mốc 1.000 tỷ đồng hay duy trì lợi nhuận dương. Thách thức lớn hơn là nâng giá trị gia tăng của sản phẩm, phát triển các giải pháp thông minh và tạo dựng lại lợi thế cạnh tranh trong một thị trường ngày càng có nhiều nhà cung cấp.
Minh Ngọc (SHTT)
Bài đọc nhiều