Kinh tế
29/09/2025 09:00Có 1 tỷ đồng, nên gửi tiết kiệm 3 tháng, 6 tháng hay 12 tháng?
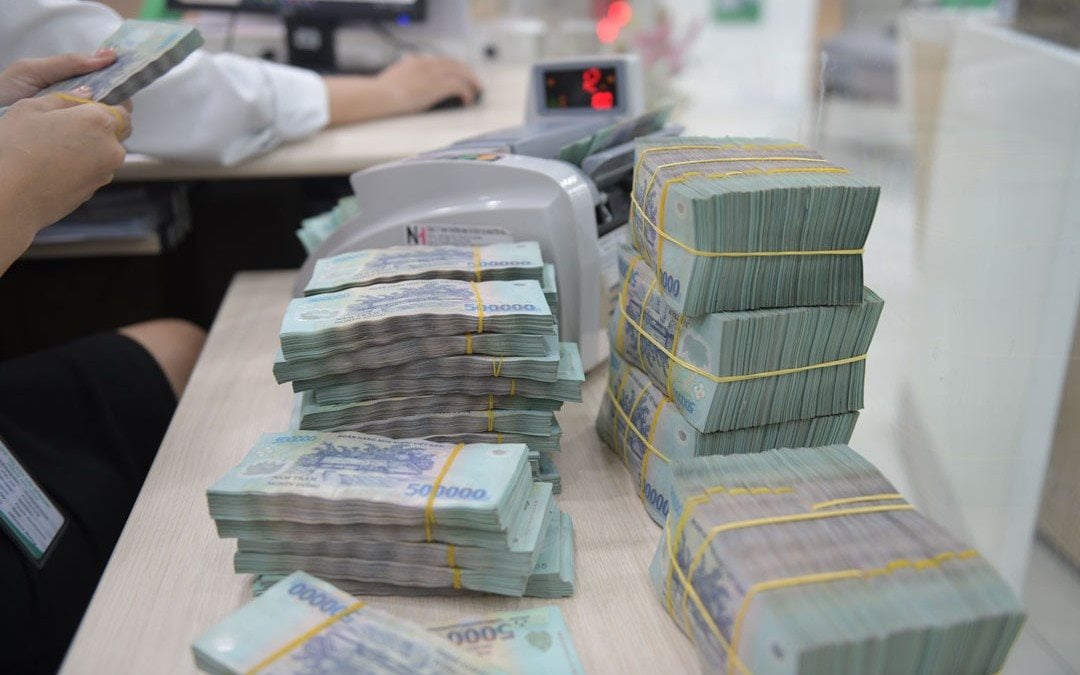
Trong bối cảnh lãi suất tiết kiệm tại các ngân hàng đang ở mức thấp, gửi tiết kiệm vẫn được coi là kênh đầu tư an toàn cho người muốn bảo toàn vốn. Tuy nhiên, câu chuyện gửi 1 tỷ đồng vào kỳ hạn 3 tháng, 6 tháng hay 12 tháng không hề đơn giản. Người gửi cần tính tới nhu cầu chi tiêu đầu tư riêng, xu hướng lãi suất và các sản phẩm sinh lời linh hoạt mới đang xuất hiện trên thị trường.
Theo truyền thống, gửi kỳ hạn càng dài thì càng giúp người gửi hưởng mức lãi suất cao hơn. Nếu lãi suất giảm sâu sau thời điểm gửi, đây là lợi thế vì khoản tiền đã gửi ở kỳ hạn dài sẽ được hưởng mức lãi suất cố định, không bị hạ theo mặt bằng chung. Ngược lại, khi lãi suất tăng, người gửi lại bị “kẹt” trong mức lãi suất thấp của hợp đồng cũ cho đến khi đáo hạn.
Trong khi đó, gửi ngắn hạn 1–3 tháng cho phép người gửi nhanh chóng tái tục với lãi suất mới cao hơn nếu thị trường tăng lãi. Tuy nhiên, người gửi phải chấp nhận mức lãi thấp hơn ở thời điểm ban đầu và nếu lãi suất giảm, họ lại bỏ lỡ cơ hội “khóa” lãi suất cao trước đó.
Theo cập nhật của nhiều ngân hàng vào tháng 09/2025, lãi suất gửi tiết kiệm tại quầy và online cho kỳ hạn 12 tháng nhìn chung dao động 5,5-6 %/năm. Lãi suất kỳ hạn 6 tháng khoảng 4-5%/năm, kỳ hạn 3 tháng khoảng 3,5-4%/năm.
Từ các con số trên, có thể thấy khoảng cách giữa lãi suất kỳ hạn dài (12 tháng trở lên) và kỳ hạn ngắn (3–6 tháng) không quá “cách biệt”, thường dao động từ 1 đến 2 điểm phần trăm, tùy ngân hàng, thời điểm và ưu đãi.
Giả sử với lãi suất kỳ hạn 12 tháng phổ biến nhất hiện nay là 5,5%/năm, nếu bạn gửi toàn bộ 1 tỷ đồng ở kỳ hạn này thì sau 1 năm bạn có lãi 55 triệu đồng.
Nếu bạn gửi toàn bộ 1 tỷ đồng vào kỳ hạn 3 tháng (lãi suất khoảng 3,5%/năm), sau đó tái tục cả gốc và lãi đến hết 1 năm thì bạn có lãi khoảng 35 triệu đồng.
Đó là lý do chiến lược phân bổ, hay còn gọi là “bậc thang kỳ hạn” được nhiều người lựa chọn. Thay vì dồn toàn bộ 1 tỷ đồng vào một kỳ hạn duy nhất, người gửi có thể chia thành nhiều phần để gửi 3 tháng, 6 tháng, 12 tháng,.... Cách này giúp dung hòa rủi ro: khi lãi suất giảm, phần tiền gửi dài hạn vẫn giữ được mức lãi cao; khi lãi suất tăng, các khoản đáo hạn sớm sẽ nhanh chóng được điều chỉnh theo mặt bằng lãi suất mới.
Bên cạnh việc gửi tiết kiệm truyền thống, thị trường gần đây xuất hiện các sản phẩm sinh lời linh hoạt/ sinh lời tự động. Về cơ chế, sản phẩm này cho phép tiền nhàn rỗi trong tài khoản thanh toán tự động được chuyển sang các khoản đầu tư ngắn hạn (ví dụ qua các chứng chỉ tiền gửi hoặc các kỳ hạn ngắn trong ngân hàng), nhưng khách hàng vẫn có thể rút tiền ra dùng bất cứ lúc nào. Điều này giúp người gửi vừa đảm bảo thanh khoản như tài khoản thanh toán, vừa có thể hưởng mức lãi tốt hơn so với việc để tiền “nằm yên” trong tài khoản không kỳ hạn.
Sự xuất hiện của các sản phẩm linh hoạt này mang đến lựa chọn mới cho người có khoản tiền lớn nhưng không muốn khóa chặt trong sổ tiết kiệm dài hạn. Tuy nhiên, người dùng cần tìm hiểu kỹ điều khoản, cơ chế tính lãi, mức độ an toàn và các hạn mức liên quan, bởi mỗi ngân hàng có cách triển khai và chính sách khác nhau.
Dù lựa chọn gửi tiết kiệm truyền thống hay kết hợp sản phẩm linh hoạt, yếu tố quan trọng nhất vẫn là xác định nhu cầu tài chính cá nhân. Nếu dự định mua nhà hoặc chi tiêu lớn trong vài tháng tới, nên ưu tiên các sản phẩm ngắn hạn hoặc linh hoạt. Ngược lại, nếu nguồn tiền thực sự nhàn rỗi, việc gửi dài hạn hoặc khóa một phần vào sản phẩm sinh lời ổn định sẽ mang lại hiệu quả tốt hơn, nhất là khi dự báo lãi suất giảm.
Có thể nói, trong bối cảnh kinh tế nhiều biến động, không có công thức chung cho mọi người. Kết hợp giữa phân bổ kỳ hạn, dự đoán xu hướng lãi suất và tận dụng các sản phẩm sinh lời linh hoạt sẽ giúp người gửi vừa đảm bảo an toàn vốn, vừa tăng được hiệu quả sinh lời, đồng thời giữ được sự chủ động cần thiết trong quản lý tài chính cá nhân.
Bài đọc nhiều