Kinh tế
21/09/2026 09:10Lãi vay bình quân lên 10,7%, người đi vay đang chịu mức lãi thực tế bao nhiêu?
Sau một tháng đi ngang, lãi suất cho vay bình quân bằng VND trong tháng 8 tăng 0,2 điểm phần trăm, lên 10,7% một năm, theo số liệu mới công bố của Ngân hàng Nhà nước.
So với các khoản vay được giải ngân cách đây một năm, mức bình quân này cao hơn khoảng 3 điểm phần trăm. Diễn biến lãi suất cho vay đi lên trong bối cảnh lãi suất huy động tại nhiều ngân hàng cũng tăng.
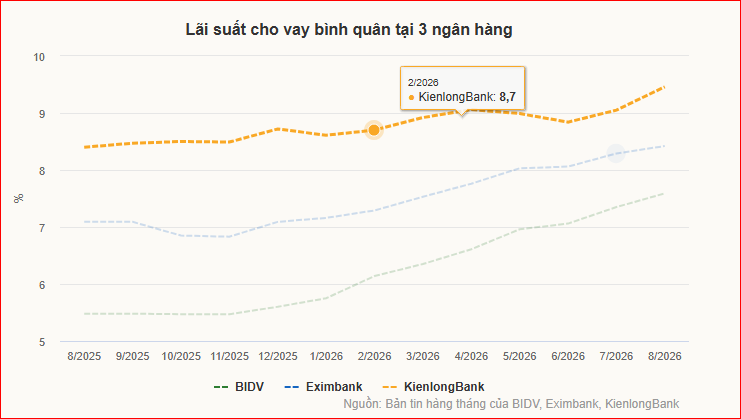
Tại nhóm ngân hàng quốc doanh, lãi suất cho vay bình quân được công bố tại BIDV và Vietcombank hiện quanh 7,4-7,6% một năm. Trong khi đó, tại một số ngân hàng tư nhân như Eximbank, KienlongBank và MBV, mức bình quân dao động 8,4-9,5%.
Tuy nhiên, lãi suất bình quân được công bố không đồng nghĩa với mức lãi mà mọi khách hàng đang trả. Lãi vay thực tế còn phụ thuộc vào thời hạn, mục đích vay, tài sản bảo đảm, lịch sử tín dụng và từng khoản vay.
Khảo sát trên thị trường cho thấy lãi suất cho vay tại nhóm ngân hàng lớn hiện phổ biến khoảng 9-10,5% một năm, trong khi một số ngân hàng tư nhân có thể lên tới 12%.
Với người vay mua nhà, mức lãi sau thời gian ưu đãi là vấn đề đáng chú ý hơn. Theo nhóm phân tích của Công ty Chứng khoán SSI, lãi suất thả nổi đối với các khoản vay mua nhà hiện phổ biến khoảng 12-14% một năm. Trong bối cảnh này, cho vay mua nhà đã có dấu hiệu chững lại, kể cả tại một số ngân hàng có dư địa tín dụng và thế mạnh ở mảng này.
Không chỉ lãi vay tăng, chi phí huy động vốn của các ngân hàng cũng đang ở mức cao. Theo thống kê của Ngân hàng Nhà nước, lãi suất tiền gửi cao nhất đối với kỳ hạn 6-12 tháng trong tháng 8 lên 8%, tăng 0,2 điểm phần trăm so với tháng trước. Với kỳ hạn trên 24 tháng, mức cao nhất là 8,1%, cũng tăng 0,2 điểm phần trăm.
Mức niêm yết trên bảng lãi suất chưa phản ánh hết các chương trình huy động thực tế. Một số ngân hàng áp dụng lãi suất cộng thêm cho khách hàng mới, khoản tiền gửi lớn hoặc trong những thời điểm nhất định.
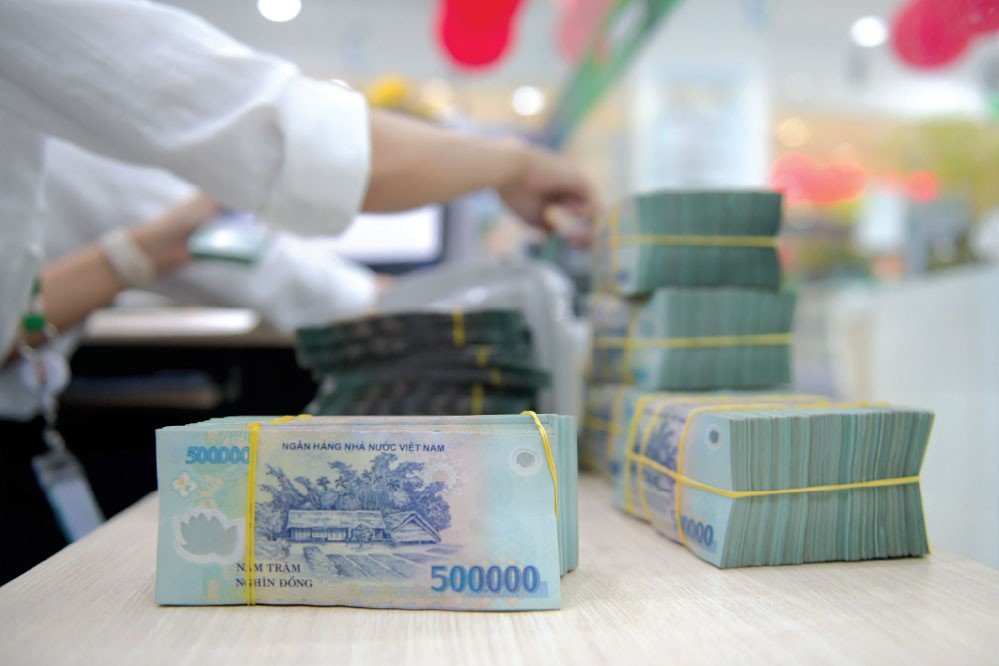
Lãi suất kỳ hạn 6 tháng trên thị trường hiện quanh 8,5-9,3%. Với khoản tiền gửi trên một tỷ đồng, lãi suất thỏa thuận kỳ hạn 12 tháng tại một số trường hợp đã vượt 9,7%. Nhân viên một số ngân hàng quy mô nhỏ cho biết mức trả lãi có thể gần 10% một năm với khoản tiền gửi trên 10 tỷ đồng, kèm điều kiện không tất toán trước hạn.
Ngoài tiền gửi tiết kiệm, các ngân hàng còn huy động vốn thông qua chứng chỉ tiền gửi và trái phiếu. Theo VIS Ratings, lãi suất bình quân trái phiếu ngân hàng phát hành trong tháng trước ở mức 8,7%.
Một trong những yếu tố khiến các ngân hàng phải cạnh tranh nguồn vốn là khoảng cách giữa tăng trưởng tín dụng và huy động. Có thời điểm chênh lệch lên gần 2 triệu tỷ đồng, khiến các nhà băng phải tăng huy động tiền gửi, đồng thời sử dụng thêm các nguồn vốn khác như phát hành giấy tờ có giá, vay trên thị trường liên ngân hàng và tiền gửi Kho bạc Nhà nước.
Chi phí huy động tăng tạo thêm sức ép đối với hoạt động cho vay, trong khi nhu cầu tín dụng thường tăng về cuối năm. Đây cũng là thời điểm các ngân hàng phải cân đối giữa nhu cầu mở rộng tín dụng và khả năng huy động vốn.
Ở chiều cơ cấu tín dụng, nhóm phân tích SSI cho rằng các ngân hàng đang có xu hướng dịch chuyển sang cho vay trung và dài hạn khi lãi suất duy trì ở mức cao. Trong khi đó, nhu cầu vay mua nhà chững lại.
Diễn biến lãi suất cũng được đặt trong bối cảnh cơ quan quản lý yêu cầu các ngân hàng tiết giảm chi phí, ổn định mặt bằng lãi suất và giảm thực chất lãi vay để hỗ trợ người dân, doanh nghiệp.
Như vậy, mức 10,7% hiện là lãi suất cho vay bình quân trong tháng 8, không phải mức lãi suất áp dụng chung cho mọi khoản vay. Trên thực tế, người vay có thể tiếp cận mức thấp hơn hoặc cao hơn tùy ngân hàng và điều kiện khoản vay.
Trong khi đó, lãi suất huy động tiếp tục ở mức cao và tín dụng có xu hướng tăng về cuối năm. Đây là những yếu tố đang được thị trường theo dõi khi đánh giá diễn biến lãi suất cho vay trong thời gian tới.
HL (SHTT)

Bài đọc nhiều