Kinh tế
13/12/2025 16:00Gia tăng lãi suất thẻ tín dụng, người tiêu dùng đối mặt nguy cơ rơi vào “bẫy nợ”
Những tháng cuối năm, hàng loạt ngân hàng thuộc nhóm quốc doanh đã đồng loạt điều chỉnh tăng lãi suất thẻ tín dụng. Vietcombank nâng lãi suất các hạng thẻ từ mức 15–18%/năm lên 18–22%/năm, tương đương mức tăng 3–4,5%/năm tùy loại thẻ. BIDV và VietinBank cũng đưa lãi suất nhiều dòng thẻ lên khoảng 22%/năm.
Không chỉ các ngân hàng quốc doanh, nhiều ngân hàng thương mại cổ phần tư nhân cũng ghi nhận mức tăng mạnh. Trong vòng hai tháng gần đây, OCB điều chỉnh lãi suất thẻ tín dụng cao nhất lên tới 37%/năm, trong khi Techcombank áp dụng mức tối đa 38,8%/năm. Trước đó, VPBank từng thông báo mức lãi suất cao nhất với thẻ tín dụng là 3,99%/tháng, tương đương gần 48%/năm.
Đáng lưu ý, mức lãi suất cao này chỉ phát sinh khi chủ thẻ không thanh toán đầy đủ dư nợ đúng hạn hoặc sử dụng thẻ để rút tiền mặt. Trong trường hợp thanh toán toàn bộ số tiền trước kỳ sao kê, phần lớn ngân hàng vẫn áp dụng cơ chế miễn lãi. Tuy nhiên, thực tế cho thấy không ít người tiêu dùng, đặc biệt là nhóm khách hàng trẻ, dễ bị cuốn vào các chương trình giảm giá, ưu đãi, trả góp và rơi vào vòng lặp “quẹt thẻ – trả tối thiểu – dồn nợ”, nhất là khi sở hữu nhiều thẻ cùng lúc.
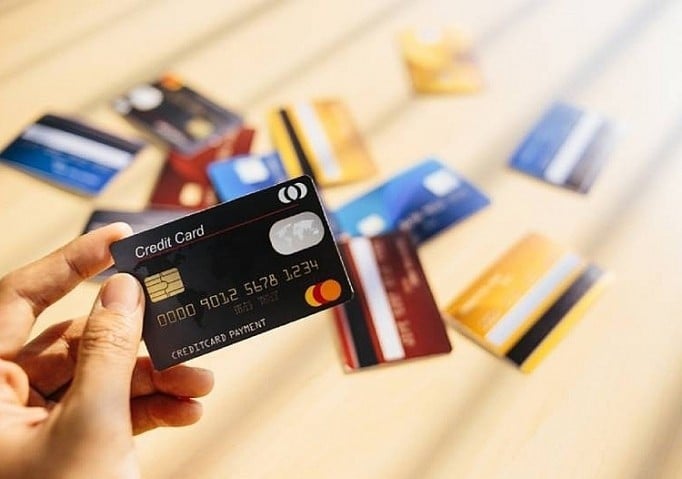
Trao đổi với phóng viên Tiền Phong, ông Nguyễn Quang Huy, chuyên gia tài chính ngân hàng thuộc Đại học Nguyễn Trãi, cho rằng trong bối cảnh lãi suất thị trường có xu hướng tăng, việc các ngân hàng điều chỉnh lãi suất thẻ tín dụng là điều khó tránh khỏi. Đây là loại hình tín dụng không có tài sản đảm bảo, rủi ro cao nên thường chịu mức lãi suất cao nhất trong danh mục cho vay.
Theo ông Huy, khi chi phí vốn tăng và biên lợi nhuận bị thu hẹp, ngân hàng buộc phải nâng lãi suất để bù đắp rủi ro. Cùng với đó, tình trạng nợ xấu, đặc biệt ở nhóm thẻ tín dụng, có dấu hiệu nhích lên, khiến người dùng càng dễ rơi vào “bẫy nợ” nếu thiếu kiến thức tài chính.
Chuyên gia này nhấn mạnh, nhiều người vẫn hiểu sai về cơ chế tính lãi của thẻ tín dụng. Việc thanh toán tối thiểu không đồng nghĩa với an toàn, mà thực chất là điểm khởi đầu của khoản dư nợ bị tính lãi từ ngày đầu tiên. Khi lãi suất đã ở mức cao, chỉ cần kéo dài trong vài tháng, tổng số tiền phải trả có thể vượt xa khoản chi tiêu ban đầu.
Theo ông Huy, “bẫy nợ” hình thành khi người dùng thiếu hiểu biết tài chính, chịu áp lực chi tiêu hoặc quá tin vào các lời mời chào mở thẻ với ưu đãi hấp dẫn. Nhiều chương trình quảng bá tập trung vào hoàn tiền, quà tặng, miễn phí thường niên khiến việc mở thẻ trở nên dễ dàng, kéo theo tâm lý chi tiêu thiếu kiểm soát. Trong khi đó, các điều khoản quan trọng như thời gian miễn lãi, cách tính lãi, phí rút tiền mặt hay phí phạt trả chậm lại thường bị bỏ qua.
Ông Huy khuyến nghị, trước khi mở thẻ, người dân cần yêu cầu nhân viên ngân hàng giải thích rõ cơ chế miễn lãi, mức lãi suất thực tế, các loại phí tiềm ẩn cũng như quy định về thanh toán tối thiểu và hệ quả nếu không trả đủ. Việc cân nhắc hạn mức thẻ phù hợp với khả năng chi trả cá nhân cũng là yếu tố quan trọng để tránh chi tiêu vượt kiểm soát.
Trong quá trình sử dụng, chủ thẻ cần duy trì kỷ luật tài chính, ưu tiên thanh toán toàn bộ dư nợ mỗi kỳ để giữ trạng thái miễn lãi. Nếu không thể trả hết, nên trả ở mức cao nhất có thể và tránh kéo dài việc trả tối thiểu qua nhiều kỳ. Việc rút tiền mặt từ thẻ tín dụng cũng cần hạn chế tối đa do chi phí rất cao.
Theo chuyên gia này, người dùng nên đặc biệt cảnh giác khi xuất hiện các dấu hiệu như liên tục trả tối thiểu nhiều tháng, dùng thẻ này để trả nợ cho thẻ khác, gia tăng rút tiền mặt, cảm thấy áp lực mỗi kỳ sao kê hoặc chi tiêu vượt quá 30–40% hạn mức mỗi tháng. Khi đó, cần sớm rà soát lại ngân sách, cắt giảm chi tiêu, tạm dừng mở thêm thẻ hoặc cân nhắc các giải pháp xử lý nợ phù hợp.
“Thẻ tín dụng không phải là rủi ro, nhưng việc thiếu hiểu biết và sử dụng thiếu kiểm soát mới chính là rủi ro lớn nhất”, ông Huy nhấn mạnh.
Bài đọc nhiều