Kinh tế
30/09/2026 06:13Ngân hàng Nhà nước làm rõ đề xuất giám sát phòng chống rửa tiền: Không theo dõi cá nhân khách hàng VIP

Thời gian qua, một số luồng dư luận đã diễn giải dự thảo theo hướng cơ quan quản lý sẽ đưa khách hàng VIP hoặc các lãnh đạo nhà băng vào tầm ngắm giám sát phòng, chống rửa tiền. Phản hồi về vấn đề này trong thông cáo tối 29/9, Ngân hàng Nhà nước nhấn mạnh cách hiểu trên là chưa phản ánh đúng bản chất pháp lý của các quy định đang được lấy ý kiến.
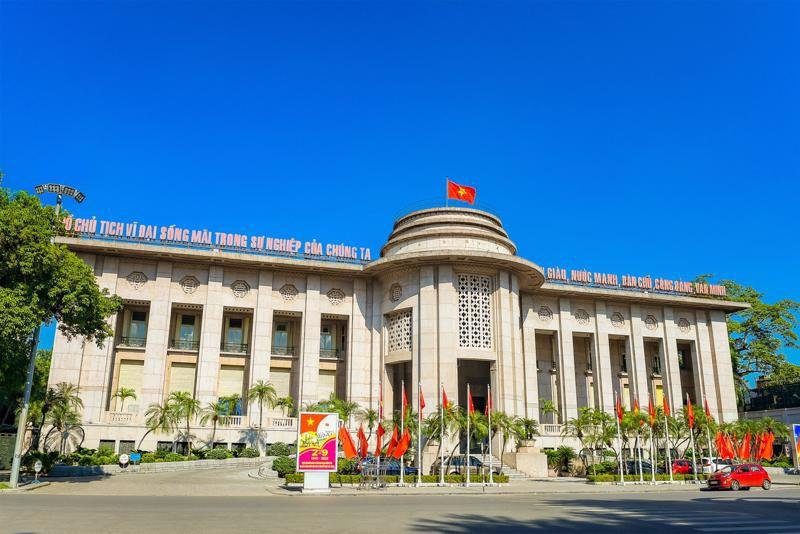
Căn cứ theo khoản 2 Điều 1 và khoản 2 Điều 2 của dự thảo, đối tượng chịu sự giám sát thực chất là các đối tượng báo cáo, bao gồm các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức trung gian thanh toán cùng các tổ chức thuộc phạm vi điều chỉnh. Như vậy, đây hoàn toàn là các tổ chức, pháp nhân chứ không phải là cá nhân khách hàng hay lãnh đạo của ngân hàng.
Bên cạnh đó, việc dự thảo quy định thu thập thông tin về cơ cấu tổ chức, mô hình quản trị, điều hành và kiểm soát – trong đó bao gồm thông tin về hội đồng quản trị, ban giám đốc, ban kiểm soát, tỷ lệ sở hữu, cổ đông lớn hay quy mô vốn – thực chất chỉ là những dữ liệu cơ bản phục vụ đánh giá tổ chức tín dụng. Đây vốn là những nội dung mà các ngân hàng đã và đang có nghĩa vụ báo cáo thường xuyên theo quy định về giám sát an toàn vi mô tại Thông tư 08, Luật Các tổ chức tín dụng cũng như pháp luật về chứng khoán.
Phân loại khách hàng nhằm vẽ bức tranh rủi ro tổng thể
Đối với yêu cầu các tổ chức tín dụng báo cáo số liệu phân loại khách hàng, Ngân hàng Nhà nước làm rõ rằng các ngân hàng có trách nhiệm báo cáo tổng số lượng khách hàng theo từng nhóm đặc điểm, chẳng hạn như khách hàng cá nhân, khách hàng tổ chức, khách hàng VIP, hay các doanh nghiệp hoạt động trong các lĩnh vực có đặc thù riêng như cung cấp dịch vụ chuyển tiền, kinh doanh ngoại tệ, bất động sản, sòng bạc, kinh doanh vàng bạc đá quý và trang sức.
Tuy nhiên, việc thu thập dữ liệu thống kê này không đồng nghĩa với việc Ngân hàng Nhà nước thiết lập danh sách riêng để theo dõi từng cá nhân khách hàng ưu tiên hay khách hàng hoạt động trong các ngành nghề có nguy cơ. Các số liệu này được sử dụng thuần túy như những chỉ tiêu đầu vào để phân tích và đánh giá bức tranh rủi ro tổng thể của từng tổ chức tín dụng, dựa trên phương pháp luận cùng các khuyến nghị chuẩn mực từ Lực lượng đặc nhiệm tài chính quốc tế (FATF) và Quỹ Tiền tệ quốc tế (IMF).
Cơ quan quản lý khẳng định, việc một khách hàng thuộc diện VIP, khách hàng tổ chức hay hoạt động trong lĩnh vực có nguy cơ cao hơn không đồng nghĩa với việc người đó mặc định có hành vi vi phạm pháp luật. Dự thảo thông tư hoàn toàn không làm phát sinh thêm bất kỳ đối tượng báo cáo hay đối tượng giám sát mới nào so với quy định của Luật Phòng, chống rửa tiền năm 2022.
Tăng cường xử lý hàng nghìn báo cáo giao dịch đáng ngờ
Song song với việc hoàn thiện hành lang pháp lý, công tác giám sát thực tế vẫn đang được đẩy mạnh hiệu quả. Tính từ đầu năm đến ngày 31/7/2026, Ngân hàng Nhà nước đã chủ động trao đổi và chuyển giao 426 văn bản liên quan đến 1.999 báo cáo giao dịch đáng ngờ tới các cơ quan có thẩm quyền để phục vụ công tác xác minh, điều tra, truy tố, xét xử và thi hành án.
Trên phương diện quốc tế, cơ quan quản lý đã ban hành 55 văn bản phản hồi và trao đổi thông tin theo đề nghị từ các đơn vị tình báo tài chính nước ngoài. Tại thị trường nội địa, cơ quan này cũng đã tiếp nhận, phân tích kỹ lưỡng và chuyển giao gần 10.000 báo cáo giao dịch đáng ngờ cho các cơ quan chức năng nhằm ngăn chặn kịp thời các rủi ro phát sinh trong hệ thống tiền tệ.
PV (SHTT)
Bài đọc nhiều