Kinh tế
27/09/2026 13:54Bức tranh lợi nhuận ngân hàng quý III/2026: "Ông lớn" bứt tốc mạnh mẽ, nhóm tầm trung phân hóa sâu sắc

Trong khi phần lớn các nhà băng lớn tự tin giữ vững đà tăng trưởng lợi nhuận hai chữ số nhờ tối ưu hóa biên lãi ròng (NIM) và kiểm soát tốt dự phòng rủi ro, một số ngân hàng quy mô vừa và nhỏ lại phải đối mặt với mức sụt giảm lợi nhuận lên đến 50%. Xét trên tổng thể toàn ngành, bức tranh chung vẫn ghi nhận những tín hiệu tích cực khi tăng trưởng tín dụng ước đạt 12% so với đầu năm. Đặc biệt, chi phí dự phòng của hệ thống chỉ tăng nhẹ gần 7%, thấp hơn rất nhiều so với mức tăng 29% của cùng kỳ năm ngoái, đi kèm với đó là tỷ lệ nợ xấu hình thành đã giảm 0,5 điểm phần trăm.
Khối ngân hàng vốn hóa lớn: Lợi nhuận nghìn tỷ và đà tăng trưởng vững chắc
Các "ông lớn" thuộc nhóm quốc doanh và tư nhân hàng đầu tiếp tục khẳng định vị thế dẫn dắt với quy mô lợi nhuận tính bằng đơn vị nghìn tỷ đồng. Vietcombank vững vàng ở ngôi vương với mức lãi trước thuế quý III ước đạt 14.567 tỷ đồng, tăng 30% so với cùng kỳ. Bí quyết của Vietcombank không nằm ở việc chạy đua cho vay khi tín dụng chỉ tăng 9%, mà xuất phát từ việc NIM được cải thiện lên gần 3% và chi phí dự phòng giảm 11% nhờ khoản hoàn nhập từ nợ xấu chứng khoán. Lũy kế 9 tháng, nhà băng này vươn lên dẫn đầu toàn hệ thống với lợi nhuận chạm mốc 43.789 tỷ đồng, tăng 32%.
Bám sát ngay sau là VietinBank với mức lãi trước thuế quý III dự kiến đạt 13.800 tỷ đồng, tăng 30%. Ngân hàng này đã tận dụng tốt cơ hội giải ngân cho các dự án lớn phục vụ APEC 2027 để đẩy mức tăng trưởng tín dụng lên 10%, đồng thời cắt giảm tới 46% chi phí trích lập dự phòng so với cùng kỳ năm trước. Lũy kế 9 tháng, VietinBank ghi nhận lợi nhuận 39.600 tỷ đồng, hoàn thành 75% kế hoạch năm.
Trong khi đó, ở khối ngân hàng tư nhân, VPBank vươn lên dẫn đầu về con số lợi nhuận tuyệt đối khi đạt 11.649 tỷ đồng trong quý III nhờ tốc độ tăng trưởng tín dụng bứt phá vượt trội lên đến 26% và huy động vốn tăng 29%. Đổi lại cho sự tăng trưởng nóng này, áp lực chi phí vốn đã khiến NIM của ngân hàng bị bào mòn nhẹ và chi phí dự phòng vẫn neo ở mức cao. Lũy kế 9 tháng, lợi nhuận của VPBank vẫn tăng vọt 50%, hoàn thành khoảng 74% kế hoạch cả năm.
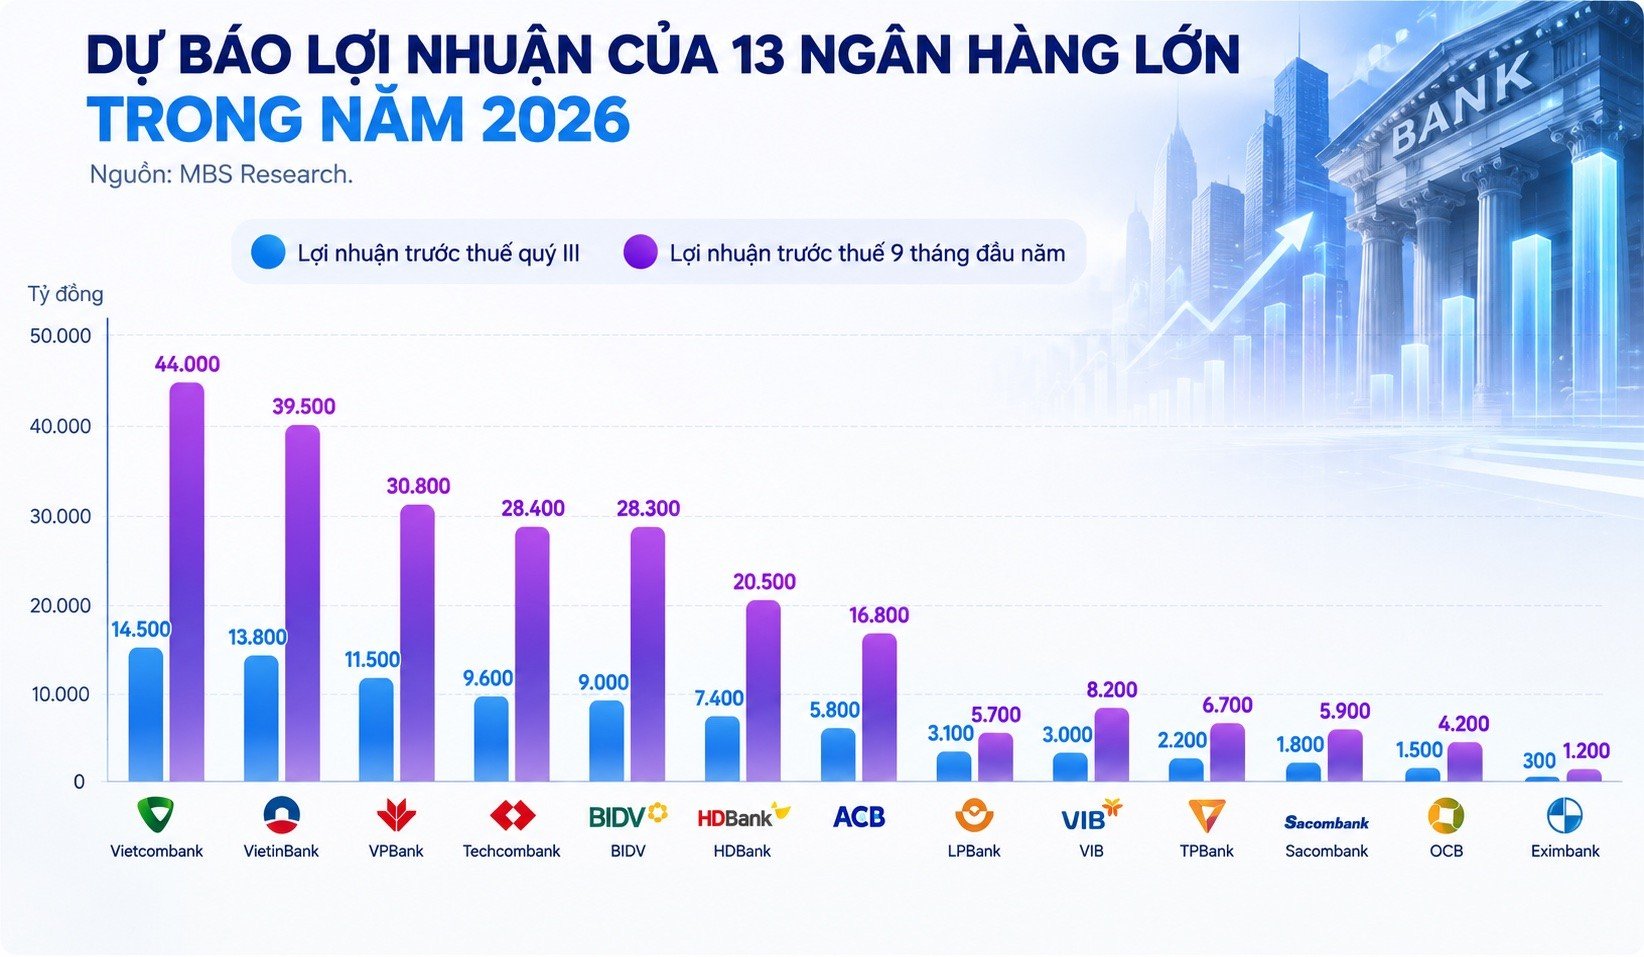
Cùng góp mặt trong nhóm tăng trưởng, Techcombank dự báo duy trì tỷ lệ NIM cao nhất hệ thống ở mức 3,7% cùng dư nợ tín dụng tăng 20%, mang về 9.700 tỷ đồng lợi nhuận trước thuế trong quý III (tăng 18%). Đáng chú ý nhất trong quý này phải kể đến HDBank, được giới phân tích ví như một hiện tượng với mức tăng trưởng tín dụng vọt lên 33%. Tỷ lệ NIM của HDBank dự kiến phục hồi lên 4,7% – mức cao nhất trong nhóm các ngân hàng niêm yết, giúp lợi nhuận quý III tăng tới 59%, chạm mức 7.500 tỷ đồng.
Trái ngược với sự sôi động đó, BIDV và ACB lại cho thấy những bước đi thận trọng hơn. BIDV ghi nhận tăng trưởng tín dụng thấp nhất nhóm với 6%, mang về lợi nhuận quý III ước đạt 9.206 tỷ đồng. Về phần mình, ACB chịu áp lực lớn từ việc chi phí trích lập dự phòng tăng vọt gấp 2,5 lần, khiến lợi nhuận chỉ tăng trưởng khiêm tốn 12%, đạt mức 4.795 tỷ đồng.
Khối ngân hàng vừa và nhỏ: Kẻ ngược dòng thành công, người đối diện thách thức
Khác với bức tranh tương đối đồng thuận của nhóm dẫn đầu, các ngân hàng quy mô tầm trung và nhỏ lại trải qua một sự phân hóa vô cùng gay gắt với quy mô lợi nhuận thấp hơn hẳn. Điểm sáng nổi bật nhất của nhóm này thuộc về VIB với mức dự phóng lợi nhuận quý III tăng 17%, đạt 3.000 tỷ đồng. Dù tỷ lệ NIM giảm xuống còn 3% do tốc độ tăng trưởng tín dụng (8%) không theo kịp tốc độ huy động vốn (11%), VIB vẫn giữ được đà tăng trưởng nhờ việc tiết giảm thành công 10% chi phí trích lập dự phòng. Bên cạnh đó, TPBank cũng duy trì được sự ổn định với lợi nhuận trước thuế quý III ước đạt 2.142 tỷ đồng (tăng 13%), trong khi OCB phát triển khiêm tốn nhưng chắc chắn với mức lợi nhuận 9 tháng đạt 4.100 tỷ đồng dù đã sử dụng gần hết hạn mức tăng trưởng tín dụng do Ngân hàng Nhà nước cấp.
Ở chiều hướng ngược lại, Sacombank, LPBank và Eximbank lại phải đối mặt với một quý kinh doanh đầy chông gai. Sacombank là trường hợp ghi nhận mức giảm sâu nhất trong toàn bộ 13 ngân hàng được MBS theo dõi khi lợi nhuận quý III dự kiến chỉ đạt 1.800 tỷ đồng, sụt giảm tới 50% so với cùng kỳ năm ngoái. Nguyên nhân cốt lõi đẩy nhà băng này vào tình thế trên là do chi phí trích lập dự phòng bất ngờ tăng gấp đôi. Cùng chung cảnh ngộ đi lùi, LPBank và Eximbank cũng được dự báo có mức lợi nhuận trước thuế sụt giảm, ước đạt lần lượt 3.094 tỷ đồng (giảm 10%) và 403 tỷ đồng (giảm 27%).
PV (SHTT)
Bài đọc nhiều