Kinh tế
04/10/2016 23:16Thả nổi lãi suất huy động 6 tháng, chúng ta được gì?

Mới đây, Phó thủ tướng Vương Đình Huệ đã lưu ý các Bộ, ngành nghiên cứu dỡ bỏ trần lãi suất huy động 6 tháng.
Vậy có đúng là trần lãi suất đang tạo rào cản cho doanh nghiệp, “ép” ngân hàng và khách hàng phải đi đêm với nhau?
 |
| Việc dỡ bỏ trần lãi suất được coi là vận hành đúng quy luật của kinh tế thị trường. |
Lý do để các ngân hàng vượt trần lãi suất cũng vì đói vốn, buộc phải tăng sức cạnh tranh bằng cách đi đêm lãi suất với khách hàng hoặc bằng các gói ưu đãi để lôi kéo được khách Vip nhằm thu hút vốn, đặc biệt là các ngân hàng nhỏ.
Từ năm 2002, Ngân hàng Nhà nước (NHNN) đã từng tự do hóa lãi suất với VND, tuy nhiên, trước hiện tượng các ngân hàng, đặc biệt là các ngân hàng yếu chạy đua lãi suất giai đoạn 2008–2011 thì NHNN đã quay trở lại áp trần lãi suất, với mong muốn kìm hãm mức lãi suất để hỗ trợ cho các doanh nghiệp đang chìm trong khủng hoảng giai đoạn 2011-2013.
Sau đó, NHNN bãi bỏ trần lãi suất huy động với các gói trên 6 tháng, nhưng vẫn áp trần lãi suất với mức tiền gửi bằng VND không kỳ hạn và có kỳ hạn dưới 1 tháng là 1%/năm, đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng là 5,5%/năm.
Với thực tế trên 80% lượng tiền gửi từ dân cư và tổ chức kinh tế có kỳ hạn dưới 1 năm, việc quy định trần lãi suất huy động, dù chỉ với các kỳ hạn dưới 6 tháng, vẫn có tác động lớn đến thị trường tiền gửi.
Hiện, lãi suất huy động các kỳ hạn ngắn dưới 6 tháng phổ biến trong khoảng 4-5,5%/năm, từ 6 tháng đến dưới 12 tháng trong khoảng 5,4-6,8%/năm. Tuy nhiên, theo nhiều chuyên gia, nếu để xảy ra tình trạng các ngân hàng lách trần lãi suất, bức tranh hoạt động ngân hàng sẽ thêm rối.
Viện Nghiên cứu kinh tế và chính sách (VEPR) đã từng khuyến cáo: "Cần sớm dỡ bỏ trần lãi suất huy động, hoặc chỉ áp dụng trần lãi suất với các kỳ hạn huy động rất ngắn (dưới 1 tháng) để thị trường có thể linh hoạt tự điều chỉnh, cân đối cung cầu về vốn".
 |
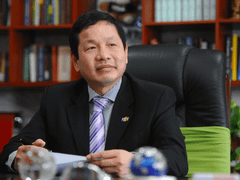
| Tiến sĩ Nguyễn Trí Hiếu, chuyên gia Tài chính ngân hàng |
Cùng chung quan điểm trên, tiến sĩ Nguyễn Trí Hiếu, chuyên gia tài chính ngân hàng cho biết đây là thời điểm thích hợp để gỡ hết trần lãi suất, thả nổi lãi suất. Bởi còn giữ trần là còn làm khổ doanh nghiệp, ép họ phải lách trần và theo đó lãi suất càng khó giảm”.
Cụ thể, ông Hiếu phân tích lãi suất là điểm quân bình giữa cung và cầu, nên cần để thị trường quyết định, tuy nhiên, hiện lãi suất ở đang bị định bởi mệnh lệnh hành chính, ý muốn chủ quan của NHNN. Như vậy sẽ làm méo mó, lệch lạc thị trường, tạo ra môi trường để các ngân hàng lách trần, gây ra những hậu quả khó lường về sau.
Bản thân các ngân hàng cũng “rất khổ” khi phải dùng đủ “chiêu trò”, tiền bạc để chăm sóc khách hàng. Ngân hàng lung túng khi phải trả lãi suất vượt quy định cho khách hàng, nhưng lại không thể kê khai minh bạch, buộc phải dùng một loại chi phí nào đó để bù vào.
Trần lãi suất hiện nay cũng làm cho lãi suất không thể hiện được điểm ổn định của cung và cầu thị trường. Vì thế, người dân không thể đánh giá được ngân hàng đang ở trong giai đoạn nào, thừa vốn hay thiếu vốn, để quyết định gửi tiền vào hay không.
Khi thả nổi lãi suất thì ngược lại, ngân hàng nào cần vốn sẽ tăng lãi suất lên, điểm sẽ cao hơn điểm bình quân và ngân hàng dư thừa vốn thì điểm sẽ thấp hơn điểm bình quân. Người dân sẽ nhìn vào đó để đánh giá ngân hàng nào đáng tin tưởng và mang lại lợi nhuận để họ gửi tiền vào. Bản thân, ngân hàng cũng không phải “đi đêm” với khách hàng nữa.
Tuy nhiên, theo ông Hiếu thì thả nổi lãi suất không phải là không có mặt tiêu cực, bởi xét về trước mắt thả nổi lãi suất sẽ làm tăng lãi suất cả 2 chiều, tác động xấu lên thị trường. Cụ thể là các ngân hàng, đặc biệt ngân hàng nhỏ sẽ tăng lãi suất huy động để hút vốn vào. Và lãi suất huy động tăng sẽ làm lãi suất cho vay tăng theo.
“Nhưng việc này chỉ kéo dài một thời gian, sau đó lãi suất sẽ giảm dần xuống, đi vào ổn định và được trả lại đúng với cung cầu của thị trường”, ông Hiếu nói.
Bài đọc nhiều