Kinh tế
06/03/2026 09:33Ban hành nghị định mới về thuế hộ kinh doanh, không truy thu thuế khoán các năm trước
Theo nghị định, cơ chế mới cho phép các nền tảng thương mại điện tử thực hiện khấu trừ, kê khai và nộp thuế thay cho người bán hàng trên hệ thống. Đây được xem là một bước nhằm tăng cường minh bạch trong việc thực hiện nghĩa vụ thuế của các cá nhân và hộ kinh doanh, nhất là đối với hoạt động kinh doanh trực tuyến đang ngày càng phổ biến.
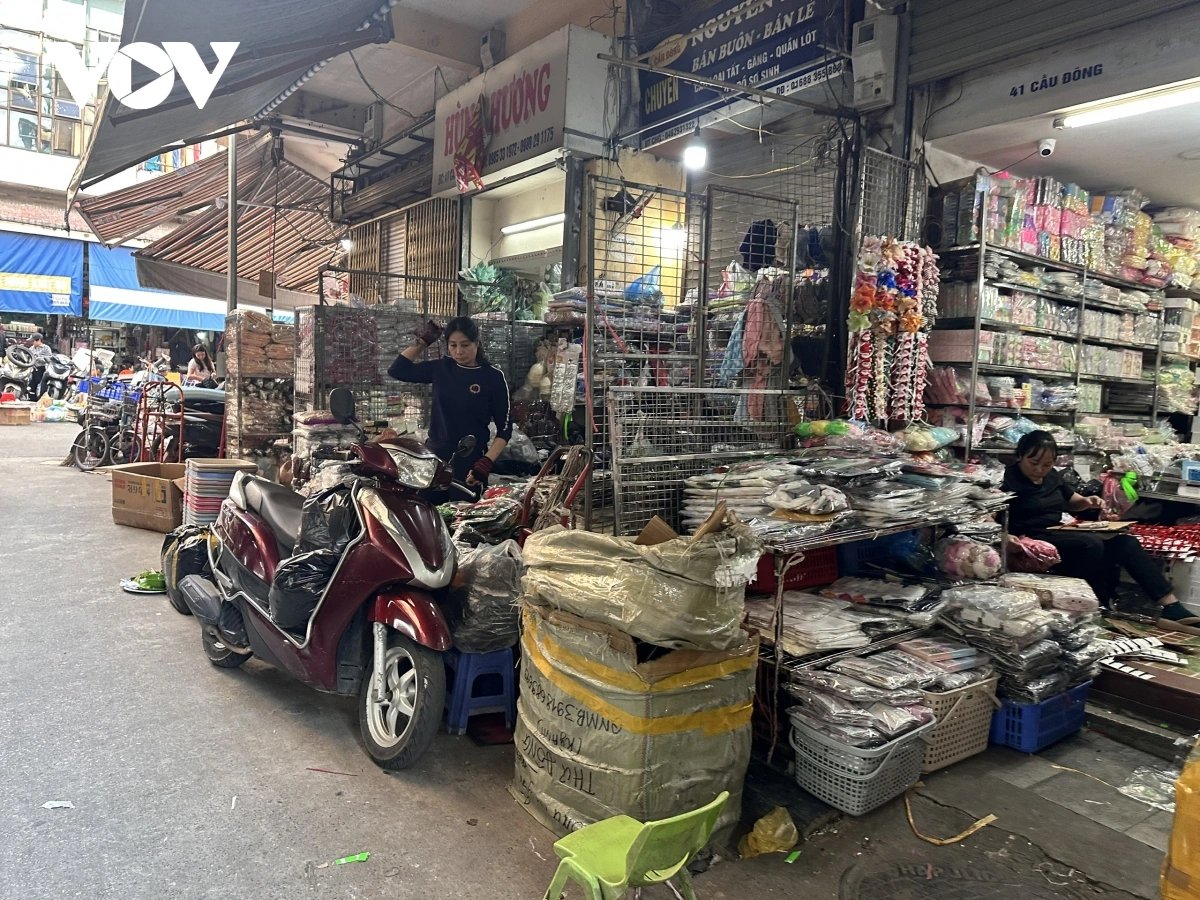
Một nội dung đáng chú ý của nghị định là quy định ngưỡng doanh thu 500 triệu đồng mỗi năm làm căn cứ xác định nghĩa vụ nộp thuế. Theo đó, hộ kinh doanh và cá nhân kinh doanh có tổng doanh thu từ hoạt động sản xuất, kinh doanh không vượt quá mức này sẽ không thuộc diện phải nộp thuế giá trị gia tăng và cũng không phải đóng thuế thu nhập cá nhân.
Trong trường hợp doanh thu vượt quá 500 triệu đồng/năm, người kinh doanh sẽ phải nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp trên doanh thu, với tỷ lệ phần trăm áp dụng theo quy định của Luật Thuế giá trị gia tăng và các văn bản hướng dẫn liên quan.
Đối với thuế thu nhập cá nhân, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm vẫn phải thực hiện nghĩa vụ thuế theo Luật Thuế thu nhập cá nhân. Tuy nhiên, trước khi tính thuế, cá nhân được khấu trừ 500 triệu đồng doanh thu mỗi năm. Nếu người kinh doanh hoạt động ở nhiều ngành nghề hoặc có nhiều địa điểm kinh doanh, khoản khấu trừ này có thể được phân bổ cho một hoặc nhiều hoạt động theo phương án có lợi nhất, nhưng tổng mức khấu trừ trong năm không vượt quá 500 triệu đồng.
Quy định tương tự cũng được áp dụng với hoạt động cho thuê bất động sản. Trường hợp cá nhân có nhiều hợp đồng cho thuê, người cho thuê có quyền lựa chọn một hoặc nhiều hợp đồng để áp dụng mức khấu trừ 500 triệu đồng trước khi tính thuế, song tổng mức trừ cho toàn bộ các hợp đồng trong năm cũng không được vượt quá mức quy định.
Nghị định cũng đưa ra hai phương pháp tính thuế thu nhập cá nhân đối với cá nhân kinh doanh. Những người có doanh thu trên 500 triệu đồng đến 3 tỷ đồng mỗi năm sẽ áp dụng cách tính theo tỷ lệ thuế suất nhân với doanh thu tính thuế. Trong khi đó, cá nhân có doanh thu vượt 3 tỷ đồng mỗi năm sẽ phải tính thuế theo thu nhập tính thuế, tức doanh thu sau khi trừ chi phí hợp lệ, rồi nhân với thuế suất.
Ngoài ra, nhóm cá nhân có doanh thu từ 500 triệu đến 3 tỷ đồng mỗi năm cũng có quyền lựa chọn áp dụng phương pháp tính thuế theo thu nhập tính thuế. Tuy nhiên, khi đã chọn phương pháp này thì phải duy trì ổn định trong tối thiểu hai năm liên tiếp.
Về cách xác định doanh thu tính thuế, nghị định quy định bao gồm toàn bộ tiền bán hàng, tiền cung cấp dịch vụ cùng các khoản thưởng, hỗ trợ doanh số, chiết khấu thanh toán, tiền bồi thường hợp đồng và các khoản thu khác liên quan đến hoạt động kinh doanh, bất kể đã thu được tiền hay chưa.
Trong khi đó, các khoản chi phí được phép trừ khi xác định thu nhập chịu thuế gồm chi phí nguyên vật liệu, tiền lương trả cho người lao động, chi phí dịch vụ mua ngoài, khấu hao tài sản phục vụ sản xuất kinh doanh, lãi vay phục vụ hoạt động kinh doanh và những chi phí hợp lý khác có đầy đủ hóa đơn, chứng từ.
Một điểm quan trọng của nghị định mới là quy định không áp dụng hồi tố nghĩa vụ thuế đối với các giai đoạn trước. Theo đó, các hộ và cá nhân kinh doanh đã nộp thuế theo phương pháp khoán từ năm 2025 trở về trước và đã được cơ quan thuế xác định mức thuế theo quy định của Luật Quản lý thuế sẽ không bị xem xét lại nghĩa vụ thuế của các năm trước khi chuyển sang kê khai thuế từ ngày 1/1/2026.
Cơ quan thuế cũng sẽ không xử phạt vi phạm hành chính đối với các nghĩa vụ thuế đã thực hiện theo phương pháp khoán, kể cả trong trường hợp quy mô kinh doanh thay đổi làm doanh thu khoán biến động từ 50% trở lên.
Tuy nhiên, quy định này không áp dụng nếu cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền phát hiện hộ kinh doanh cố tình che giấu doanh thu dẫn đến thiếu số thuế phải nộp. Khi đó, các biện pháp xử lý theo quy định của pháp luật vẫn sẽ được áp dụng.
Bài đọc nhiều