Kinh tế
09/09/2025 09:43Đề xuất miễn thuế thu nhập đối với công ty do cá nhân làm chủ

Theo Bộ Tài chính, Luật Thuế Thu nhập cá nhân (TNCN) hiện hành được Quốc hội khóa XII tại kỳ họp thứ 2 thông qua ngày 21/11/2007 thay thế Pháp lệnh thuế thu nhập đối với người có thu nhập cao và chính thức có hiệu lực thi hành từ ngày 01/01/2009.
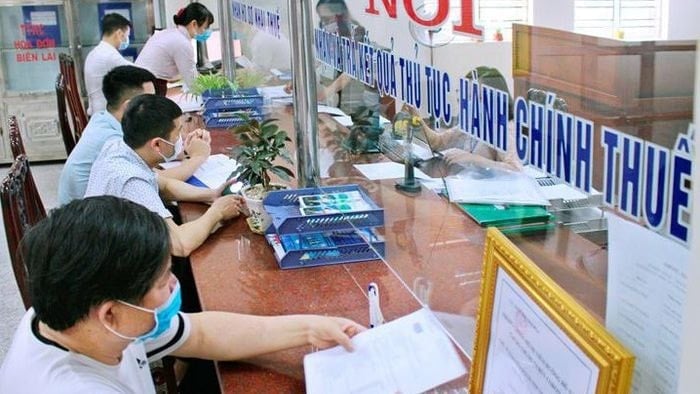
Ở thời điểm hiện tại, luật đã bộc lộ một số hạn chế như, một số quy định về phạm vi, đối tượng chịu thuế trong Luật Thuế TNCN chưa bao quát được các khoản thu nhập chịu thuế mới phát sinh; mức điều tiết thu nhập của một số loại thu nhập qua quá trình thực hiện cũng đã bộc lộ vướng mắc nên cần phải có những sự điều chỉnh cho phù hợp với xu hướng cải cách thuế quốc tế hiện nay và trong mối tương quan với các nguồn thu nhập khác nhau của cá nhân để thực hiện mở rộng cơ sở thuế và đảm bảo động viên hợp lý nguồn lực cho ngân sách nhà nước.
Tại Tờ trình Dự án Luật Thuế TNCN (sửa đổi) gửi Chính phủ và Bộ Tư pháp, Bộ Tài chính đề xuất sửa đổi nhiều chính sách thuế để phù hợp với hiện tại. Trong số này có đề xuất: “Sửa đổi, hoàn thiện quy định miễn thuế đối với thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của cá nhân là chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên”. Điều này được thể hiện ở nội dung sửa đổi tại khoản 21 Điều 4 dự thảo Luật.
Bộ Tài chính giải thích, theo quy định của Luật Doanh nghiệp thì doanh nghiệp tư nhân là doanh nghiệp do một cá nhân làm chủ và tự chịu trách nhiệm bằng toàn bộ tài sản của mình về mọi hoạt động của doanh nghiệp; công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ là loại hình doanh nghiệp mà toàn bộ vốn điều lệ do một cá nhân sở hữu, và cá nhân đó là chủ sở hữu duy nhất của công ty, cá nhân này chịu trách nhiệm về các khoản nợ và nghĩa vụ tài sản khác của công ty trong phạm vi số vốn điều lệ đã đăng ký. Doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên thuộc đối tượng điều chỉnh của Luật Thuế thu nhập doanh nghiệp.
Để đảm bảo đúng bản chất và không đánh trùng thuế đối với chủ thể kinh tế là doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ, Bộ Tài chính đề xuất với Chính phủ, bổ sung quy định miễn thuế đối với thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của doanh nghiệp tư nhân và của công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ. Trường hợp chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên còn có các khoản thu nhập khác không liên quan đến hoạt động kinh doanh như thu nhập từ trúng thưởng, thừa kế, quà tặng... thì vẫn thực hiện nộp thuế theo quy định.
Liên quan đến Thuế TNCN đối với cá nhân kinh doanh, Bộ Tài chính cho rằng: “Cần rà soát mức doanh thu chịu thuế đối với thu nhập từ kinh doanh cho phù hợp với tình hình thực tiễn, đảm bảo thống nhất với quy định của pháp luật về thuế giá trị gia tăng và giao thẩm quyền cho Chính phủ điều chỉnh mức này”. Điều này thể hiện tại nội dung sửa đổi khoản 1 Điều 6 dự thảo Luật.
Trên thực tế, Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều tại các Luật thuế (có hiệu lực thi hành từ 01/01/2015) quy định: “Đối với cá nhân kinh doanh có mức doanh thu hàng năm từ 100 triệu đồng trở xuống thì không phải nộp thuế TNCN; Đối với cá nhân kinh doanh có doanh thu trên 100 triệu đồng/năm nộp thuế TNCN theo tỷ lệ ấn định trên doanh thu theo từng ngành nghề, lĩnh vực sản xuất, kinh doanh”.
Quốc hội đã thông qua Luật Thuế giá trị gia tăng số 48/2024/QH15, trong đó đã điều chỉnh tăng ngưỡng doanh thu không chịu thuế giá trị gia tăng của cá nhân kinh doanh lên mức 200 triệu đồng/năm (thay cho mức 100 triệu đồng) và áp dụng từ 01/01/2026. Đồng thời, tại Điều 17 Luật số 48/2024/QH15 cũng đã sửa đổi, bổ sung khoản 1 Điều 3 của Luật Thuế TNCN điều chỉnh ngưỡng doanh thu không chịu thuế TNCN của cá nhân kinh doanh bằng với mức của thuế giá trị gia tăng. Nội dung này hiện đang quy định tại khoản 1 Điều 3 Luật Thuế TNCN chung cho cả cá nhân cư trú và không cư trú.
Bộ Tài chính nhận định, việc quy định ngưỡng doanh thu theo năm để xác định cá nhân không phải nộp thuế TNCN chỉ áp dụng đối với cá nhân cư trú, còn đối với cá nhân không cư trú việc tính thuế theo từng lần phát sinh thu nhập đối với tất cả các loại thu nhập và vẫn duy trì phương pháp tính thuế theo tỷ lệ trên doanh thu như hiện hành.
Bài đọc nhiều