Kinh tế
10/05/2024 16:00Lãi suất cho vay bất động sản 'siêu rẻ', tài chính 300 triệu có nên mạnh dạn vay tiền ngân hàng mua đất?
Theo khảo sát, mức lãi suất cho vay mua bất động sản tại các ngân hàng chỉ 5-6%/năm trong thời gian ưu đãi, tức nhỉnh hơn khoảng 1% so với lãi suất tiết kiệm kỳ hạn 12 -24 tháng. Thậm chí, một số ngân hàng ngoại còn tung ra gói cho vay mua bất động sản với lãi suất dưới 6%/năm cố định trong vòng 2-3 năm.
Ngay cả với nhóm ngân hàng Big 4, lãi suất cho vay mua bất động sản cũng dao động ở mức 5,5-7%/năm trong thời gian ưu đãi. Hết ưu đãi, các ngân hàng áp dụng cơ chế chung là lãi suất thả nổi.
"Chưa bao giờ lãi suất cho vay mua bất động sản lại thấp đến như vậy, thậm chí thấp hơn so với thời điểm dịch Covid-19", đó chia sẻ của một lãnh đạo doanh nghiệp bất động sản tại Hà Nội.
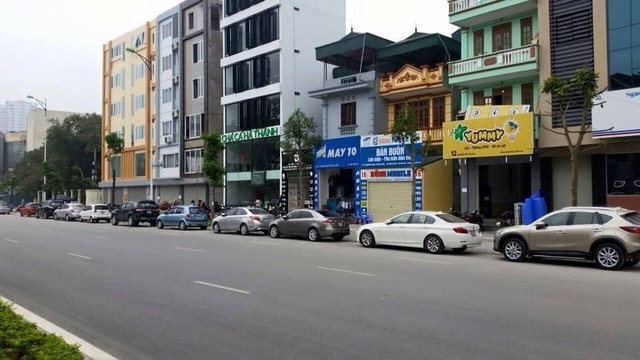
Với mức lãi suất cho vay thấp như hiện nay, người có tài chính 300 triệu đồng có nên xuống tiền mua đất?
Theo ông Lê Quốc Kiên, chuyên gia đầu tư cá nhân đến từ TP.HCM phân tích, về tài chính, người mua nên có sẵn 30% - 50% số tiền để mua. Với tài chính 300 triệu đồng, ngân sách mua đất tối đa chỉ nên giới hạn trong 1 tỷ. Mức độ sử dụng đòn bẩy ngân hàng sẽ phụ thuộc vào "thu nhập đều hàng tháng".
Về thu nhập đều hàng tháng, ông Kiên phân tích, cần định rõ đây là thu nhập ổn định, không phải thu nhập đột biến tháng nhiều tháng ít. Ví dụ một bạn hàng tháng có lương 15 triệu và thưởng doanh số từ 5 triệu đến 15 triệu, vậy thu nhập đều của bạn chỉ nên tính là 15 triệu đến 20 triệu, phần còn lại xem như khoản dự phòng.
Thứ hai, phần thu nhập dùng để trả ngân hàng hàng tháng phải trừ đi chi phí sinh hoạt tối thiểu. Ví dụ trong số 15 đến 20 triệu đồng thu nhập thì chi phí sinh hoạt tối thiểu là 10 đến 15 triệu, phần dùng để trả ngân hàng là từ 5 triệu đến 10 triệu.
Thứ ba, nếu hai vợ chồng cùng mua thì đương nhiên phải tính tổng thu nhập của hai vợ chồng. Giả sử hai vợ chồng có thu nhập bằng nhau như ví dụ trên, thì tổng số tiền dùng để trả ngân hàng hàng tháng là 10 triệu đến 20 triệu.
Với thời gian vay dài hạn 15 đến 20 năm để mua bất động sản, trung bình cứ mỗi 10 triệu đồng mỗi tháng để trả ngân hàng hàng tháng sẽ đủ trả cho khoản vay 600 triệu đến 700 triệu.
Ông Kiên cũng lấy ví dụ bài toán tài chính để mua lô đất có giá 1 tỷ đồng. Như vậy, người mua phải có sẵn ít nhất 300 triệu đồng. Số tiền 700 triệu đồng còn lại sẽ vay ngân hàng. Khoản thu nhập hàng tháng đủ để chi trả cho khoản vay này tối thiểu 30 triệu, trong đó 15 triệu là chi phí sinh hoạt, 5 triệu dự phòng, 10 triệu là tiền để đóng ngân hàng.
"Nếu có một tài sản khác để thế chấp cho khoản vay này thì quá tốt, ngân hàng có thể phê duyệt sẵn, thậm chí giải ngân trước luôn khoản vay này. Nếu không có một tài sản khác để thế chấp, mà dùng chính miếng đất sẽ mua để thế chấp cho khoản vay này, người mua vẫn cần làm trước hồ sơ với ngân hàng để họ thẩm định sẵn thu nhập đều hàng tháng, qua đó sẽ ước lượng khoản tiền tối đa có thể cho mình vay được bao nhiêu", ông Kiên nói thêm.
Nhà đầu tư giàu giàu kinh nghiệm này cũng nhấn mạnh, nên hiểu rõ dù khoản vay 700 triệu như mong đợi chiếm 70% giá trị miếng đất sẽ mua, nhưng thực tế tùy ngân hàng có thể sẽ định giá và cho vay cao hơn hoặc không tới số tiền này. Trong trường hợp số tiền cho vay thấp hơn 700 triệu như kế hoạch, cần chuẩn bị nguồn tiền khác bổ sung, hoặc kiếm miếng đất có giá trị thấp hơn để giảm số tiền cần vay thêm.
Ngoài ra, ông Kiên khuyến nghị nên có một khoản dự phòng tiền đóng ngân hàng ít nhất 6 tháng để phòng trường hợp sụt giảm thu nhập đột xuất. Ví dụ nếu hàng tháng đóng ngân hàng 10 triệu thì nên dự phòng một khoản 60 triệu.
Chia sẻ thêm kinh nghiệm về dùng đòn bẩy tài chính để đầu tư đất, ông Nguyễn Nam, CEO doanh nghiệp bất động sản cho biết: "Thực tế, nhiều ngân hàng sẽ khắt khe hơn về hồ sơ đối với người mua đất không. Thế nên, mức định giá của đất sẽ thấp và thậm chí tỷ lệ cho vay theo giá trị của lô đất cũng thấp. Ví dụ như người mua chung cư dễ dàng được vay 80% giá trị căn hộ nhưng người mua đất chỉ được vay 50% giá trị lô đất. Tại một số ngân hàng, lãi suất cho vay mua đất sẽ cao hơn so với lãi suất cho vay mua nhà cũng như thời hạn vay ngắn hơn. Ví dụ, người mua chung cư, nhà đất có thể vay tới 30 năm nhưng với đất chỉ có thời hạn 5 năm. Đây là lý do mà người dân có ý định đầu tư đất vay ngân hàng cần cân nhắc kỹ lưỡng".
Bài đọc nhiều