Kinh tế
19/05/2026 09:36Nguy cơ "trắng tay" khi nhà đất đang cắm ngân hàng bỗng rơi vào diện giải tỏa
Lo lắng khi nhà đất nằm trong diện quy hoạch
Thời gian gần đây, nhiều hộ dân tỏ ra bất an khi khu đất mình đang sinh sống có khả năng nằm trong phạm vi thu hồi để phục vụ các dự án hạ tầng và chỉnh trang đô thị, trong đó có trục đại lộ cảnh quan sông Hồng. Điều khiến họ băn khoăn là phần lớn nhà đất đã được thế chấp tại ngân hàng từ trước khi có thông tin quy hoạch.
Anh Quang Phú, cư trú tại phường Hồng Hà (Hà Nội), cho biết gia đình anh đã sống tại khu vực này hơn hai thập kỷ. Dù chưa nhận được thông báo chính thức về việc giải tỏa, song thông tin quy hoạch khiến anh không khỏi lo lắng. Theo anh, điều khó xử nhất là khoản vay ngân hàng và giấy chứng nhận quyền sử dụng đất hiện đang được ngân hàng giữ làm tài sản đảm bảo.
Theo đại diện MB Bank, đối với những khu vực đã công bố quy hoạch từ trước như các dự án cầu, đường hoặc công trình lớn, ngân hàng thường không nhận thế chấp tài sản. Tuy nhiên, nhiều trường hợp người dân vay vốn từ trước khi có quy hoạch mới, do đó hợp đồng vay và tài sản đảm bảo vẫn còn hiệu lực.
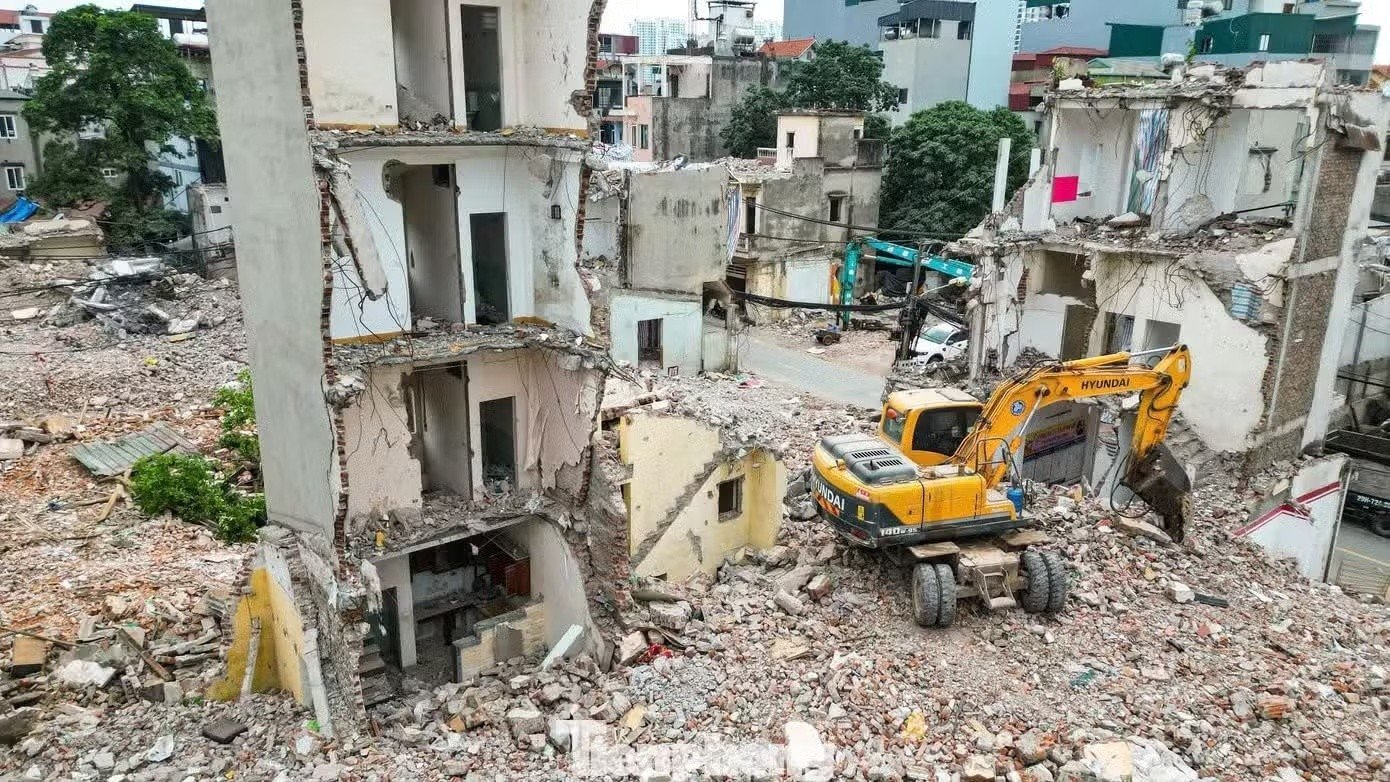
Trong trường hợp nhà đất bị thu hồi, người dân muốn nhận tiền bồi thường hoặc được bố trí tái định cư cần có giấy chứng nhận quyền sử dụng đất hợp pháp. Nhưng vì “sổ đỏ” đang được ngân hàng giữ để bảo đảm khoản vay, người vay phải hoàn tất nghĩa vụ tài chính hoặc có phương án xử lý khoản nợ trước khi thực hiện các thủ tục nhận bồi thường.
Đại diện một ngân hàng thương mại cũng cho biết, ngân hàng có thể xem xét hỗ trợ khách hàng bằng cách chấp nhận một tài sản khác có giá trị tương đương để thay thế tài sản đang thuộc diện giải phóng mặt bằng.
Bài toán khó khi tiền đền bù không đủ trả nợ
Trao đổi với báo chí, ông Nguyễn Quốc Hùng cho biết hiện vẫn chưa có cơ chế cụ thể để giải quyết triệt để các trường hợp tài sản thế chấp bị thu hồi nhưng khoản tiền bồi thường lại không đủ để thanh toán nợ vay.
Theo ông Hùng, tiền bồi thường hiện được tính theo khung giá của Nhà nước. Tuy nhiên, trong nhiều trường hợp, mức giá này thấp hơn đáng kể so với giá trị thực tế của tài sản trên thị trường. Điều này khiến người dân gặp khó khăn khi dùng tiền đền bù để trả nợ ngân hàng.
Ông cũng cho biết, dù người vay vẫn cố gắng trả nợ định kỳ, việc tài sản bảo đảm bị thu hồi buộc ngân hàng phải đánh giá lại mức độ rủi ro của khoản vay. Nếu khách hàng có thêm tài sản để bổ sung làm tài sản thế chấp thì việc xử lý sẽ thuận lợi hơn. Ngược lại, những trường hợp không có tài sản thay thế sẽ phải đối mặt với áp lực tài chính lớn.
Ông Hùng dẫn ví dụ, nếu một người được đền bù 3 tỷ đồng nhưng dư nợ tại ngân hàng lên tới 5 tỷ đồng, họ sẽ phải tự xoay xở thêm 2 tỷ đồng để tất toán khoản vay. Đây là tình huống không dễ giải quyết đối với nhiều hộ gia đình.
Ngân hàng chia sẻ nhưng vẫn phải đảm bảo an toàn tín dụng
Trên thực tế, nhiều ngân hàng hiện đang ưu tiên phương án hỗ trợ khách hàng thay vì thu hồi nợ một cách cứng nhắc. Một số tổ chức tín dụng cho phép người vay bổ sung tài sản đảm bảo khác hoặc tiếp tục trả nợ theo tiến độ nhằm hạn chế việc khoản vay trở thành nợ xấu.
Dù vậy, các ngân hàng cũng chịu áp lực phải bảo đảm an toàn tín dụng. Khi khoản vay không còn tài sản thế chấp và khách hàng không thể bổ sung tài sản hoặc thanh toán nợ, nguy cơ phát sinh nợ xấu là rất lớn.
Theo ông Hùng, các ngân hàng hiểu và chia sẻ với khó khăn của người dân, nhưng đồng thời cũng phải đảm bảo khả năng thu hồi nợ. Đây là vấn đề khiến nhiều tổ chức tín dụng phải cân nhắc kỹ lưỡng.
Vị Phó Chủ tịch Hiệp hội Ngân hàng cho biết hiện chưa thể đưa ra kiến nghị cụ thể ngay lập tức, bởi vấn đề này liên quan đến cả cơ chế bồi thường đất đai và quy định tín dụng. Một số ý kiến đề xuất có thể xem xét giãn hoặc hoãn nợ cho người vay trong thời gian chờ tái định cư hoặc ổn định cuộc sống. Tuy nhiên, để thực hiện cần có cơ chế pháp lý rõ ràng và hướng dẫn từ cơ quan quản lý.
Theo ông Hùng, các bên vẫn cần tiếp tục theo dõi thực tế để tìm ra giải pháp phù hợp, vừa đảm bảo quyền lợi của người dân, vừa giữ an toàn cho hệ thống ngân hàng.
Bài đọc nhiều