Kinh tế
20/02/2026 10:29Vỡ mộng "bỏ phố về quê": Khi tự do tài chính biến thành khoản nợ 800 triệu đồng
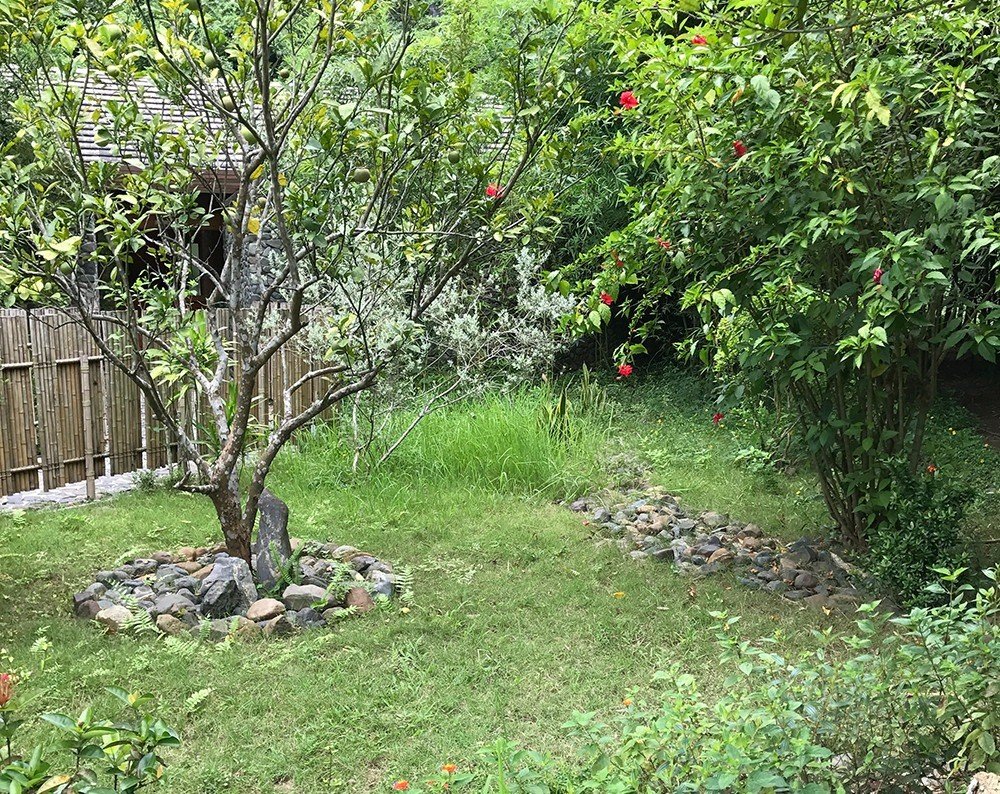
Năm 2021, khi phong trào “bỏ phố về quê” lan rộng trên mạng xã hội, anh Trần Văn Minh (tên đã thay đổi) quyết định rời công việc quản lý marketing tại Hà Nội với thu nhập hơn 40 triệu đồng/tháng. Mang theo hơn 2 tỷ đồng tích lũy và vay thêm 1 tỷ đồng từ ngân hàng, anh đầu tư mở homestay tại Hòa Bình (cũ), xây dựng 6 bungalow theo phong cách tối giản và đặt nhiều kỳ vọng vào sự phục hồi của du lịch sau đại dịch.
Giai đoạn đầu, mô hình kinh doanh có tín hiệu khả quan. Nhờ hiệu ứng mạng xã hội, homestay nhanh chóng thu hút khách, công suất phòng cuối tuần có thời điểm chạm gần 80%. Những con số này khiến anh tin mình đã lựa chọn đúng.
Thế nhưng, chỉ sau một năm, thực tế vận hành bắt đầu phơi bày nhiều áp lực. Doanh thu phụ thuộc nặng vào mùa vụ. Tháng cao điểm có thể đạt 250–300 triệu đồng, nhưng mùa thấp điểm chỉ còn 60–80 triệu đồng, thậm chí có tháng gần như chỉ đủ bù chi phí.
Trong khi đó, chi phí cố định mỗi tháng không hề nhỏ: lương nhân viên, điện nước, bảo trì, thay thế vật dụng, marketing và lãi vay ngân hàng. Trung bình, anh phải chi khoảng 120 triệu đồng mỗi tháng cho vận hành và trả nợ. Khi doanh thu giảm, dòng tiền lập tức rơi vào trạng thái căng thẳng.
Anh Minh thừa nhận mình từng bị cuốn theo những câu chuyện truyền cảm hứng về cuộc sống an nhiên giữa thiên nhiên, tự tay vận hành homestay. Anh tin rằng chỉ cần thiết kế đẹp và làm marketing tốt là có thể vận hành suôn sẻ. Nhưng thực tế cho thấy bài toán tài chính phức tạp hơn nhiều: công suất phòng không ổn định, chi phí phát sinh liên tục, còn áp lực quản lý tăng dần theo quy mô.
Có thời điểm anh làm việc gần 16 giờ mỗi ngày, tự xoay xở từ vận hành, chăm sóc khách hàng đến chạy quảng cáo và cân đối dòng tiền. Làm chủ, theo anh, không mang lại sự tự do như từng hình dung, bởi áp lực chỉ chuyển từ hình thức này sang hình thức khác.
Sau hai năm chật vật, anh quyết định sang nhượng lại homestay với mức giá thấp hơn tổng vốn đầu tư. Khoản lỗ gần 800 triệu đồng là cái giá phải trả. Anh nói mình buồn, nhưng cũng nhẹ nhõm khi không còn gánh nặng nghĩa vụ tài chính hàng tháng.
Ở góc nhìn chuyên môn, chuyên viên tư vấn tài chính Nguyễn Mạnh Cường cho rằng nhiều người đang nhầm lẫn giữa “làm chủ” và “tự do tài chính”. Khi rời công việc làm thuê để kinh doanh, rủi ro không biến mất mà chuyển thành rủi ro thị trường và rủi ro dòng tiền. Nếu sử dụng đòn bẩy tài chính, mức độ rủi ro còn cao hơn vì lãi vay và nghĩa vụ trả nợ là cố định.
Mô hình homestay đặc biệt nhạy cảm với các yếu tố vĩ mô như dịch bệnh, biến động kinh tế, xu hướng du lịch hay cạnh tranh gia tăng. Nếu không có quỹ dự phòng đủ dài để duy trì vận hành trong giai đoạn thị trường chững lại, doanh nghiệp rất dễ tổn thương. Với ngành mang tính mùa vụ như lưu trú, quỹ dự phòng cần đủ lớn để chịu đựng được những tháng thấp điểm kéo dài.
Trong trường hợp của anh Minh, quỹ dự phòng ban đầu chỉ đủ duy trì khoảng 6 tháng. Khi thị trường chững lại, anh buộc phải vay thêm để xoay vòng dòng tiền. Từ đó, áp lực nợ và chi phí cố định dần bào mòn giấc mơ làm chủ.
Theo ông Cường, khởi nghiệp không nên bắt đầu bằng cảm xúc hay chạy theo xu hướng. Điều quan trọng là phải nhìn rõ cấu trúc dòng tiền và khả năng chịu rủi ro. Với những mô hình phụ thuộc mùa vụ, việc chuẩn bị kịch bản xấu và nguồn dự phòng ngay từ đầu là yếu tố sống còn, bởi chỉ một giai đoạn suy giảm cũng có thể khiến toàn bộ kế hoạch đảo lộn.
Ông nhấn mạnh, tự do tài chính không đồng nghĩa với việc rời văn phòng hay chuyển về quê sinh sống. Đó là khả năng kiểm soát rủi ro và dòng tiền để có quyền lựa chọn cách sống phù hợp với mình. Địa điểm không quyết định sự tự do – cách quản trị tài chính mới là yếu tố cốt lõi.
“Bỏ phố về quê” có thể là bước ngoặt tích cực, nhưng chỉ khi được xây dựng trên nền tảng tính toán kỹ lưỡng, thay vì những kỳ vọng lãng mạn từ hình ảnh đẹp trên mạng xã hội.
Bài đọc nhiều