Kinh tế
03/06/2026 09:30Lãi suất vay mua nhà đi lên, người mua đối mặt áp lực tài chính gia tăng
Khảo sát tại các ngân hàng thương mại đầu tháng 6 cho thấy lãi suất ưu đãi dành cho các khoản vay mua nhà hiện phổ biến trong khoảng 8-10%/năm, áp dụng trong giai đoạn đầu từ 6 đến 36 tháng. Sau thời gian ưu đãi, hầu hết khoản vay sẽ chuyển sang cơ chế lãi suất thả nổi, được tính dựa trên lãi suất tham chiếu hoặc lãi suất huy động cộng thêm biên độ từ 3-5%.
Trên thực tế, mức lãi suất mà người vay phải chịu sau khi kết thúc thời gian ưu đãi hiện dao động khoảng 11-15%/năm. So với năm 2025, mặt bằng này đã tăng trung bình khoảng 2 điểm phần trăm, thậm chí một số khoản vay ghi nhận mức tăng lên tới 4 điểm phần trăm.
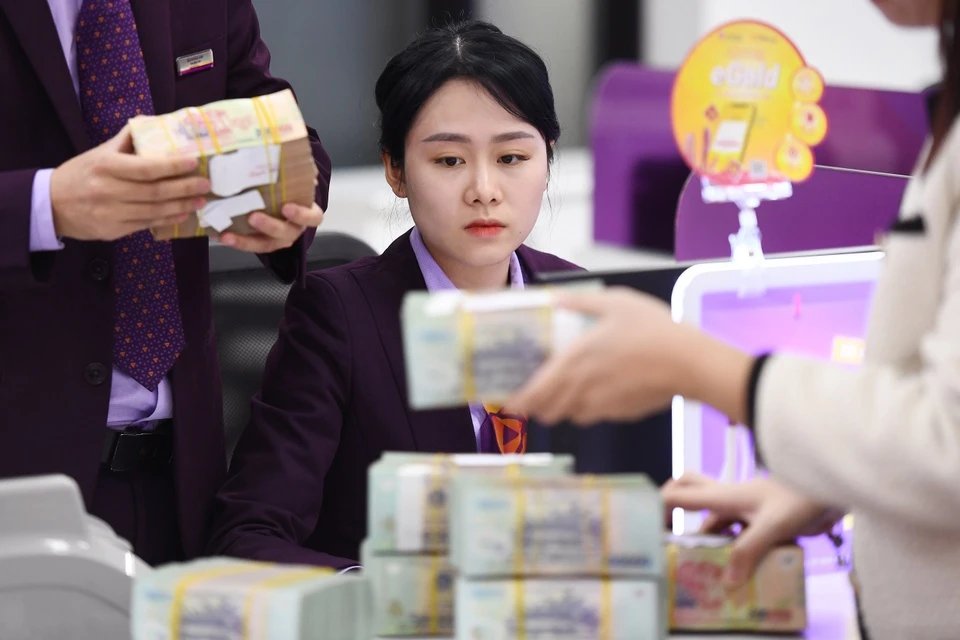
Một diễn biến đáng chú ý là lãi suất cho vay của nhiều ngân hàng quốc doanh hiện không còn thấp hơn nhóm ngân hàng tư nhân như trước đây. Sau thời gian dài duy trì mặt bằng lãi suất huy động ở mức thấp, các ngân hàng quốc doanh đã phải nâng lãi suất tiền gửi để tăng khả năng thu hút vốn, từ đó khiến chi phí đầu vào và lãi suất cho vay cùng tăng theo.
Trong nhóm ngân hàng quốc doanh, Vietcombank đang triển khai gói vay mua nhà với lãi suất 9,6%/năm trong 6 tháng đầu hoặc 10,5%/năm nếu khách hàng lựa chọn cố định lãi suất trong 12 tháng. Sau thời gian ưu đãi, lãi suất được áp dụng theo lãi suất tiết kiệm kỳ hạn 24 tháng cộng biên độ 3,3% hoặc theo quy định của từng chi nhánh.
BIDV hiện áp dụng mức lãi suất từ 9,7%/năm trong 6 tháng đầu, 10%/năm đối với gói cố định 12 tháng và lên tới 13,5%/năm với thời gian cố định 18 tháng. Trong khi đó, VietinBank đã nâng lãi suất gói vay cố định 24 tháng lên trên 12%/năm, còn Agribank duy trì mức thấp hơn, dao động từ 8% đến 9,8%/năm.
Ở khối ngân hàng tư nhân, mức lãi suất ưu đãi giai đoạn đầu nhìn chung cạnh tranh hơn, song sự khác biệt chủ yếu nằm ở công thức tính lãi suất sau thời gian ưu đãi. Techcombank hiện áp dụng mức 9,5%/năm trong năm đầu tiên, sau đó tính theo lãi suất tiết kiệm kỳ hạn 13 tháng cộng biên độ 3,5%.
VIB triển khai các gói vay với lãi suất từ 9,5% đến 12%/năm tùy thời gian cố định. OCB áp dụng mức 10,75%/năm cho gói cố định 6 tháng hoặc 11,5%/năm cho 12 tháng đầu, sau đó chuyển sang lãi suất cơ sở cộng biên độ từ 3,25% đến 3,5%. Trong khi đó, MB và ACB vẫn thuộc nhóm có mức lãi suất ưu đãi tương đối cạnh tranh, lần lượt dao động khoảng 9-9,5%/năm và 9,5-10,5%/năm trong giai đoạn đầu của khoản vay.
Theo phân tích của Công ty Cổ phần Xếp hạng Tín nhiệm Đầu tư Việt Nam (VIS Rating), nguyên nhân chính khiến lãi suất vay mua nhà tăng trở lại xuất phát từ việc chi phí huy động vốn của các ngân hàng ngày càng cao. Sau thời gian dài áp dụng chính sách lãi suất thấp nhằm hỗ trợ phục hồi kinh tế, các ngân hàng buộc phải tăng lãi suất tiền gửi để giữ chân nguồn vốn, qua đó làm tăng giá vốn cho vay.
Bên cạnh đó, tín dụng dành cho lĩnh vực bất động sản vẫn được kiểm soát chặt. Theo báo cáo ngành nhà ở năm 2026 của VIS Rating, định hướng hạn chế dòng vốn chảy vào bất động sản tiếp tục được duy trì nhằm giảm thiểu rủi ro cho hệ thống tài chính. Trong khi nguồn vốn tín dụng bị kiểm soát nhưng nhu cầu vay mua nhà vẫn lớn, lãi suất có xu hướng tăng theo quy luật cung và cầu.
VIS Rating dự báo mặt bằng lãi suất vay mua nhà bình quân trong năm 2026 có thể cao hơn từ 3-4 điểm phần trăm so với năm trước. Đồng thời, tỷ lệ hấp thụ căn hộ đã giảm xuống còn 95% trong năm 2025, cho thấy người mua ngày càng thận trọng trước áp lực chi phí vốn.
Hiện nay, người có nhu cầu sở hữu nhà ở đang phải đối mặt với áp lực từ cả giá bất động sản lẫn lãi suất vay. Giá nhà tại Hà Nội và TP.HCM đã tăng khoảng 20% so với cùng kỳ năm trước, trong khi chi phí vay vốn cũng leo thang đáng kể, khiến tổng số tiền cần bỏ ra để sở hữu một căn nhà tăng mạnh.
Với một căn hộ trị giá 3 tỷ đồng, nếu người mua vay 70% giá trị tài sản, tương đương 2,1 tỷ đồng trong thời hạn 20 năm, khoản thanh toán hàng tháng sẽ vào khoảng 20-21 triệu đồng khi lãi suất ở mức 10%/năm. Tuy nhiên, nếu lãi suất thả nổi tăng lên 13-14%/năm, số tiền phải trả mỗi tháng có thể tăng thêm từ 5 đến 7 triệu đồng, tạo áp lực không nhỏ lên ngân sách của nhiều gia đình.
Bài đọc nhiều